穆迪:海外本地化生产助力中国车企提升全球竞争力,多元市场驱动增长提速
本文来自“穆迪评级”,原标题《中国汽车业 | 车企通过海外本地化生产来保持竞争力,同时带来新风险》。
概要
中国汽车行业正在进入全球化的新阶段。随着国内竞争加剧以及出口关税上升,中国汽车制造商正在从出口拉动模式向海外本地化生产模式转变。海外生产扩张将改善市场准入并降低关税敞口,有助于增强长期竞争力。但是,此举也将增加未来1-2年的财务和合规风险。
海外市场是重要的增长动力,将帮助抵消内需趋弱的影响。继 2025年创下700万辆的历史新高之后,中国车企的海外销量未来 1-2年将保持强劲增长,从而有助于抵消政府补贴力度逐步退坡导致的国内销量下降。海外关税的上升和本地化含量要求正在推动中国车企从出口拉动型增长转向海外本地化生产。海外生产的扩张支持海外供应链的本地化,为中国汽车零部件供应商带来了增长机遇。
中国车企的本地化战略反映了其规模、资源和战略侧重点。比亚迪股份有限公司的绿地投资项目需要较高的投资和较长的产能爬坡期,但能实现全面控制并降低整合风险。奇瑞汽车股份有限公司和长城汽车股份有限公司通过收购工厂控制了支出并加快了市场准入,但也面临原有资产升级改造、劳动力整合和供应链重组风险。吉利汽车控股有限公司(Baa3/稳定)和浙江零跑科技股份有限公司的合作伙伴模式通过与本地企业协同合作降低了资本投入和项目执行风险,但也需要在运营控制权、技术保护以及利润获取能力方面作出一定取舍。每种模式的成功与否将取决于车企的财务实力、品牌定位和执行能力。
扩张阶段财务压力将上升。随着时间的推移,本地化生产将会降低关税敞口,并逐渐深化与当地供应链的融合。然而,对于大规模出海的车企而言,庞大的前期投资将推高杠杆水平,削弱自由现金流,尤其是在产能扩张阶段。启动成本、产能利用率爬坡以及较高的合规和运营支出都将对最初一两年的利润率构成压力。
合规正逐渐成为影响竞争力的一项重要因素。中国车企必须应对日益复杂的监管要求,包括劳动力和就业规定、环境和可持续发展标准、智能汽车的数据安全和隐私要求,以及涉及先进技术的外商投资审查。管理这些风险需要健全的全球合规框架、本地化的治理和风险管理实践以及更严格的供应链监督。
海外市场正在成为重要的增长动力
中国汽车业的增长动力正在发生转变。中国(A1/稳定)仍是全球最大的汽车市场,2025年约占全球汽车销量的37%。由于结构性问题和消费刺激减弱令内需承压,我们预计2026年总销量将基本保持稳定。因此,海外市场在维持行业增长方面将发挥更重要的作用。
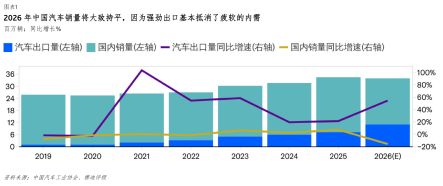
2025年中国汽车出口量增至700万辆左右,今年以来仍维持强劲势头。2025年出口在中国汽车总销量中的比重约为21%,2026年上半年升至 34%,部分抵消了内需趋弱的影响。
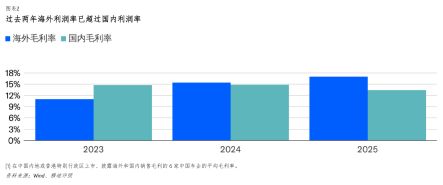
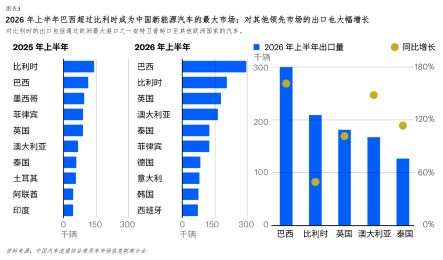
我们预计2026年中国车企出口将增长50%-60%至1,000万辆以上,而国内销量可能下降15%-20%(图表1)。即使在计入关税成本后,海外销售的毛利率通常仍高于国内市场(图表2)。因此,中国车企越来越多地将包括欧洲、东南亚和拉美在内的海外市场作为未来增长的重要驱动力(图表 3)。
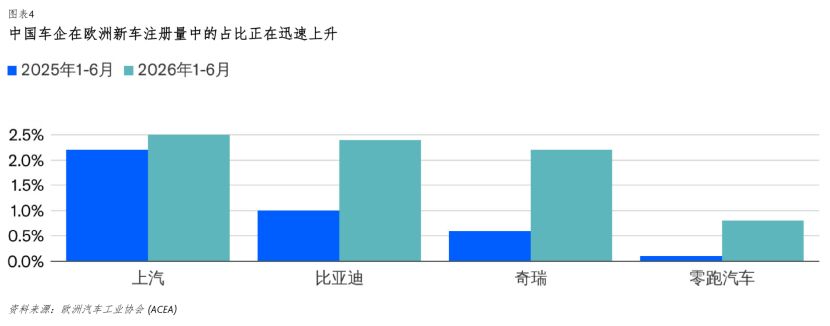
中国车企在新能源汽车领域的海外扩张最为强劲。在新能源汽车渗透率较高的欧洲,尽管2024年10月以来中国纯电动汽车被加征额外关税,但过去一年多个中国汽车品牌的市场份额迅速上升(图表4)。
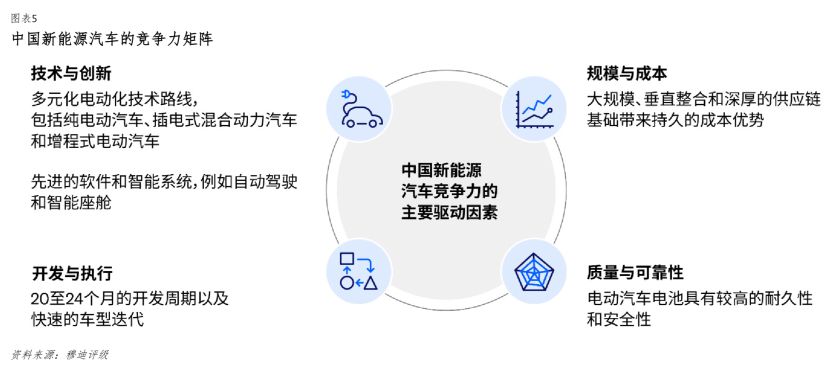
中国新能源汽车的全球竞争力得益于中国庞大的国内生产规模、全球最完整的电动汽车供应链、更高的垂直整合程度、更快的产品迭代周期,以及在动力电池、电动汽车动力总成和软件能力方面的技术领先地位(图表5)。
单凭出口增长将不足以维持全球竞争力。无论是发达市场还是新兴市场,政府政策都在转向本地化生产和供应链发展(见附录)。中国自2027年4月起下调新能源汽车出口退税率,这也将对出口利润率造成压力。关税上升、政策调整以及本地化含量要求等因素正在削弱整车出口的吸引力,并提高本地化生产布局的战略性价值。
本地化生产正在成为中国汽车业的一项必要战略。这也为中国汽车零部件供应商带来了增长机遇,因为他们追随其车企客户出海并在当地建立产能。
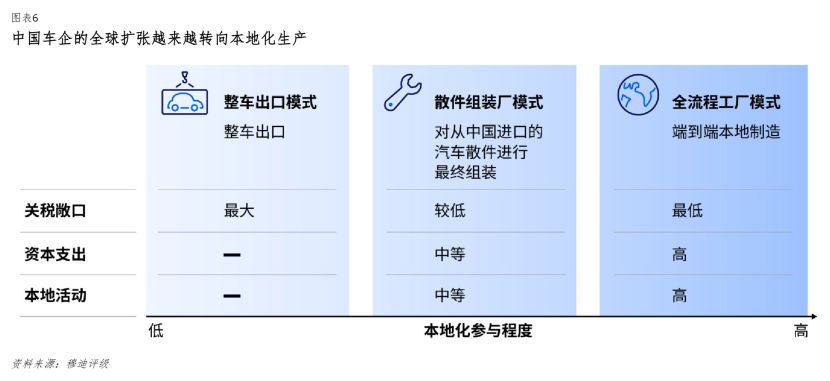
中国车企通常遵循渐进的全球化路径(图表6)。整车出口使企业能够快速测试需求且所需投资有限,但面临最高的关税敞口,而且与当地市场的融合程度最低。散件组装模式可降低关税敞口,且所需资本支出适中。设立全流程本地生产厂能获得最强的市场准入,并实现最高程度的供应链整合,但需要更高的前期投资、更长的产能爬坡期和更深入的本地治理能力。
本地化不仅仅涵盖生产环节。要保持在海外市场的长期竞争力,中国车企还需与当地经销商、汽车融资服务提供商和售后服务提供商建立并保持合作关系。
中国车企的本地化战略反映了其规模、资源和战略侧重点
中国汽车制造商正在采取不同的本地化战略,反映了其规模、财务实力和战略重点。
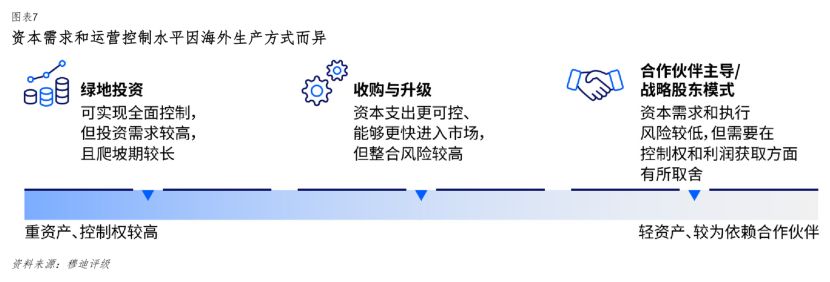
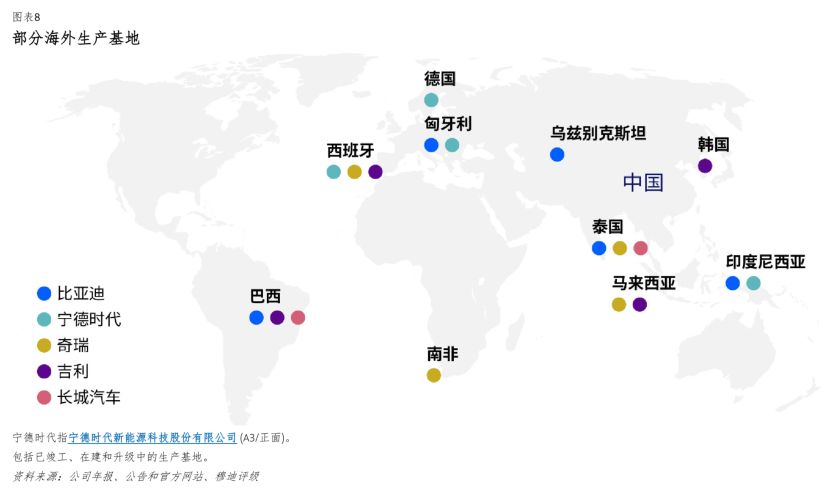
全球最大的新能源车企比亚迪正在匈牙利开展绿地投资。这种方式需要更高的前期投资和更长的产能爬坡期,但使公司能够全面控制运营并降低整合风险。如果生产工厂能够实现预期产能释放,绿地投资在长期内具有正面信用影响,但短期内资本支出、运营资金需求和较低的初始产能利用率可能带来信用压力。
部分车企采取收购后升级改造的方式。例如,中国最大的汽车出口商奇瑞最近在南非收购了日产汽车(Ba2/负面)的一家工厂,并开始进行设施升级。在海外市场有较长运营记录的长城汽车于2021年收购了梅赛德斯-奔驰(A2/稳定)在巴西的一家工厂,该厂在改造完成后于2025年投产。收购闲置或产能利用不足的工厂有助于控制资本支出并加快市场准入,但同时也会带来整合风险,涉及原有资产升级、劳资关系、生产设施现代化以及本地供应商体系培育等方面的挑战。如果这些风险成真,可能导致盈利贡献延迟。
吉利和零跑汽车采用了更轻资产、以合作伙伴关系主导的方式。吉利是2026年上半年海外销售增长最快的车企之一,该公司通过少数股权投资和与当地车企共享产能的方式获得了当地产能。2025年,吉利以7,500 万欧元现金收购雷诺巴西公司21.3%的股权,并达成了一项技术转让安排,这使其能够在2026年年中开始在当地生产吉利EX5车型。
快速发展的新能源汽车新势力企业零跑汽车与其战略股东Stellantis N.V.(Baa3/稳定)组建了合资企业零跑国际,后者拥有在大中华区以外零跑汽车产品的独家销售和生产权。零跑国际正在借助Stellantis的销售渠道和售后服务网络迅速拓展欧洲市场。以合作伙伴关系主导的方式通过与当地伙伴方的协同合作降低了资本需求和执行风险,但与此同时,也需要在运营控制权、技术保护以及利润获取能力方面作出一定权衡。这种伙伴关系也给车企带来交易对手风险,如果战略伙伴陷入困境或财务状况减弱,可能对其运营造成干扰。
车企还根据地缘局势和财务实力来调整其本地化战略。例如,比亚迪正以不同方式实现部分市场的本地化生产,包括在乌兹别克斯坦与 JSC UzAuto Motors(Ba3/稳定)建立合资企业以及收购并改造福特汽车公司(Ba1/稳定)在巴西的工厂旧址。
扩张阶段财务压力将上升
海外生产需要大量资金、审慎的资本配置和持续获得融资的能力。随着时间的推移,本地化生产可以降低货运成本和关税敞口,并深化与本地供应链的融合,但初始阶段涉及较高的资本支出、启动成本、较低的产能利用率以及较高的合规和运营成本。车企在出海过程中还必须管理汇率波动风险。
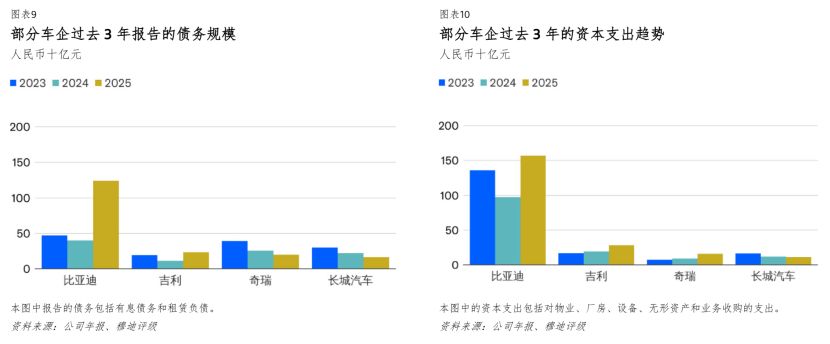
近年来,许多中国车企提高了资本支出,尤其是在海外开展大规模新项目投资或大量投资于电气化和智能汽车技术的企业。这令一些企业的融资需求和债务负担上升(图表9-10)。但是,规模较大、技术领先、资产负债表强劲、融资渠道多元化和流动性良好的车企更有望吸收这些暂时的压力。随着海外产能逐步爬坡并带动盈利和现金流改善,此类企业的债务杠杆率可能在未来1-2年逐渐下降。
与之相反,新兴的新能源车企在海外市场面临的财务和执行风险要更高,原因是其运营历史较短,财务业绩波动较大且融资渠道更有限。
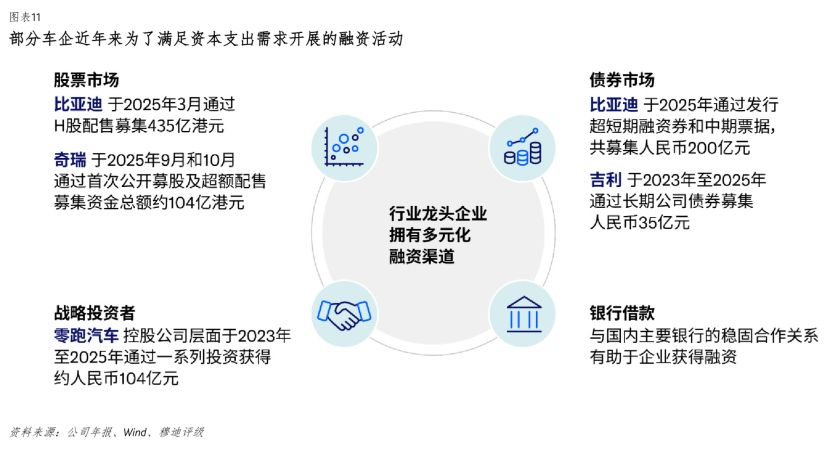
多元化的融资渠道和强劲的流动性是支持本地化的关键。行业领先企业在过去几年中已通过首次公开募股、配股和战略性投资募集了股权资金。它们还保持了与国内银行的密切关系,并受益于更宽松的境内融资环境,这使其能够在国内发行低成本的长期债券(图表11)。这些渠道为支持海外生产本地化提供了充足的流动性。
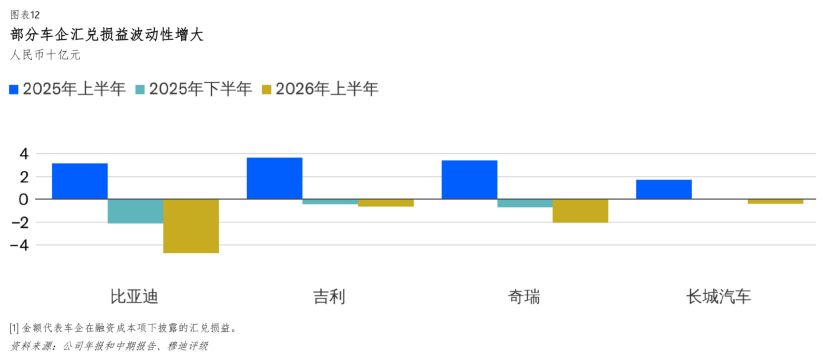
随着海外收入和资产的增长,汇率波动将对车企的财务业绩产生更大影响(图表12)。在过去一年人民币升值周期中,车企普遍计入了较大的汇兑损失。这凸显出加强外汇风险管理的必要性,包括使用对冲工具以缓解外币计价资产和交易的波动风险。
合规正逐渐成为影响竞争力的一项重要因素
除了财务因素之外,合规正日益成为中国车企出海面临的一项重大挑战。车企及其零部件供应商必须应对日益复杂的监管要求,涵盖劳动力与就业、环境标准、碳排放与电池要求、数据安全、智能网联汽车隐私、消费者保护以及外商投资审查等方面。这些要求因市场而异并且持续演变。
随着企业从出口拉动模式转向本地化生产,合规风险变得更加突出。以出口为主的业务在很大程度上依赖经销商和销售子公司,而本地化生产则要求企业更深入地与监管机构、员工、供应商和社区互动,并更深入地参与数据治理。同时,环境、社会和公司治理相关审查敞口也会上升,包括负责任采购、电池回收、劳动实践、客户关系和环境许可。
近期因环境问题导致恩捷股份在匈牙利的电池隔膜厂暂停运营的事件凸显出上述风险。该事件反映出环境合规、社区参与以及有效管理政治和监管风险对在欧洲实行本地化生产的车企和电池供应链公司的重要性。
中国监管机构发布的汽车行业境外竞争行为与合规建设指引表明其旨在引导车企的海外扩张实现更高质量、更可持续的增长。该文件鼓励企业加强定价纪律和本地化的合规能力,侧重于产品质量、售后服务、遵守劳动法规、数据安全、知识产权保护、反垄断合规和环境责任。该文件虽然不具法律约束力,但提供了明确的政策路线图,并反映了监管机构对中国汽车产业全球化战略长期可持续性的审查日益严格。
有健全的合规框架、本地化治理、透明披露和严格的供应链监督的车企将更有能力应对监管风险。相反,若合规体系薄弱,将会加大项目延误、罚款、声誉受损或市场准入受限的风险,进而削弱信用质量。随着海外本地化的加速,治理和风险管理能力将成为中国车企竞争力更重要的区分因素。
附录
政策趋向于海外市场本土化生产和供应链
在发达市场,中国车企通常面临较高的关税、更严格的电池供应链监管和不断提高的本地含量要求。泰国、印尼、马来西亚、巴西和墨西哥等新兴市场也在促使车企将生产本地化,以享受激励政策或维持竞争力。