中金:上周投资级中资美元债涨跌互现,高收益小幅反弹
本文来自“中金固定收益研究”,作者于杰、袁文博等。原标题《【中金固收·信用】投资级涨跌互现,高收益小幅反弹 —— 中资美元债周报》。
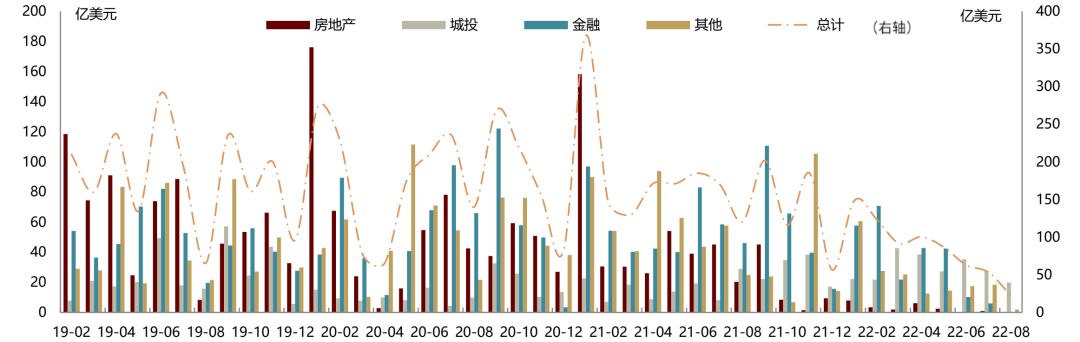
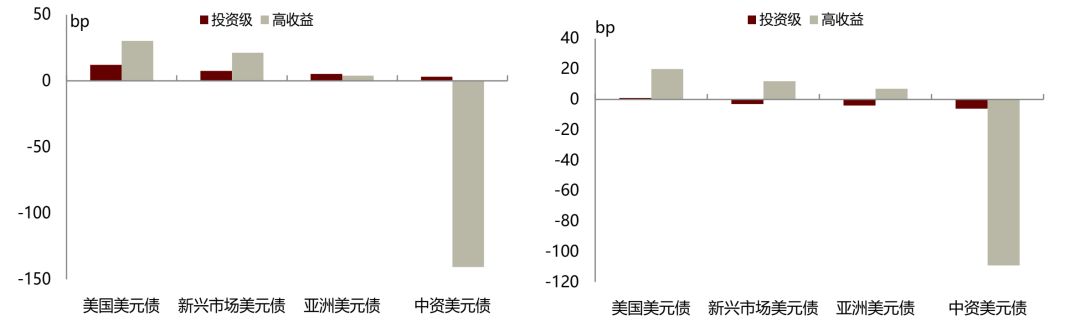
上周中资美元债一级新发约4.53亿美元,发行量处于低位,发行继续集中在城投行业。从收益率和利差来看,上周中资投资级美元债收益率和利差分别变动3bp和-6bp,中资高收益美元债的收益率和利差分别下行141bp和109bp。美债利率展望来看,我们认为年内美债短端收益率回落动力有限、甚至可能进一步上行,而长端利率虽也受到政策利率影响,但其同时也会反映市场对基本面的预期。投资级中资美元债方面,我们认为后续市场短期可能保持小幅波动盘整状态,高收益中资美元债可适当把握高资质企业短端债券受行业估值扰动影响产生的机会。
一级市场回顾
上周中资美元债一级新发约4.53亿美元,发行量处于低位,发行继续集中在城投行业。具体而言:
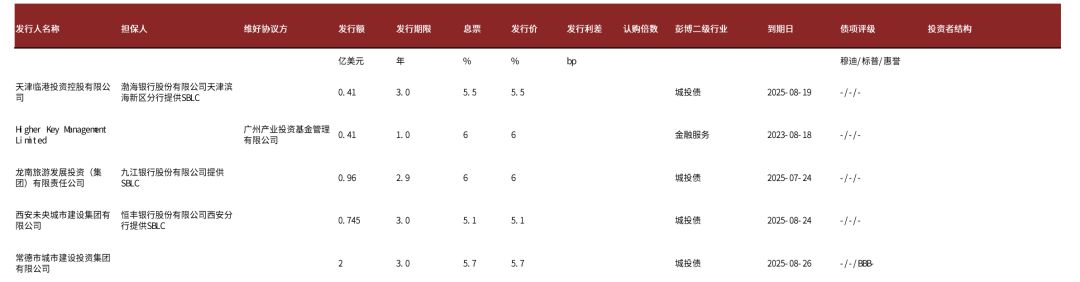
城投方面,天津临港控股8月16日定价3年期、4100万美元债券,由渤海银行天津滨海新区分行提供SBLC,最终指导价和发行价为5.5%。龙南旅游发展8月17日定价2.92年期、0.96亿美元债券,由九江银行股份有限公司提供SBLC,最终指导价和发行价为6%。西安未央城建8月17日定价3年期、7450万美元债券,由恒丰银行西安分行提供SBLC,初始价5.3%区域,最终指导价和发行价为5.1%。常德城投8月19日定价3年期、2亿美元可持续发展债券,最终指导价和发行价为5.7%。
其他行业方面,广州产业投资基金8月16日以维好结构定价364天、0.41亿美元债券,初始价6.1%区域,最终指导价和发行价为6%。
二级市场回顾
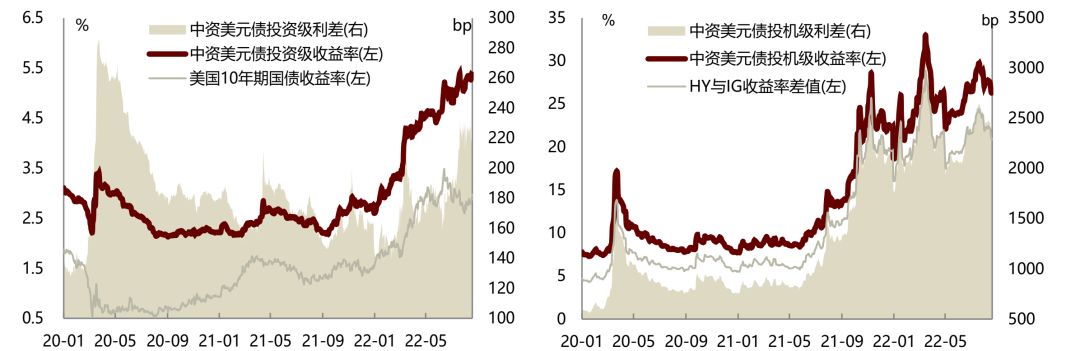
上周投资级中资美元债表现较稳健,国企、银行AT1、TMT均有增量买盘介入,高收益地产板块前半周由于政策提振效果强劲反弹,后半周由于获利了结力量回吐部分涨幅。从收益率和利差来看,上周中资投资级美元债收益率和利差分别变动3bp和-6bp,中资高收益美元债的收益率和利差分别下行141bp和109bp。目前投资级和高收益收益率中枢分别为5.38%和26.27%,处于历史91%和96%分位数,利差中枢分别为218bp和2360bp,处于历史76%和95%分位数。8月15日,投资级方面,国企永续债需求相对较强,中石油、中海油债券利差收窄,高收益板块整体走强,困境主体例如龙光、富力等看到私银抄底买盘。8月16日,投资级表现稳健,市场主要关注TMT板块,美团美元债波动较大,利差最多走阔40bp,收盘利差走阔15bp,腾讯美元债利差则收窄3-4bp,投资级地产板块龙湖曲线收涨10pt,万科美元债上涨3-4pt;高收益地产市场在政策支持提振下继续走强,碧桂园、旭辉美元债价格收涨7-10pt。8月17日,投资级方面,国企、TMT以及AT1板块均有不错需求,利差整体收窄,AMC板块由于中国华融发布上半年预亏188.8亿元的盈利预警小幅走弱,华融长端美元债下跌3-4pt;高收益地产延续上涨,早盘高开2-3pt,但午后获利了结盘带动下基本回吐上午涨幅。8月18日,投资级表现继续坚挺,银行AT1、城投等看到较好买入,上海电气在被穆迪下调评级至Baa3负面后最多下跌2-3pt,后在境内买盘下部分收复失地,华融美元债同样看到境内买盘;高收益地产继续回吐涨幅,当日早间碧桂园发布业绩盈利预警警告,预计上半年核心净利润介于约45-50亿元,去年同期为约152亿元,当日碧桂园美元债下跌1-3pt。8月19日,投资级呈双向交易,高收益地产基本持平。
信用事件
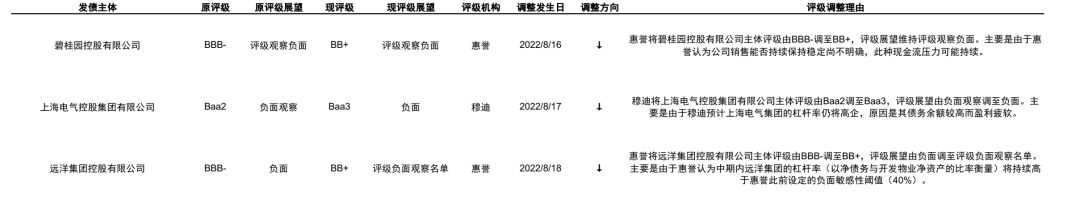
上周负面评级主体包括:碧桂园控股有限公司、远洋集团控股有限公司和上海电气控股集团有限公司。
►惠誉将碧桂园控股有限公司主体评级由BBB-调至BB+,评级展望维持评级观察负面。主要是由于惠誉认为公司销售能否持续保持稳定尚不明确,此种现金流压力可能持续。
►惠誉将远洋集团控股有限公司主体评级由BBB-调至BB+,评级展望由负面调至评级负面观察名单。主要是由于惠誉认为中期内远洋集团的杠杆率(以净债务与开发物业净资产的比率衡量)将持续高于惠誉此前设定的负面敏感性阈值(40%)。
►穆迪将上海电气控股集团有限公司主体评级由Baa2调至Baa3,评级展望由负面观察调至负面。主要是由于穆迪预计上海电气集团的杠杆率仍将高企,原因是其债务余额较高而盈利疲软。
上周无正面评级主体。
市场展望
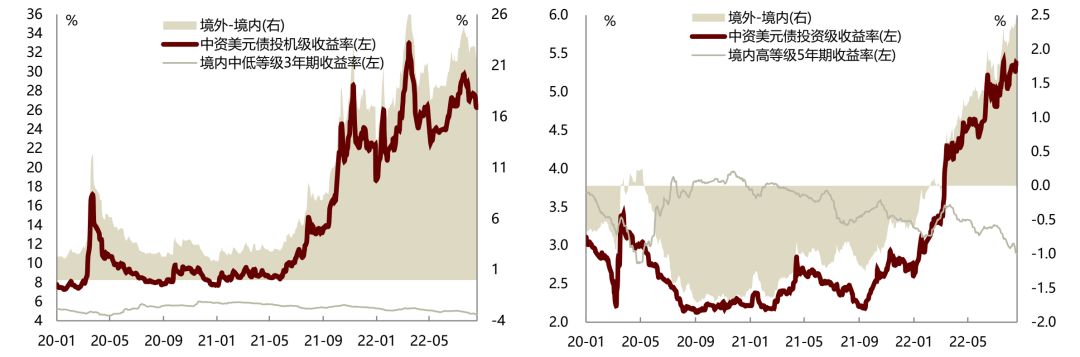
美债利率展望来看,我们认为年内美债短端收益率回落动力有限、甚至可能进一步上行,而长端利率虽也受到政策利率影响,但其同时也会反映市场对基本面的预期,在“抗通胀”和“衰退担忧”双重影响下,我们认为后续长端美债利率可能转为区间震荡,前期2.6%的低点可能为年内利率阶段性支撑下限,3%则为上限,波段交易可以关注本周五Jackson Hole全球央行年会上鲍威尔表态以及风险偏好切换等。投资级中资美元债方面,由于基准利率短期可能继续面临波折和盘整态势,我们认为后续市场短期可能保持小幅波动盘整状态,南向通落地带来的增量需求以及还在呈扩张趋势的境内外溢价空间带来的机会值得关注。高收益中资美元债方面,我们认为房地产供给端信用风险尚未化解背景下行业和市场情绪难以到达拐点,可适当把握高资质企业短端债券受行业估值扰动影响产生的机会。
风险
美联储加息超预期。
图表1:主要行业美元债月度发行量
注:截至2022年8月19日
资料来源:Bloomberg,中金公司研究部
图表2:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表3:美元债收益率上周变动(左图);美元债利差上周变动(右图)
资料来源:Factset,中金公司研究部
图表4:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
资料来源:Factset,中金公司研究部
图表5:境内外收益率比较
资料来源:Factset,Wind,中金公司研究部
图表6:中资美元债收益率、利差分位数水平
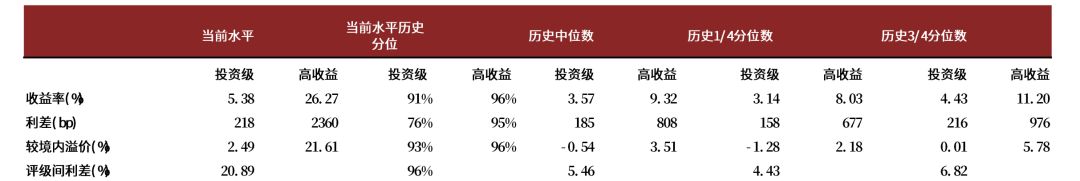
注:分位数自2008年4月30日起算,截至2022年8月19日
资料来源:Factset,中金公司研究部
图表7:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,惠誉,中金公司研究部