中达证券:政策面持续释放稳楼市信号,上周美元债地产板块迎久违修复行情
本文来自微信公众号“中达固收”。
美联储多位官员发表鹰派言论,市场静待杰克逊霍尔会议鲍威尔讲话。本周,美联储卡什卡利表示,目前美国的通货膨胀率非常高,必须采取行动控制通胀;同时预计美联储需要在2023年年底前提高其政策利率,即在目前2.25%-2.5%的基础上再提高2%。周四,堪萨斯联储主席乔治表示,美联储尚未将利率上调到对经济构成压力的程度,可能不得不暂时将利率提高至4%以上;亚特兰大联储主席博斯蒂克表示,下次政策会议之前如果数据依然强劲且通胀未明显走弱,可能促使美联储加息75个基点。多位美联储官员鹰派言论使得市场情绪偏谨慎,投资者静待周五晚间美联储主席鲍威尔在杰克逊霍尔全球央行年会上发表讲话,以明确下一步加息方向。
LPR非对称调降,央行继续释放稳楼市信号。本周央行将1年期LPR调降5个基点,5年期调降15个基点。不同期限LPR的非对称调降兼顾了实体经济稳增长与金融风险防范的双重需求,5年期LPR超预期调降,为房贷利率进一步打开了下行空间。展望后市,鉴于9-12月MLF到期量较大,不排除接下来央行通过降准的方式释放长期低成本流动性予以一定规模的置换的可能;当前经济形势下,未来LPR或也有进一步下调空间。
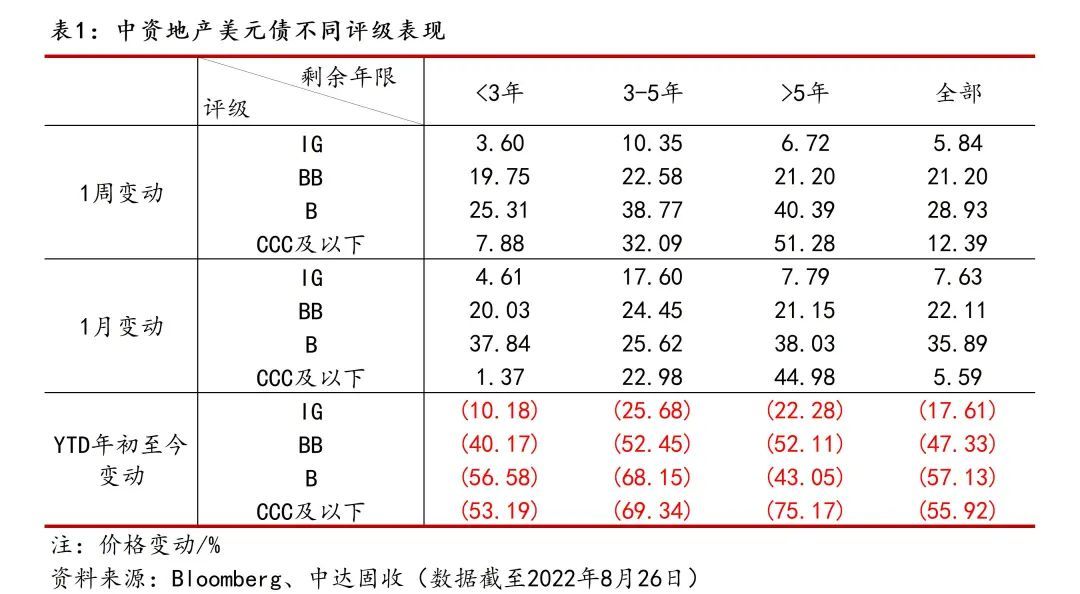
本周中资美元债一级发行规模微升,8月发行总量或创2013年12月以来的最低水平。二级市场全线上涨,投资级方面,各版块表现喜忧参半;高收益方面,地产板块整体估值有所回升。
中资地产美元债
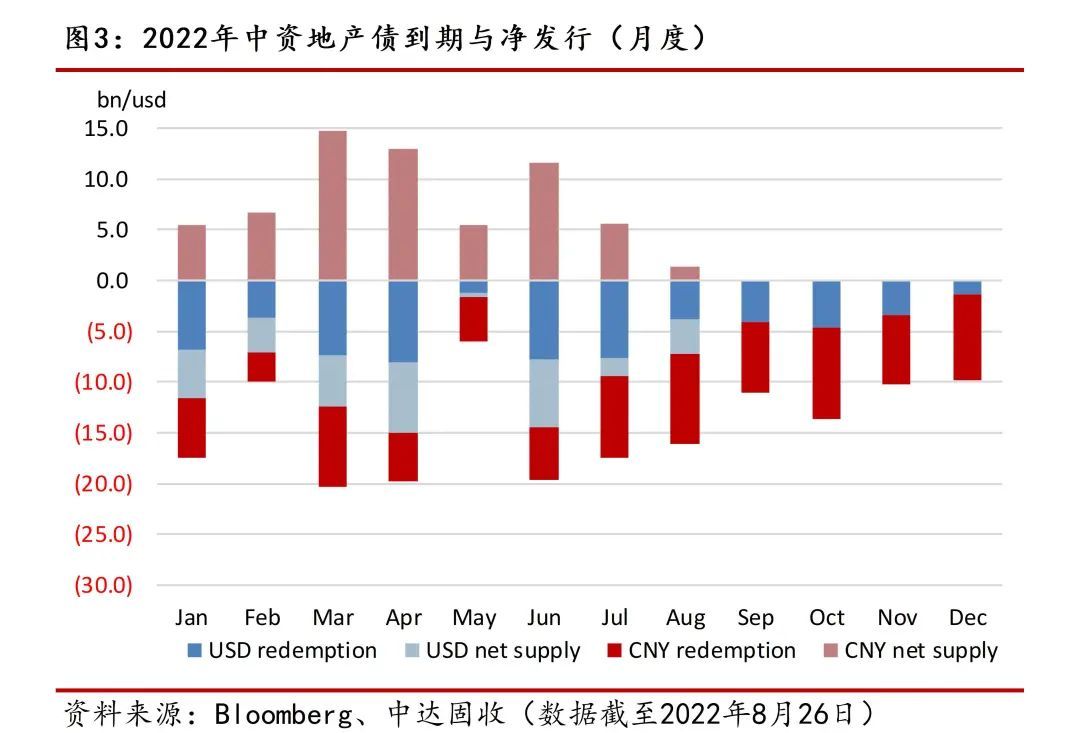
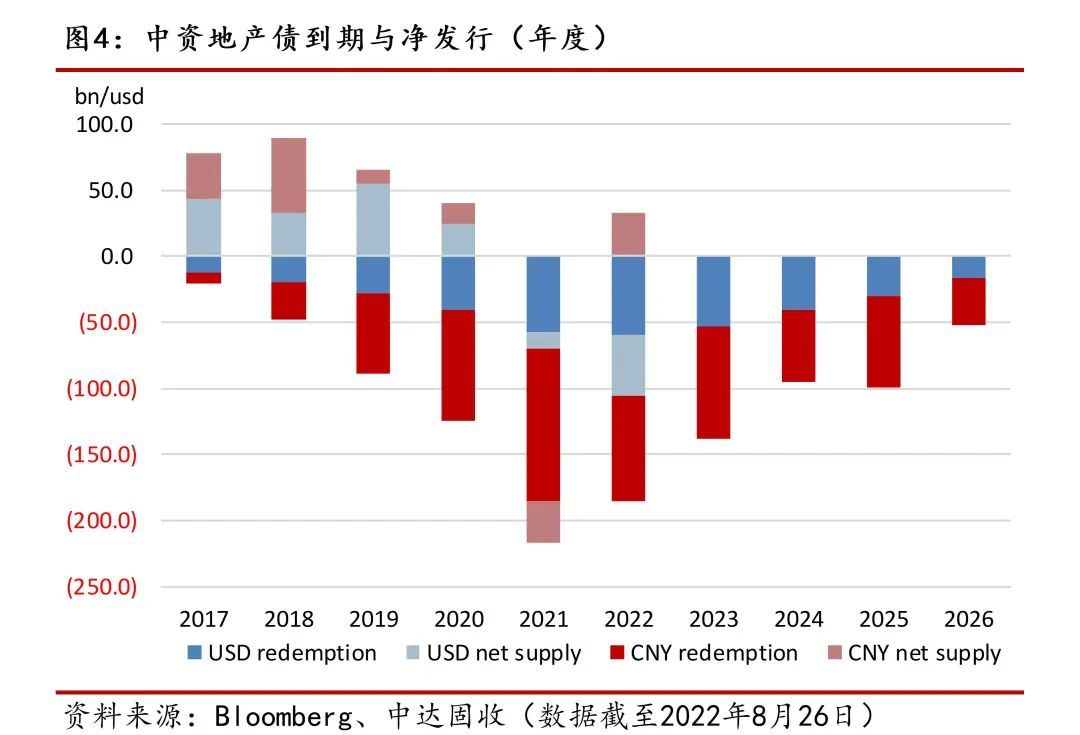
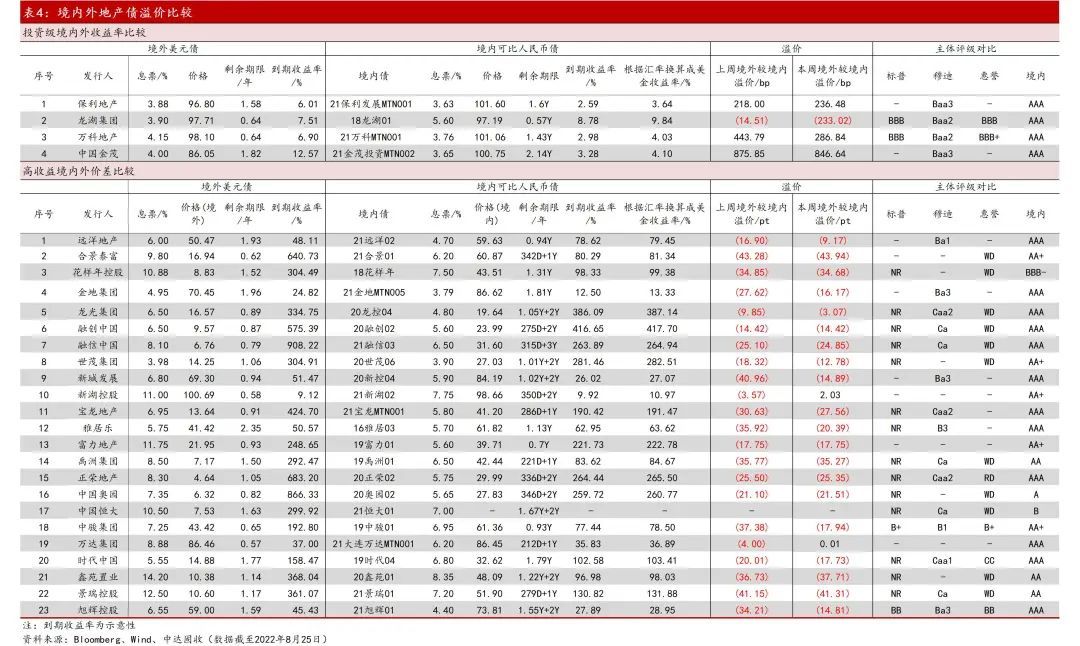
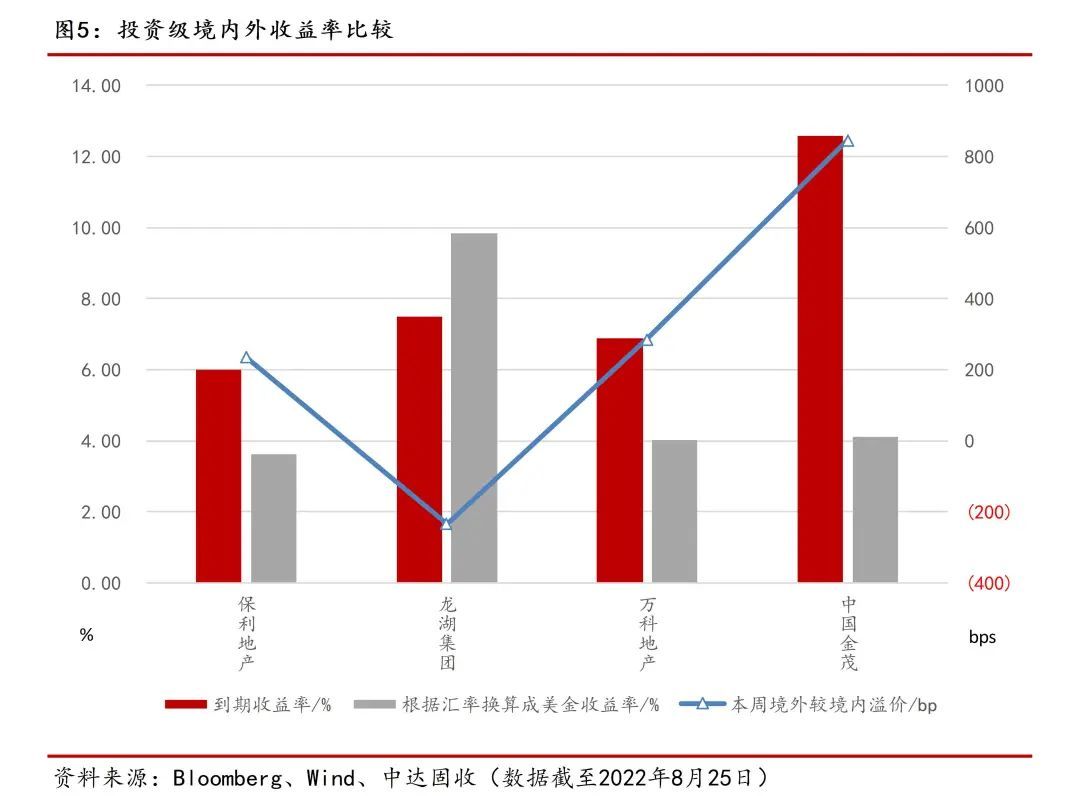
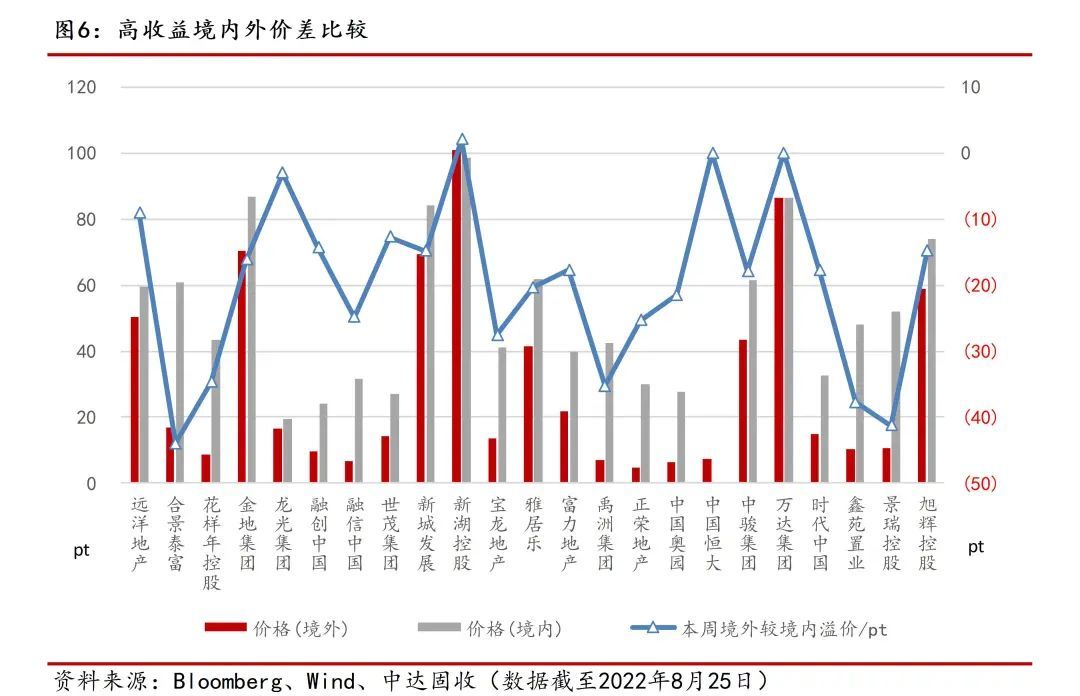
境内外地产价差
境外美元债市
本周美债收益率曲线趋平,10年期收益率重回3%上方。美国国债本周整体表现偏弱,受到2年期招标结果疲软,欧债下跌,以及期货大宗遭到抛盘等因素的影响,前三个交易日各期限收益率持续攀升。周四,强于预期的7年期国债拍卖结果提振了市场情绪,美债小幅回升,各期限收益率略有回落。截至周四收盘,2年期美债收益率周涨13.23bps,报3.3661%,5年期美债收益率周涨5.89bps,报3.1522%,10年期美债收益率周涨5.37bps,报3.0258%,2年-10年美债收益率之差拉宽2.28bps,报-34.03bps。
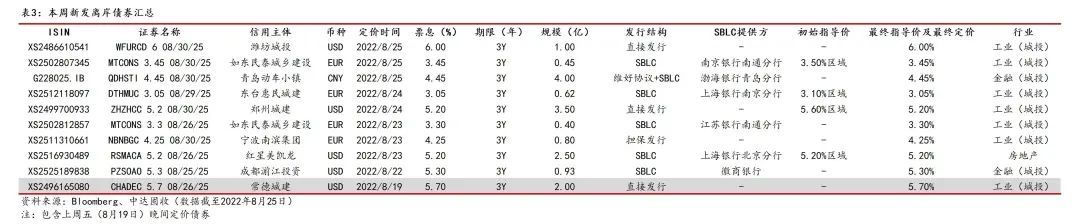
本周美元债一级市场发行规模小幅回升,欧元债券新发总量再创新高。截至周四,本周共有美元债新发4只,规模总计7.909亿美元。城投板块共3只,其中潍坊城投新发1亿美元债券,定价6.00%,为本周定价最高债券;郑州城建新发3年期债券规模3.5亿美元,为本周发行规模最大债券。地产板块,红星美凯龙在银行担保下发行2.497亿美元债券,定价5.20%。其余币种方面,本周有人民币自贸区债券新发共1只,规模4亿人民币;欧元债券新发共4只,规模总计2.265亿欧元,其中东台惠民城建新发债券定价3.05%,为本周新发欧元债中最低定价,该笔发行中达证券担任联席全球协调人。
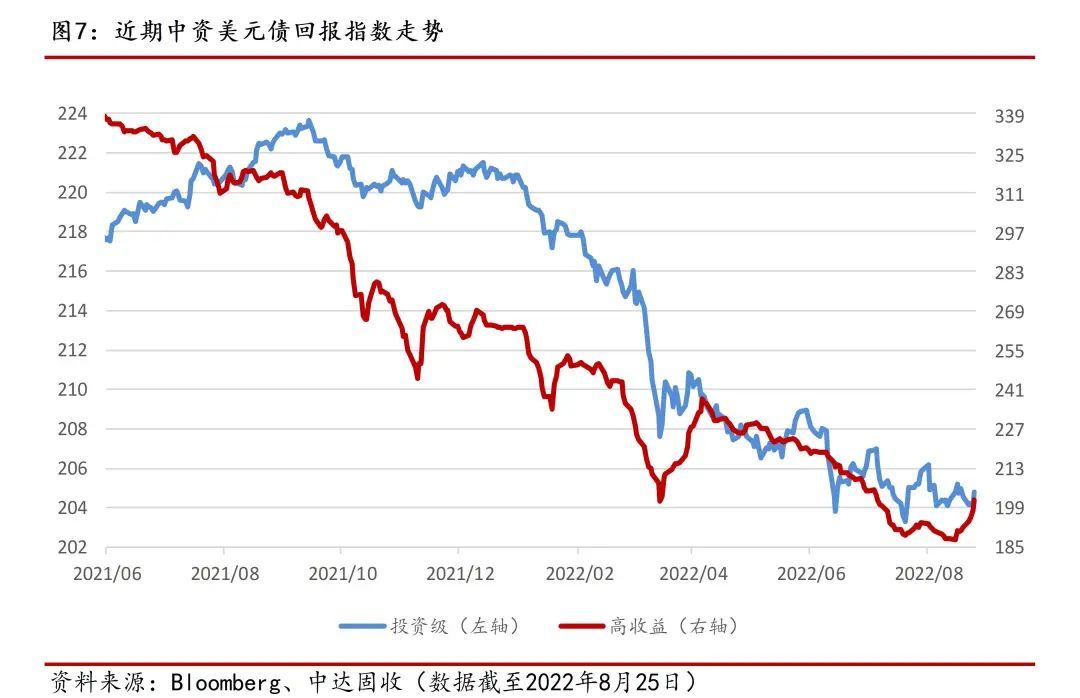
本周中资美元债二级市场指数走势分化,高收益指数重回200点上方。截至周四,中资美元债总回报指数最新价报210.4970,周跌0.79%;投资级回报指数最新价报204.7782,周跌0.10%;高收益回报指数最新价报201.8629,周涨5.06%。
本周投资级市场表现冷清,华融评级遭下调拖累AMC板块。中资美元债投资级市场本周涨跌互现,地产板块领涨,国企板块领跌。全周来看,国企板块,中海油利差走阔9-11bps,中石油走阔3-4bps,国家电网走阔2-11bps。科技板块涨跌不一,美团、小米收窄超15bps,阿里长端小幅收窄,华为、腾讯走阔5-10bps。地产板块普遍上涨,龙湖集团成功发行15亿人民币中期票据,曲线周涨6-7pt;中国金茂永续债上涨近13pt,万科周涨1-3pt。城投板块表现坚挺,兰州城投上涨近5pt,首创集团受买盘推动长端上行7pt左右,短端企稳。金融板块,银行AT1和T2变化不大;AMC板块卖压沉重,华融被穆迪列入负面观察名单,旗下美元债大跌,利差拉宽近150bps,受此影响信达拉宽6-14bps,长城拉宽10-90bps。
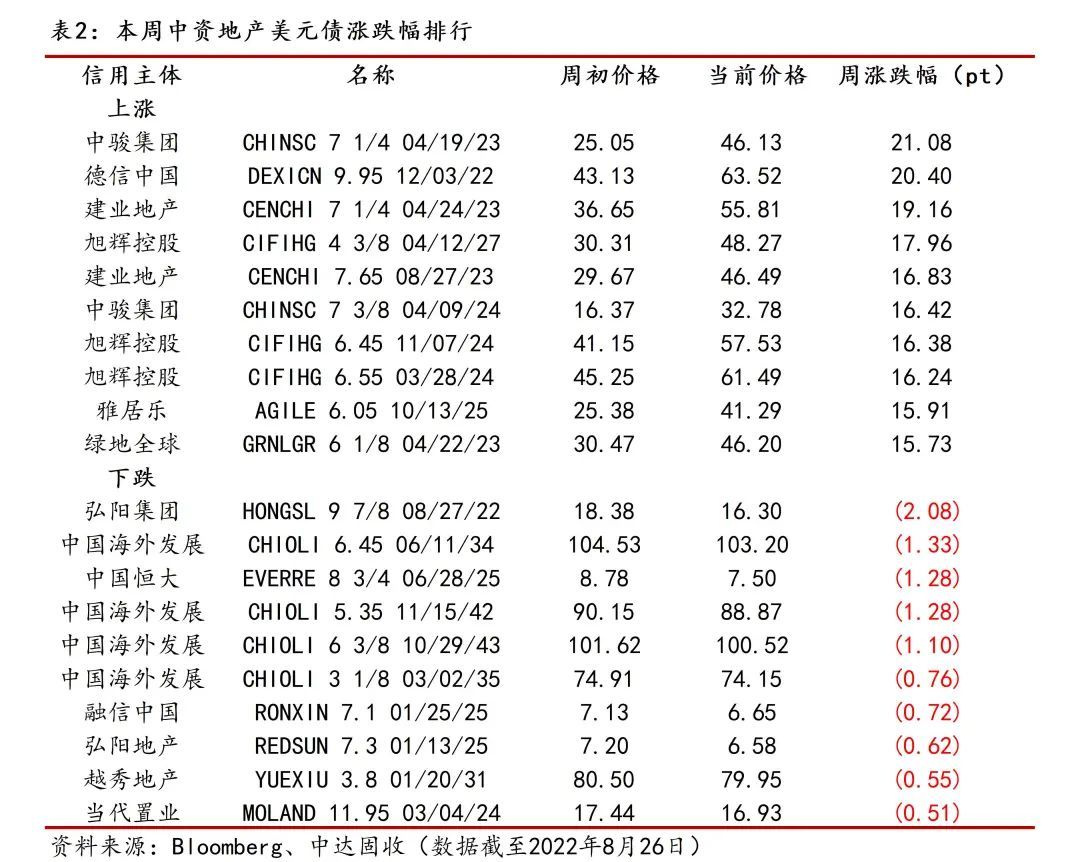
本周高收益市场交投活跃,地产板块迎久违修复行情。中资美元债高收益市场本周情绪向好,地产板块整体涨幅明显。标杆名字普遍上涨,碧桂园曲线上涨6-8pt;旭辉按期兑付永续债票息,同时计划担保发行境内债,曲线上行10-18pt,新城、路劲上行2-13pt。高波动名字中,杭州计划成立纾困基金或为德信提供支持,德信全周大涨16pt;合景泰富有实钱追逐,小幅上涨1-3pt;雅居乐上涨3-16pt,短端表现更好;绿地短端在单边买盘下上涨8-12pt,长端下行。困境名字有双向交投,融创中国小幅上涨2-3pt;龙光集团上涨4-6pt;正荣地产、阳光城、融信中国基本不变。工业板块持续走高,西部水泥在众多买盘追逐中上涨8pt;复星在与工银开展一项100亿人民币的银团贷款谈判,曲线上涨3-6pt。澳门博彩板块周初下行随后回升,全周基本保持不变。
国内债市
本周央行公开市场完全对冲到期量,单日逆回购操作维持低位。本周,央行共开展100亿元7天期逆回购操作,其中每天各20亿元,因本周有100亿元逆回购到期,因此本周央行公开市场完全对冲到期量。下周,公开市场将有100亿元逆回购到期。
货币市场利率先抑后扬,资金面整体均衡略显收敛。本周虽有央行调降LPR利率,但因临近月末银行间资金面略有收紧。周初三天,货币市场利率多数下跌,银行间资金供求由均衡逐渐宽松。周四周五,临近月末货币市场利率多数上涨,银行间资金面整体均衡略显收敛。截至本周五,隔夜回购加权利率较上周上行4.3bps,维持在1.249%附近;七天期加权利率较上周小幅上行26.7bps至1.706%附近。
本周国债期货震荡收平,国常会再次加码宽信用。周初两日,国债盘中延续回调走势,但30年期活跃券依然坚挺,收益率在近6年低点附近盘整。周三,国债窄幅震荡,10年期活跃券基本持平,30年期收益率继续反弹。周四,国常会再次加码宽信用叠加资金面略显收敛,现券期货明显调整,国债期货全线收跌,其中30年期领跌。周五,国债期货窄幅震荡多数收涨。全周来看,10年期主力合约涨0.08%,5年期主力合约跌0.02%,2年期主力合约接近持平。
本周一级市场发行规模回升。本周一级市场共发行1013只债券,规模总计11879.93亿元,较上周9579.44亿元有所回升。其中利率债74只,规模约为6014.22亿元;同业存单483只,规模约为3485.90亿元;信用债共456只,规模约为2379.81亿元。信用债中,金融债31只,规模约为1070.00亿元;公司债103只,规模约为363.37亿元。
宏观市场
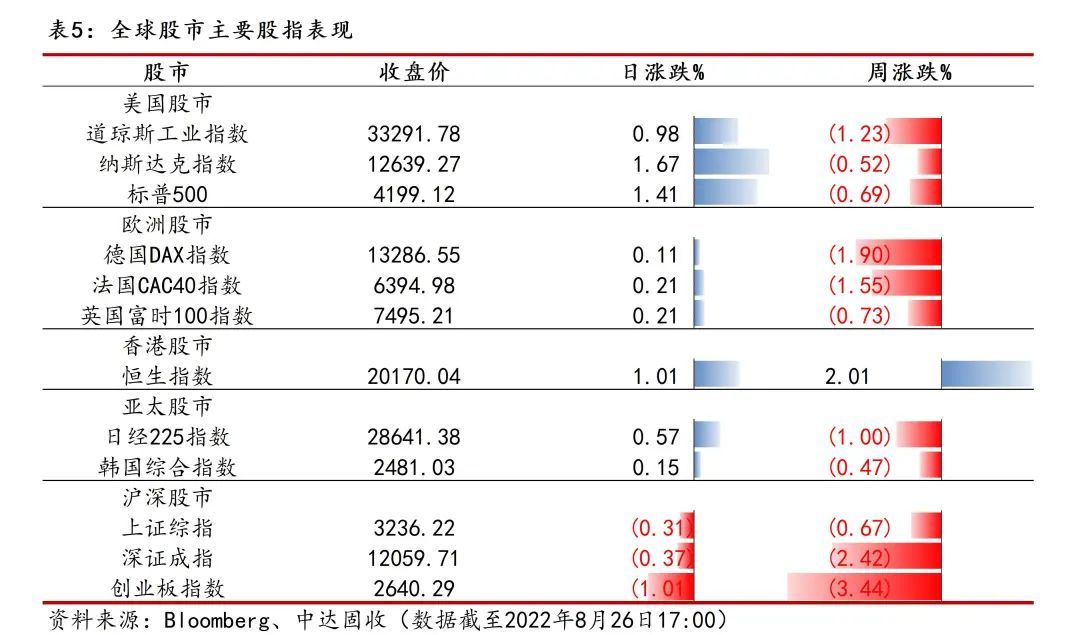
市场押注美联储坚持鹰派立场,本周美股全线下跌。周初两日,新公布美国经济数据表现不及预期,但多位美联储官员仍接连发表鹰派言论,美国股市连日下行,标普500指数周一创下6月16日以来最大单日跌幅。随后两日,一些美联储或将转向鸽派的言论引发小规模空头回补,美国股市企稳;投资者在杰克逊霍尔年会前保持谨慎,市场预计鲍威尔的讲话将保持鹰派基调。截至周四收盘,道琼斯工业指数周跌1.23%,报33291.78点,纳斯达克指数周跌0.52%,报12639.27点,标普500指数周跌0.69%,报4199.12点。
本周A股震荡下行,创业板指失守2700点关口。周一,受央行调降LPR利率提振,沪深三大股指震荡走升,市场情绪好转。周二,沪深股指全天窄幅震荡,光伏板块回暖。周三,A股三大股指小幅高开后一路震荡下行,创业板指失守2700点关口,并创3个月最大单日跌幅。周四,A股三大股指涨跌互现,受全球煤炭需求走高提振,煤炭、石油板块走强;与此同时,国常会部署19项接续政策,基建板块全天较强。周五,A股震荡下行,沪指、深成指冲高回落,创业板指低开后弱势震荡;午后三大指数逐步下行,创业板指跌幅达1%,录得三连阴。截至周五收盘,上证综指周跌0.67%,报3236.22点,深证成指周跌2.42%,报12059.71点,创业板指数周跌3.44%,报2640.29点。
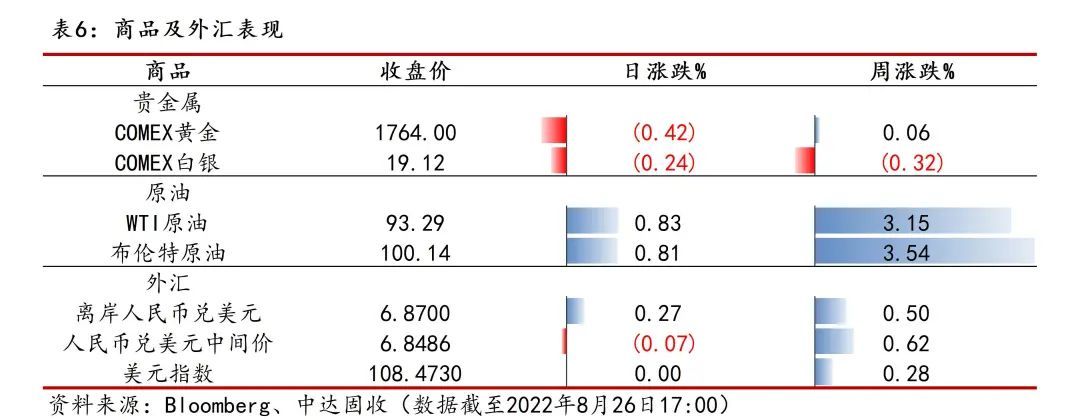
LPR调降中美利差扩大,本周人民币承压走低。周初两日,因央行调降LPR利率,中美利差进一步扩大,人民币承压下行。随后两日,人民币震荡微升。周五,因美元指数总体持续处于高位,市场购汇需求略多,人民币汇价再度下行。截至周五亚市收盘,在岸人民币兑美元周跌533基点,报6.8621;人民币兑美元中间价周跌421基点,报6.8486。展望后市,人民币短期表现需关注监管层释放信号,当前经济形势下,未来人民币温和贬值或为提振国内经济的下一政策选项。
宏观市场情绪偏谨慎,本周金价延续横盘整理行情。周一,受美元和美债收益率走高影响,金价承压。周二,美国企业活动连续第二个月萎缩,同时新建住宅销量创2016年初以来最低,数据显示美国经济疲软迹象,黄金止步六连跌。周三,美国7月二手房签约量降至疫情爆发以来最低水平,但当月核心资本品订单超预期,市场在权衡美联储未来的政策紧缩路径,金价走势方向不明。随后两日,美元小幅下跌推动黄金价格企稳。截止周五亚市收盘,COMEX黄金指数周涨0.06%,报1764.00美元/盎司。
OPEC+或将进行石油减产,本周油价止跌回升。本周国际油价主要受两方面因素驱动,一方面,据称伊核谈判或将取得一定进展,伊朗重回市场的预期令市场担忧供给激增;另一方面,沙特石油大臣表态原油期现货价格脱节,以沙特为首的OPEC+各国表态可能将减产以稳定油价。此外,美国原油库存下降一定程度上也为原油价格提供了有力支撑。截至周五亚市收盘,WTI原油周涨3.15%,报93.29美元/桶,布伦特原油周涨3.54%,报100.14美元/桶。