中信:市场预期美联储年内将再次加息,6月高低等级地产债利差收窄
本文来自微信公众号“明晰笔谈”,作者:明明FICC研究团队,原标题《【信用+月报】中资美元债交易美联储再加息预期》。
核心观点
2023年业已过半,上半年信用市场表现火热,不同板块均有不错表现。随着央行降息开启新一轮宽货币周期,资金面维持宽松,预计信用市场“资产荒”格局仍将维持。经历上半年机构的挖掘后,站在当前时点,再进一步或可获取更丰厚收益,如何在跨季后“抢跑”信用债?我们通过复盘6月各板块信用利差走势,并以此展望未来各品类信用债的投资机会。
注册制改革全面落地。6月20日,证监会发布《关于深化债券注册制改革的指导意见》和《关于注册制下提高中介机构债券业务执业质量的指导意见》,意味着债券注册制改革全面落地。近年来民企违约与舆情频发,净融资呈流出态势,信用债发行端持续收缩。此次指导意见可加强信用市场特别是中小主体的信息披露动力,提高投资者对中低等级与民营发行主体的信心,促进民企融资功能的恢复。同时,注册制改革还可使不同类型的债券风险与不同类型的投资者相匹配,有助于建立不同层次的信用市场,完善我国投资级和高收益市场的建设。
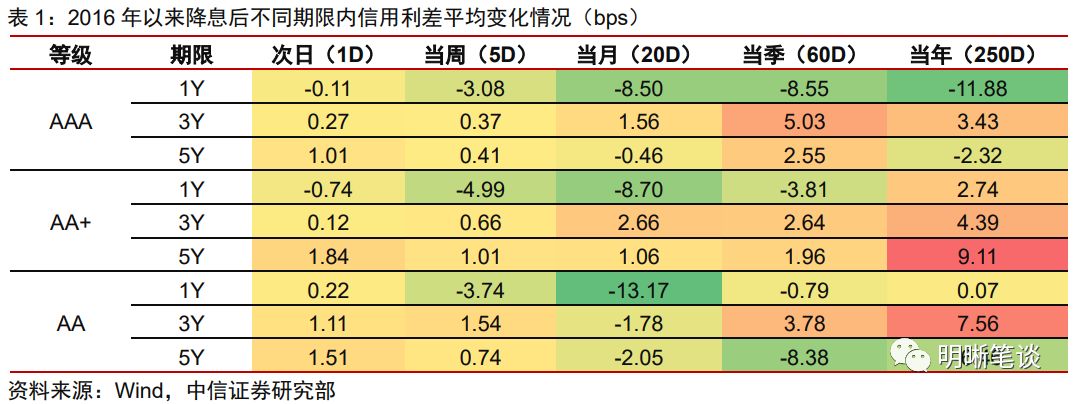
央行年内首次降息。6月,央行分别对OMO、MLF、LPR降息10bp,为今年以来的首次降息。复盘历次MLF降息后信用利差的表现来看,短期内高等级短久期品类收益率和信用利差下行,其余品类利差反而略有走阔;从月度区间看,中等级短久期信用利差收窄;拉长时间维度看,降息后高等级短久期品类信用利差呈收窄趋势,中等级品类的信用利差与收益率的下行与否则取决于后续货币政策是否持续宽松,如2020年央行连续降息后信用利差在季度和年度维度内收窄较多。
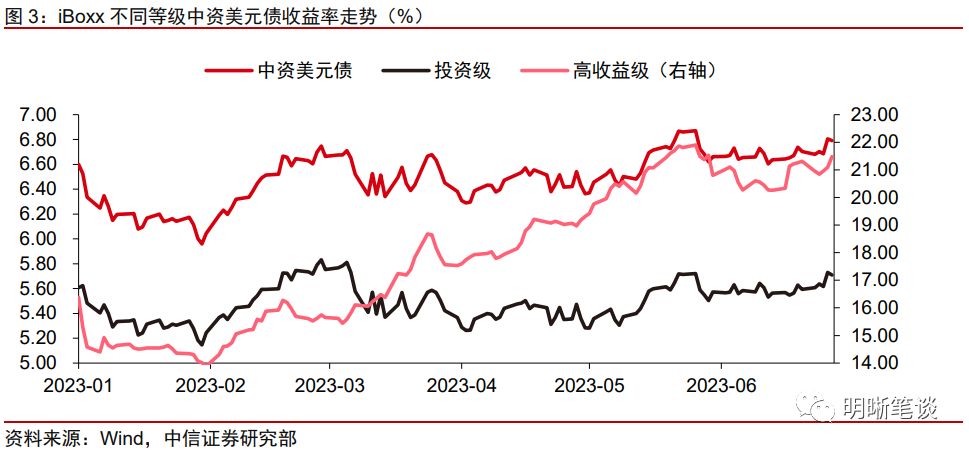
中资美元债交易美联储年内加息预期。6月15日美联储宣布暂停加息,符合市场预期,但点阵图显示年底利率预期中值为5.6%,年内美联储仍有加息空间。随着市场预期6月美联储暂停加息,美债利率下行,中资美元债收益率随之下行,其中高收益级收益率下降幅度更大,6月中旬后中资美元债进入博弈期,收益率小幅波动。随着美联储暂停加息靴子落地,同时释放鹰派信号,市场交易7月美联储再次加息的预期,美债利率上升,中资美元债收益率也再次上升。虽然年内美联储仍有加息空间,但当前已接近此轮加息周期的尾声,市场预期美联储再次加息的背景下,中资美元债收益率处于较高水平,性价比较高,具有良好的配置价值。
信用利差复盘:V形走势。6月信用利差先下后上,呈现“V”形走势,具体来看:跨月后资金面保持宽松,在债市结构性资产荒的背景下机构持续挖掘超额收益,信用利差保持下行趋势,压缩至32bp左右;6月15日央行降息后,基准利率下行,信用利差被动走阔;6月26日后信用利差短暂下行,主要为临近跨季资金面较紧张,抬升基准利率,随着央行加大逆回购规模投放流动性后资金面回归宽松,信用利差因此再次走阔。
分板块看信用利差:调整加大。6月不同板块利差调整,但板块内细分则各自表现不一,具体来看:对于城投债,高低等级城投债利差走势分化,AAA及AA+等级城投债利差先降后升,AA及AA-等级城投债利差全月呈上升趋势;对于地产债,行业基本面边际弱化,AAA和AA-等级地产债利差收窄,AA及以上等级地产债利差处于历史70%以上的高位,高等级地产债性价比凸显;对于煤钢债,煤钢债利差延续调整趋势,但变化幅度较小;对于银行二永债,利差相对保持稳定,较月初略有走阔,除高等级银行永续债利差较月初收窄,其余等级银行二永债利差均较月初走阔。
市场展望与投资策略:城投债:城投平台整合“化零为整”债务融资,预计将增强主体资质水平,提高外评等级,引起估值与利差下行,带来配置与交易的机会。地产债:关注优质的地方国企,风险偏好较高的机构则可下沉至获得“第二支箭”政策支持的民营房企,同时关注海外地产债的舆情与违约波动情况。煤钢债:警惕主体盈利边际弱化而引起估值调整的风险,建议关注产业修复情况与火电需求情况,动态把握煤钢债的性价比。银行二永债:短期内需警惕机构止盈、供给增加、不赎回多发等因素可能引起的估值波动,中长期来看,银行二永债或能获得机构青睐,收益率与利差具备下行空间。
风险因素:央行货币政策超预期;监管政策收紧导致融资环境恶化;宏观经济修复进度不及预期;个别信用事件冲击市场等。
债券注册制改革全面落地
6月20日,证监会发布《关于深化债券注册制改革的指导意见》和《关于注册制下提高中介机构债券业务执业质量的指导意见》,意味着债券注册制改革全面落地。此次出台的指导意见对发行主体和中介机构均提出了更高的要求,从而更好地保障投资者权益:主体方面,指导意见要求发行主体加强以偿债能力为重点的信息披露,强化偿债保障,加强募集资金的管理,同时监管机构对发行主体实施分类监管,打击违规行为;中介机构方面,指导意见要求中介机构强化执业规范,明确评级体系以违约率为核心,加强中介机构相关业务的质量和风险控制。
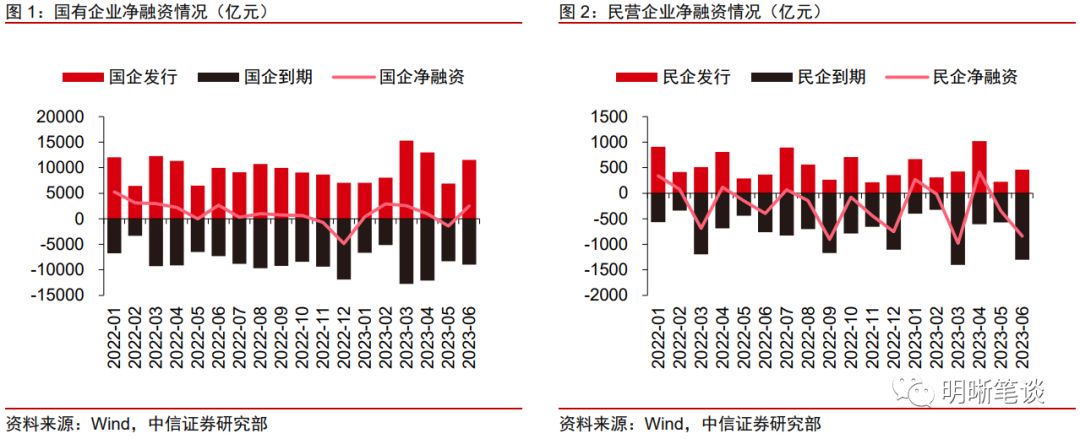
深化注册制改革,有助于民企融资回暖,培育多层次债券市场。近年来信用市场民企债券违约与舆情频发,引起市场对于民营企业主体偿债能力的担忧,2022年以来净融资呈流出态势,信用债发行端持续收缩。而融资能力的收缩反过来容易引起民企流动性紧张的情况,引起舆情的发生。此次指导意见可加强信用市场特别是中小主体的信息披露动力,提高投资者对中低等级与民营发行主体的信心,促进民企融资功能的恢复。同时,指导意见还提出“健全债券违约风险处置机制”和“完善投资者保护安排”,使不同类型的债券风险与不同类型的投资者相匹配,有助于建立不同层次的信用市场,完善我国投资级和高收益市场的建设。
央行年内首次降息
央行多类工具降息10bp。6月13日,央行逆回购中标利率为1.90%,较前一日下调10bp;6月15日1年期MLF中标利率为2.65%,较上月下调10bp;6月20日,1年期和5年期LPR报价利率分别为3.55%和4.20%,均下调10bp。本月MLF和LPR利率均下降10bp,是自2022年8月以来央行时隔10个月的首次降息,意味着新一轮宽货币周期的开启。
信用利差通常在降息后的中长期内呈收窄趋势。一般来说,信用市场的债牛由宽货币开始至宽信用尾声结束。复盘历次MLF降息后信用利差的表现来看,短期内高等级短久期品类收益率和信用利差下行,其余品类利差反而出现略有走阔;从月度区间看,中等级短久期信用利差收窄;拉长时间维度看,降息后高等级短久期品类信用利差一般呈收窄趋势,中等级品类的信用利差与收益率的下行与否则取决于后续货币政策是否持续宽松,如2020年央行连续降息后信用利差在季度和年度维度内收窄较多。
中资美元债交易美联储年内加息预期
美联储暂停加息,但释放鹰派信号。6月15日美联储宣布维持5%-5.25%的联邦基金目标利率不变,自2022年3月以来首次暂停加息,符合市场预期,但点阵图显示年底利率预期中值为5.6%,年内美联储仍有加息空间。此外,美联储仍释放鹰派信号,6月21日美联储主席鲍威尔表示可能在未来几个月内加息,6月22日鲍威尔表示今年再次加息两次是适当的。
6月议息会议后,中资美元债收益率跟随美债利率上行。随着市场预期6月美联储暂停加息,美债利率下行,中资美元债收益率随之下行,其中高收益级收益率下降幅度更大,6月中旬后中资美元债进入博弈期,收益率小幅波动。随着美联储暂停加息靴子落地,同时释放鹰派信号,市场交易7月美联储再次加息的预期,美债利率上升,中资美元债收益率也再次上升。虽然年内美联储仍有加息空间,但当前已接近此轮加息周期的尾声,在市场预期美联储再次加息的背景下,中资美元债收益率处于较高水平,性价比较高,具有良好的配置价值。
信用利差复盘:V形走势
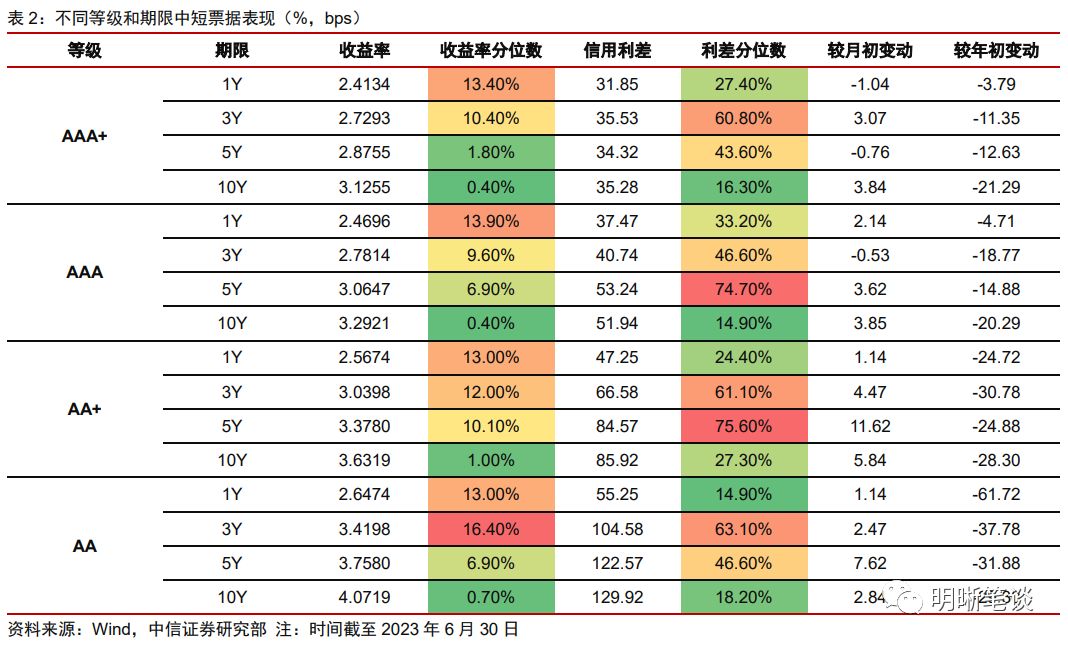
六月信用利差走势:票息策略表现较优。以中短票据收益率与利差代表信用债收益率与利差,6月信用市场整体略有调整,除1、3年期AAA+等级,3年期AAA等级信用利差外,其余等级与期限信用利差整体走阔,主要为央行降息后基准利率下行,信用利差被动走阔。具体来看,6月不同等级信用利差均有不同程度的调整,5、10年期信用利差走阔的幅度更大,其中5年期AA+等级信用利差增厚11.62bp,是6月调整幅度最大的品类。从历史分位数看,经历10年期高等级和1年期低等级信用利差处于历史15%左右的水平,而3-5年期信用利差则处于历史40%以上的较高水平。
分时间段看利差,本月信用利差先下后上,呈“V”形走势。以3年期AAA等级信用利差代表6月信用利差走势,以6月15日MLF利率下降10bp为界限,本月信用利差先下后上,呈现“V”形走势,具体来看:跨月后资金面保持宽松,在债市结构性资产荒的背景下机构持续挖掘超额收益,信用利差保持下行趋势,压缩至32bp左右;6月15日央行降息后,基准利率下行,信用利差被动走阔,6月26日后信用利差短暂下行,主要为临近跨季资金面较紧张,抬升基准利率,随着央行加大逆回购规模投放流动性后资金面回归宽松,信用利差因此再次走阔。
分板块看信用利差:调整加大
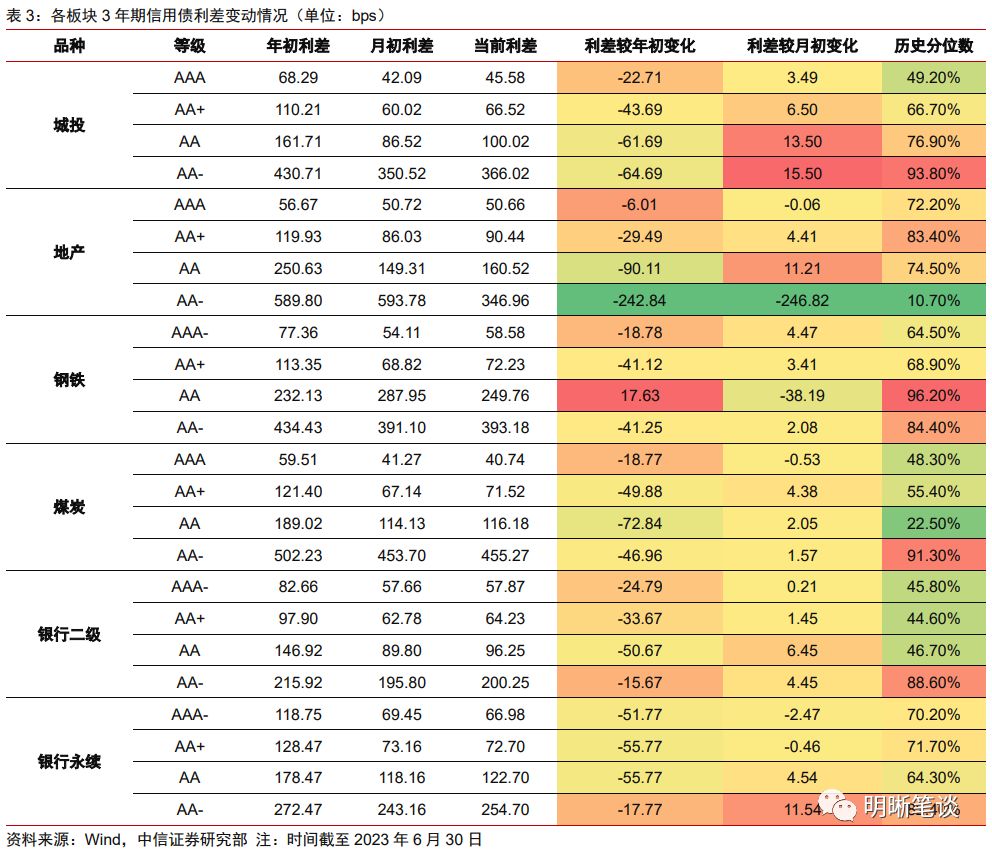
以3年期不同等级各类信用债利差代表不同板块利差走势,6月不同板块利差调整,但板块内细分则各自表现不一,具体来看:
城投债:中低等级利差调整幅度较大。6月部分地区城投平台仍有非标等舆情发生,利差整体调整。按等级看,AA和AA-等级城投债利差分别上行13.50bp和15.50bp,是6月调整幅度最大的品类,AA+及以上等级利差调整幅度较小。分时间段看,高低等级城投债利差走势分化,AAA及AA+等级城投债利差先降后升,AA及AA-等级城投债利差全月呈上升趋势,主要为舆情频发引起市场对中低等级主体偿债能力的担忧。
地产债:高低等级利差收窄。6月房地产行业销售情况边际走弱,国民企经营基本面分化加大;销售弱化的背景下,民企偿债来源更多来源于“第二支箭”融资政策的支持。利差方面,本月AAA和AA-等级地产债利差收窄,其中AA-变化幅度较大;从分位数角度看,AA及以上等级地产债利差处于历史70%以上的高位,高等级地产债具有较高性价比。
煤钢债:调整幅度较小。6月煤钢债利差延续调整趋势,但变化幅度较小。细分来看,煤炭债方面,AAA等级煤炭债利差略有收窄,其余等级均较月初走阔,AA-等级走阔幅度较小;钢铁债方面,AA等级钢铁债利差表现良好,6月收窄38.19bp,其余等级均较月初有所走阔,整体看6月钢铁债利差呈“V”形走势。
银行二永债:小幅走阔。6月银行二永债利差相对保持稳定,较月初略有走阔,具体来看,AA+及以上等级银行二级债利差走阔幅度较小,中低等级二级债利差分化加大,平均增厚幅度在5.45bp;高等级银行永续债利差较月初收窄,AA-等级银行永续债较月初走阔幅度较大。
市场展望与投资策略
预计“资产荒”行情仍将持续,降息打开利差下行空间。6月末资金利率短暂上行,随着央行投放流动性后回归到宽松水平,短期内对信用市场扰动影响减弱,新一轮宽货币下,预计信用市场维持宽货币、紧信用格局,中长期来看信用市场“资产荒”格局预计仍将维持,MLF降息打开了信用利差的下行空间,预计高等级信用利差或再次呈下降趋势,而中等级利差后续演绎情况则需根据未来货币与财政政策动态判断。
城投债:关注弱资质主体“抱团取暖”后评级上调带来的投资机会。2023年以来受舆情影响,部分区域主体融资难度上升,滚续融资受阻,加大地方债务压力。在此背景下,城投平台整合“化零为整”地进行债务融资。城投平台的整合预计将增强主体资质水平,提高外评等级,引起估值与利差下行,带来配置与交易的机会。但需注意并非所有城投公司的整合均可带来主体评级的提升,单纯的资产划转或股东变更等整合举措对估值水平影响不大,因此还需甄别城投公司整合“前”“中”“后”期带来的或有投资契机。
地产债:关注行业修复和政策呵护过程中估值修复的机会。虽然6月LPR下调报价利率一定程度上对地产销售有刺激作用,但销售的回暖还需等待政策传导与起效。预计2023年房地产行业维持弱修复格局,修复斜率则取决于增量的政策扶持。对于地产债而言,国民企经营基本面分化或仍呈扩大趋势,信用利差经历6月的调整后行至较高水平,建议关注优质的地方国企,风险偏好较高的机构则可下沉至获得“第二支箭”政策支持的民营房企,同时关注海外地产债的舆情与违约波动情况。
煤钢债:基本面波折,市场信心有待确认。下游产业需求恢复不足,6月以来煤钢价格保持波动,需警惕主体盈利边际弱化而引起估值调整的风险,建议关注产业修复情况与火电需求情况,动态把握煤钢债的性价比。
银行二永债:静待估值调整后的参与机会。6月银行二永债净融资规模再次保持净流入态势,短期内需警惕机构止盈、供给增加、不赎回多发等因素引起估值波动,中长期来看,银行二永债作为债市“资产荒”中兼具性价比和流动性的品类,预计仍将获得机构青睐,收益率与利差具备下行空间。
风险因素
央行货币政策超预期;监管政策收紧导致融资环境恶化;宏观经济修复进度不及预期;个别信用事件冲击市场等。