淞港基金:上周十年期美债收益率下行至3.83%,市场定价逻辑转变影响龙湖价格走势
本文来自微信公众号“淞港基金”。原文标题《淞港研究(20230717)》。
宏观回顾
本周国内宏观数据主要有:
7月10日,国家统计局公布数据。
中国6月CPI同比增长0%,预期0.2%,前值0.2%;6月PPI同比-5.4%,预期-5%,前值-4.6%。
7月11日,中国人民银行公布数据。
中国6月社会融资规模增量42200亿元,预期31000亿元,前值15600亿元;中国6月新增人民币贷款30500亿元,预期23185亿元,前值13628亿元;
中国6月M2货币供应同比增长11.3%,预期11.2%,前值11.6%;中国6月M1货币供应同比增长3.1%,预期4.4%,前值4.7%;中国6月M0货币供应同比增长9.8%,前值9.6%。
7月13日,中国海关总署公布数据。
按人民币计价,中国6月出口同比下降8.3%,前值-0.8%;中国6月进口同比-2.6%,前值2.3%;中国6月贸易顺差4912.5亿元,前值4523.3亿元。
按美元计价,中国6月出口同比为-12.4%,预期-10%,前值-7.5%;中国6月进口同比-6.8%,预期-4.1%,前值-4.5%;中国6月贸易顺差706.2亿美元,预期749亿美元,前值658.1亿美元。
海外方面宏观数据主要有:
7月12日,美国劳工统计局公布数据。
美国6月CPI同比增长3%,预期3.1%,前值4%;CPI环比增长0.2%,预期0.3%,前值0.1%;
美国6月核心CPI同比增长4.8%,预期5%,前值5.3%;美国6月核心CPI环比增长0.2%,预期0.3%,前值0.4%;
7月13日,美国劳工统计局公布数据。
美国6月PPI同比增长0.1%,预期0.4%,前值0.9%;PPI环比增长0.1%,预期0.2%,前值-0.4%;
美国6月核心PPI同比增长2.4%,预期2.6%,前值2.6%;美国6月核心PPI环比增长0.1%,预期0.2%,前值0.1%;
7月13日,美国劳工部公布数据。
美国7月8日当周首次申请失业救济人数23.7万人,预期25万人,前值24.9万人。
货币政策
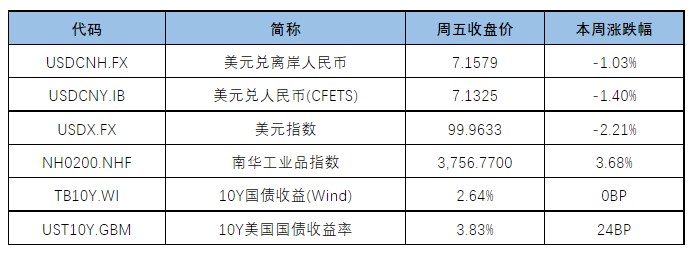
本周国内利率债市场总体仍保持平稳,十年期中国国债收益率维持在2.64%左右。本周美国债券市场收益率出现持续下跌,十年期美债收益率从4.07%下行至3.83%。
货币市场方面,本周资金面较宽松。
汇率方面,本周人民币上涨,在岸汇率和离岸汇率从7.24左右涨至7.15左右,美元指数下跌,黄金上涨。
股票市场
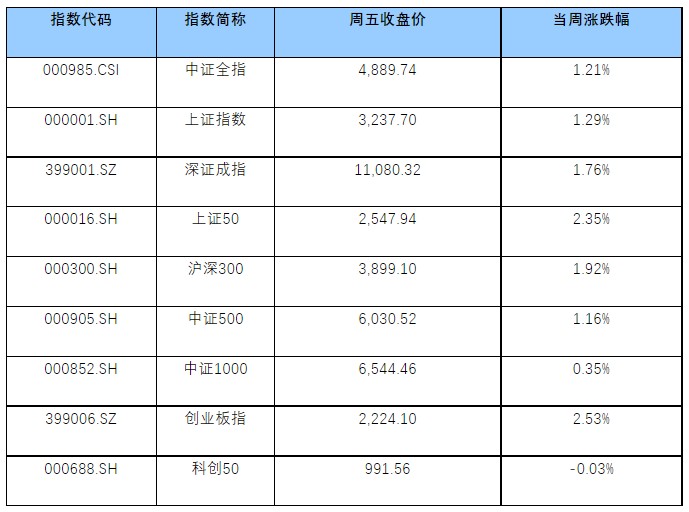
本周(7.10-7.14)A股市场全线上涨。6月社融、信贷规模大超预期。同时受益于美国通胀缓和。市场情绪改善。中证全指上涨1.21%。大票表现优于小票,50/300/500/1000指数分别变动2.35%/1.92%/1.16%/0.35%。
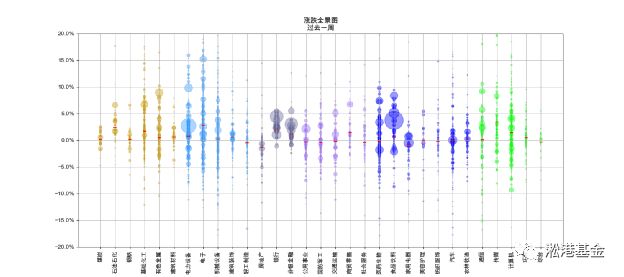
本周传媒、计算机和电子表现居前,截止7月15日暑期档票房已超80亿元,国产片持续发力,其中《消失的她》票房突破30亿,已成为暑期档历史第二高的电影。其他行业本周表现分化较小。
注释:
圆圈:每个圆圈代表一只个股,其大小代表流通市值规模相对水平。
横杠:行业中个股涨跌幅中位数。
本周截止收盘A股PE 24.68倍,处于历史中位数偏下水平。
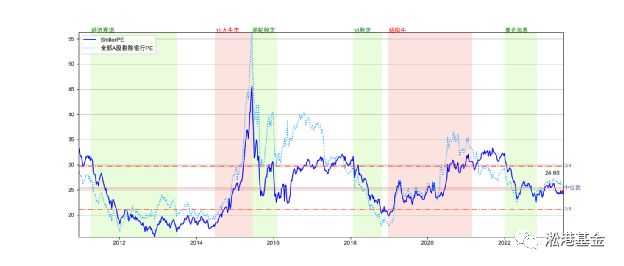
注释:
全部A股剔除银行PE:由于银行盈利约占全部A股盈利的40%,且估值呈现长期下行趋势,因而剔除更能反映市场真实估值水平。
Shiller PE:由于经济周期的存在,根据过去一年盈利水平计算的静态PE往往出现失真。Shiller PE的核心理念是通过计算过去几年完整经济周期经通胀调整的平均盈利,还原当前股价在平均盈利水平下的估值。本文数据以过去5年为基础(同样剔除银行)计算Shiller PE。
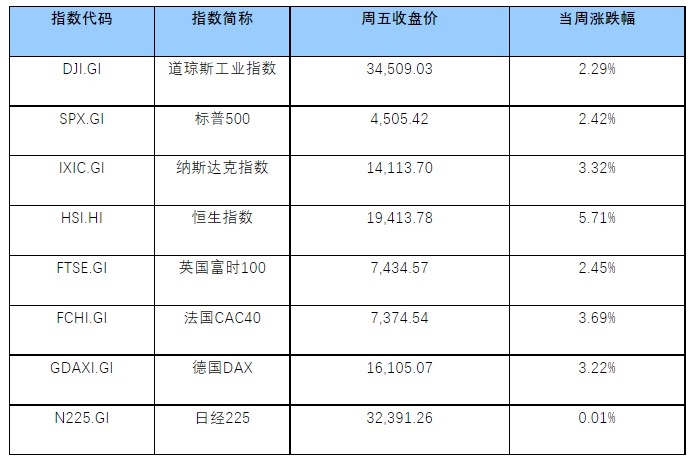
美国方面,本周公布的CPI放缓至3.0%,为2021年3月以来最低增速。核心通胀则放缓至4.8%。随着通胀降温,市场乐观情绪升温,经济可能能够避免衰退,实现“软着陆“。消费者信心指数也创下2006年以来最大月涨幅。受经济数据利好影响,本周美股强势反弹。
欧洲方面,伴随着美国通胀放缓,市场预期美联储紧缩周期或更快结束,欧洲政府债券收益率下跌,股市也创下三个半月以来最大单周涨幅。
日本方面,日经本周表现落后亚洲其他市场。
债券市场
本周利率债市场继续保持稳定,从利率债走势来看,即使是有利多消息,债券收益率仍然没有明显下行,这是典型的牛市后期表现。尽管市场仍然对经济保持偏悲观的预期,但从金融数据来看,最悲观的时期可能已经过去。
考虑到目前已经连续降息,在不发生特殊事件的情况下,至少会有一个季度的货币真空期,因此,对债券市场的利多基本落地,而一旦有对债券市场利空的消息,那么市场会有所反应,这对目前的利率债市场形成考验。
从高收益债市场表现来看,本周主要的成交集中在龙湖与金地上。从消息上看,龙湖并没有明确的利空,但是市场的定价逻辑是,在远洋之后,民营房企可能都会面对债券违约的风险,而龙湖,恰恰是目前存续债券最多的民营房企之一,也是此前市场认为财力最稳健的民营房企,所以市场一旦认为龙湖的定价逻辑发生变化,砸盘也在情理之中。
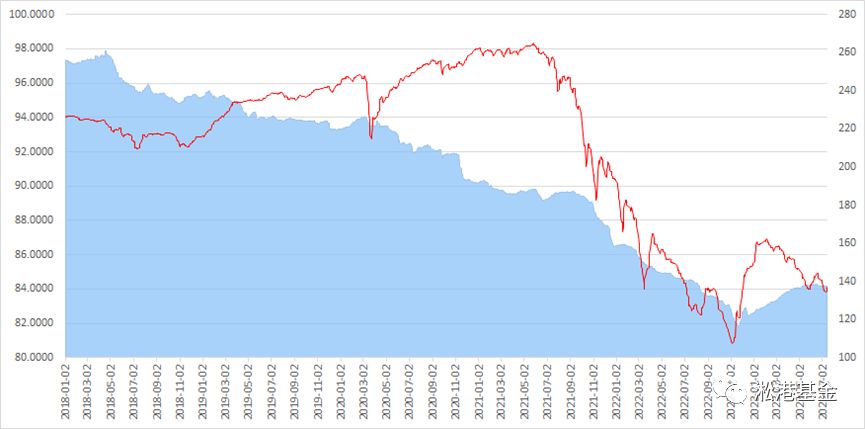
注释:蓝色部分为中证信用债高收益指数(左轴),红线为彭博中国高收益美元债指数(右轴)
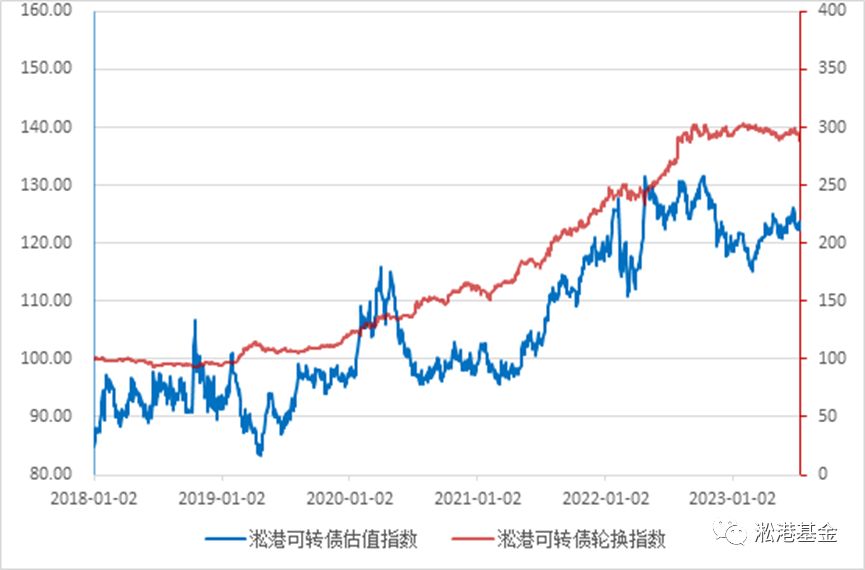
本周中证转债指数收408.04,较上周涨0.43%,中证1000指数收6544.46,较上周涨0.35%, 转债价格中位数为122.51,较上周涨0.46%,转股溢价率中位数36.52%,较上周跌0.75%;淞港可转债估值中位数122.68,较上周跌0.59%,本周可转债指数表现平稳,中证1000表现较弱,转债估值略有下跌,转债估值整体处于高位运行。