中金:6月地产政策整体基调未变放松预期落空,楼市销售持续走弱
本文来自微信公众号“ 中金固定收益研究”,作者: 王瑞娟、袁文博等,原标题《【中金固收·信用】销售持续弱势 —— 6月房地产债券月报》。
中金研究
2023年6月重点跟踪的70个城市有61个披露了全月销售数据,销售面积和销售额环比分别持平和下降1%,同比分别下降27%和22%;土地出让面积和出让金额同比均回落。境内外债券市场总体走低,地产行业利差总体走扩,美元元债总回报率0.15%,高收益和投资级回报率分别为-1.16%和1.40%,总体表现“先扬后抑”。往后看,我们认为后续政策上仍会在供需两端发力,但是对于政策力度不宜高估,我们也认为销售表现同比难以再度明显回升,在没有超预期政策基础下,国央企地产债底仓仍有较好收益,对于销售持续回调的民企地产债仍需谨。
风险
销售走弱超预期,政策调整超预期。
正文
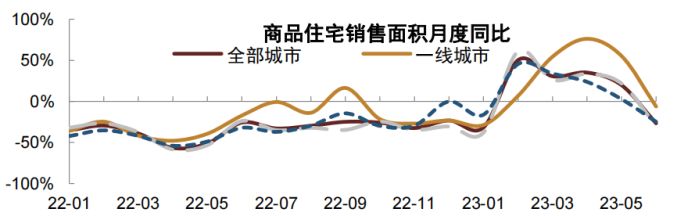
销售跟踪:根据中指研究院数据,2023年6月重点跟踪的70个城市有61个披露了全月销售数据,销售面积和销售额环比分别持平和下降1%,同比分别下降27%和22%,2023年1-6月销售面积和销售额累计同比增长8%和14%,累计增幅相比1-5月下滑。
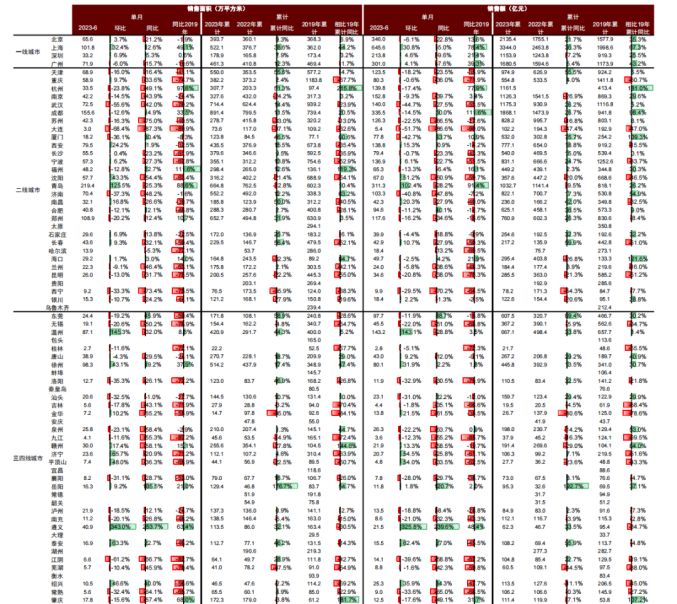
各类城市销售面积和销售额都是环比表现好于同比,同比来看大多数城市都走弱。具体来看,一线城市销售面积和销售额环比增长10%和11%,同比分别下降6%和11%,四个一线城市中仅广州销售面积环比负增长,上海环比增幅最大,上海和深圳销售面积同比正增长,北京和广州同比跌幅21%和16%;销售额环比仅北京负增长但同比均负增长,北京同比跌幅最大为23%。二线城市销售面积和销售额环比下降9%和下降12%,同比下降30%和28%,大多城市同比均下降,成都销售面积和销售额同比均为正增长,销售额同比增长近三成,杭州、南京、武汉、苏州、大连、沈阳、济南、兰州、西宁销售面积同比跌幅超过40%,其中苏州和大连跌幅分别达75%和87%,南京、苏州、大连和青岛1-6月销售面积累计同比为负。三四线城市销售面积和销售额环比分别上升18%和16%,同比分别下降25%和24%,有过半城市累计销售面积超过去年,但只有1/4的城市累计销售面积超过2019年。
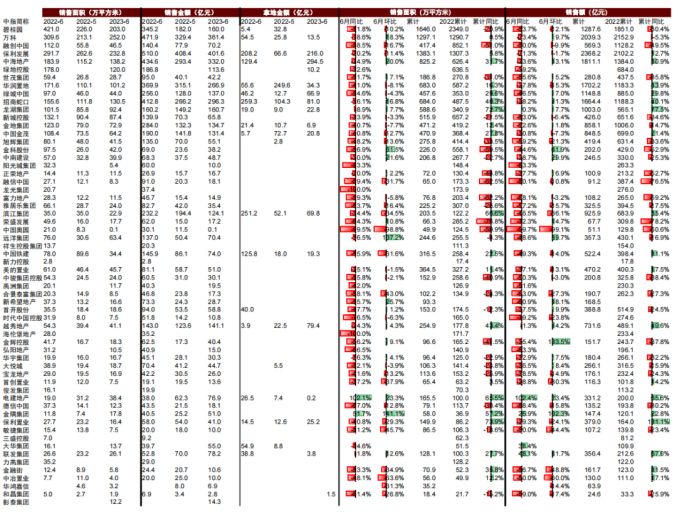
房企销售来看,我们重点跟踪的房企有53家披露了销售数据,销售面积和销售额环比平均下降4.1%和1.1%,同比分别下降42.2%和38.9%,都弱于全国平均水平。单个房企来看,继续呈现明显的资质差异,国企得益于交付稳健和正常拿地土储流转,除首开外,1-6月累计销售额同比均上升,6月同比也均回落;未出险民企销售额环比有增幅但是同比基本下降,滨江集团同环比均下跌但是1-6月累计增幅仍达35%,新希望、万科、龙湖环比分别增长18%、10%、8%,金地环比微增2%,碧桂园和新城环比下降12%和6%,龙湖销售额同比增长不到1%,万科同比下降23%,碧桂园、新城和新希望同比跌幅过半,累计来看碧桂园和新城同比下降30%以上,表现较弱;出险民企累计销售额同比跌幅均较大,大多都在5成以上,甚至8-9成。
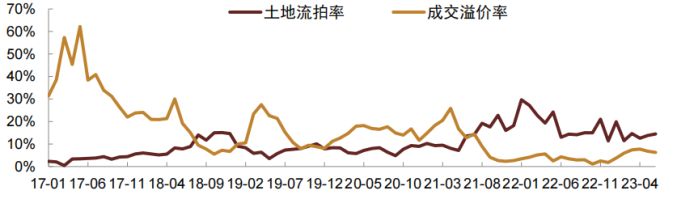
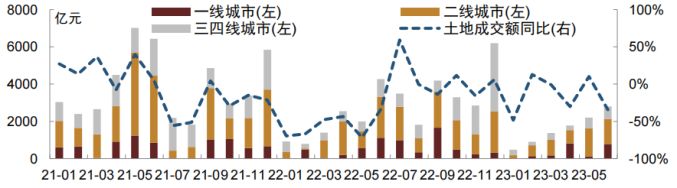
土地市场:6月土地出让面积和出让金额同比均回落。6月300城推地建筑面积5363万平米,环比上升40%、同比下降27%(5月-13%),成交建筑面积3361万平米,环比上升9%、同比下降47%(5月+1%),土地流拍率环比持平14%(5月14%)、成交溢价率微降至6%(5月7%),土地成交额2800亿元,环比上升27%、同比下降34%(5月+10%),累计推地建筑面积、成交建筑面积、成交额分别同比下降33%、31%、20%。分城市级别看,一线城市中广州和深圳有土地成交,成交面积成交金额环比大幅增长但是同比仍下跌(2022年6月基数较大)。二线城市推地和成交热度下降,成交面积环比和同比分别下降5%、51%,土地成交额环比和同比下降11%和39%,累计土地成交额同比降幅扩大到17%。合肥、杭州、苏州、南京、无锡、宁波均完成集中土拍,其中合肥和杭州溢价率较高,其余城市溢价率较低;大多城市央国企拿地为主,杭州民企拿地较多,无锡本地企业拿地较多。三四线城市推地和成交面积环比有10%左右回升,但同比仍然下降40%左右,流拍率仍有20%,土地成交额同比下降30%,累计同比下降29%。
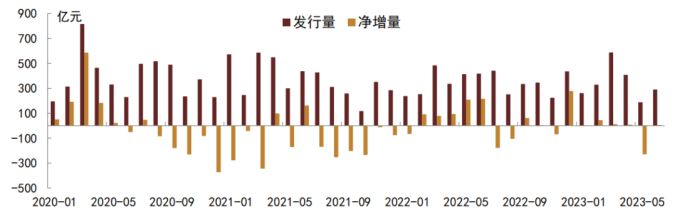
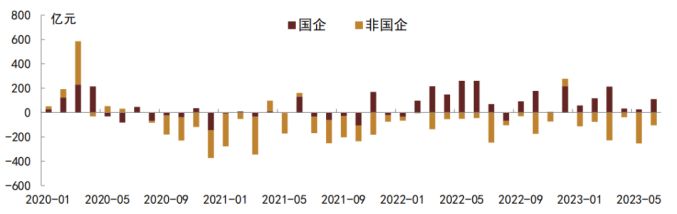
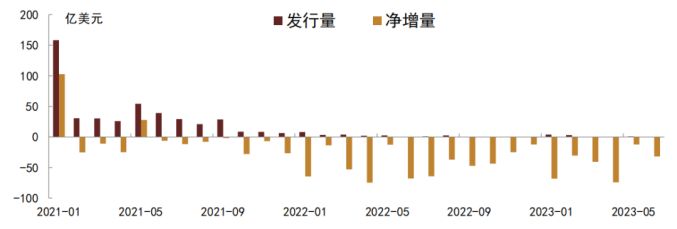
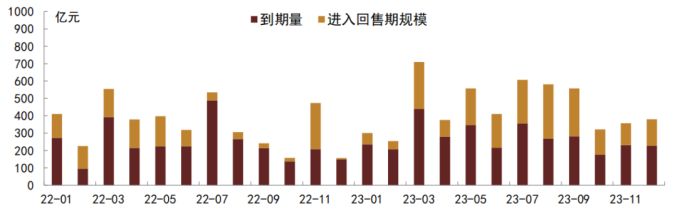
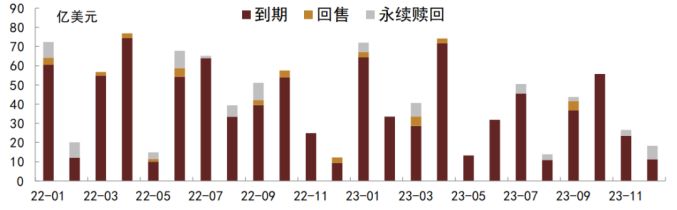
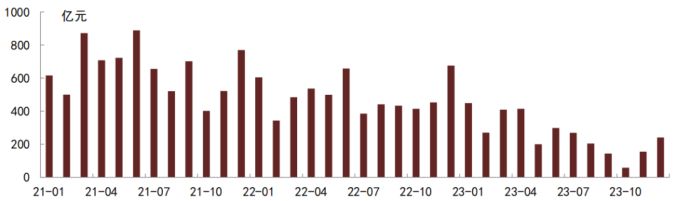
融资跟踪:6月房地产境内债券发行量回升,发行量和净增量分别为291亿元和5亿元,其中国企净增110亿元、非国企-105亿元,万科发行1支3年期中票20亿元,票面利率3.07%;滨江集团发行1支2年期中票6亿元,票面利率3.95%;新城发行2支公司债,3年期4亿元债券由江苏省信用再担保集团有限公司担保,票面利率4.5%,2年期7亿元债券由中证金融、中信证券联合创设信用保护凭证,票面利率6.3%。美元债方面,市场无新发,扣除到期后净增-31.9亿美元。到期方面,2023年境内债券到期、回售合计5412亿元,3月、5月和三季度是到期高峰,6月到期量较低410亿元,但7-9月连续三月均在550亿元以上;信托到期量合计3113亿元,较2022年大幅下降,与2022年以来发行回落有关,2023年月度到期基本呈逐月下降态势,年末到期量小幅回升;美元债到期量合计474亿美元,7月到期量较大、50.53亿美元,年内第三高。个券方面,7-8月龙湖有4支债券到期和1支面临回售,合计金额84亿元;金地集团有2支债券到期,合计30亿元;滨江集团2支共15.7亿元到期,新湖中宝2支共20亿元面临回售,华宇集团2支债券共11.5亿元面临回售,美的置业、五新实业和金辉集团也有债券面临回售。
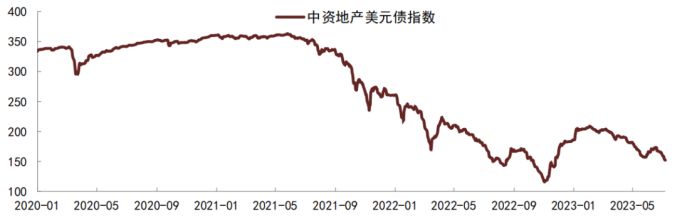
二级市场走势:房地产政策基调维持以及销售同比转负,境内外债券市场总体走低。6月房地产行业利差总体走扩,AAA级中华润置地多数个券利差上行幅度在5-15bp,招商蛇口的部分个券利差下行幅度靠前,幅度在3-8bp;AA+级中金茂投资、绿发投资、中铁建地产部分个券利差走扩幅度靠前,在10-20bp;鲁能集团剩余期限2年以上个券利差收窄幅度靠前,在20bp以上。AA级中绿城房产、首都开发部分个券利差走扩幅度靠前,在10-20bp;滨江集团个券利差收窄幅度靠前,在60-225bp。风险主体异常成交数量回到100次内,远洋相关债券出现次数较多。美元债总回报率0.15%,高收益和投资级回报率分别为-1.16%和1.40%,6月美元债市场表现“先扬后抑”,6月中上旬市场对于政策加码预期升温,市场有所反弹,6月下旬政策落空,市场再度回调。具体房企来看,龙湖集团长端美元债价格小幅上涨至70美元左右,上涨10美元左右;金地2024年到期美元债价格维持在85美元附近,变化较小;碧桂园中长端美元债价格在30-35美元左右区间,大约下跌0-5美元左右。
近期部分地产主体有负面事件发酵,我们点评如下:
万达商管:近期万达商管美元债及境内债价格下跌,主要受以下负面因素影响:一是珠海万达IPO招股书失效;二是新发公司债被证监会要求补充子公司珠海万达上市进展情况,并评估该事项对发行人短期偿债能力的影响,筹资活动现金流量净额持续大额为负的原因及合理性,并评估对本次债券偿付的影响。2023年5月,穆迪将大连万达商业管理集团股份有限公司/万达商业地产(香港)有限公司的主体评级由展望由Ba1/Ba2下调至Ba2/Ba3,评级展望由稳定下调为负面观察,主要由于穆迪认为万达商业的流动性缓冲减少,融资渠道减弱,其信用状况已经恶化。根据公司披露,万达广场2019年-2021年及2022年前三季度的出租率分别为99.30%、97.76%、99.33%和98.65%,近三年报表中经营活动现金流入较稳定。不过偿债负担较重,虽然2021年和2022年公司已经净偿还450亿元债券,截至目前存续境内债143亿元,境外债17亿美元,其中2023年年内到期境内债80亿元、境外债4亿美元,偿债压力仍然不轻;而且如果珠海万达在2023年底前上市失败,公司需向上市前战略投资者支付约300亿元股权回购款,可能进一步加重其偿债负担。偿债来源方面,截至2022年末相对应未受限货币资金和投资性房地产余额分别为196亿元和1162亿元,交易性金融资产285亿元。融资方面,债券角度,根据最新发行的23大连万达MTN001的募集说明书披露:“除本次发行的中期票据、正在上交所申报60亿公司债外,发行人及合并范围内子公司暂无其他直接债务融资计划”,不过该60亿元发债申请已经被证监会问询,发债进程可能延缓,再融资渠道受限。综合考虑公司面临上市不确定性、偿债压力大而再融资难度提升,将大连万达商业管理集团股份有限公司的中金评级下调至5+。
碧桂园:受民营房企情绪不稳影响,近一个月,碧桂园控股美元债价格多数跌至20-40元左右。我们观察到,销售方面,2023年1-6月,碧桂园权益销售额1288亿元,同比下降30%,销售弱于市场平均水平。拿地方面,碧桂园今年已重启投资拿地,据我们统计在杭州、佛山、太原等地有拿地举动,结构上计划提高一二线城市拿地占比。融资方面,5月碧桂园地产发行2期由中债增担保的中票,总规模17亿元,票面分别为3.8%和3.95%。偿债角度,碧桂园地产集团境内债剩余15支、余额190亿元,2023年到期、行权合计9支、金额118亿元,兑付压力集中在9月、11月和12月;碧桂园控股39亿元境内私募债于2023年9月到期。考虑到目前公司销售复苏力度较弱,债券到期压力仍较大,本次将碧桂园地产集团有限公司及碧桂园控股有限公司的中金评级下调至4-。
远洋:7月7日中诚信国际将远洋控股集团(中国)有限公司主体及债项信用等级列入信用评级观察名单、维持AAA评级。7月17日,远洋控股发布关于18远洋01(当前余额20亿元,将于2023年8月2日到期)本息兑付风险提示的公告,称尽管持续采取多项应对措施,但受销售额与再融资改善不及预期等因素影响,公司出现了阶段性流动性不足的情况,截至公告日账面非受限货币资金无法覆盖18远洋01债券本息,尽管仍在积极筹措资金,但短期内流动性得到有效改善的难度较大,因此针对18远洋01的本息兑付存在重大不确定性,将与债券持有人保持沟通,召开持有人会议,协商本息兑付调整安排。同日发布通知,计划于2023年7月27日-7月29日召开18远洋01债券持有人会议。7月18日开市起18远洋01停牌。考虑到公司经营承压,偿债压力较大,本次将远洋控股集团(中国)有限公司和远洋集团控股有限公司中金评级由5+下调至5。
此外部分房地产公司正在协商债券展期或债券已违约。本次将广州市时代控股集团有限公司、融侨集团股份有限公司、正荣地产控股股份有限公司/正荣地产集团有限公司、九通基业投资有限公司、佳源创盛控股集团有限公司、冠城大通股份有限公司、中梁控股集团有限公司、大发地产集团有限公司、广州合景控股集团有限公司/合景泰富集团控股有限公司、绿景(中国)地产投资有限公司的中金评级调整至5-。
行业投资建议
6月部分二线城市发布宽松政策,但房地产政策整体基调没有变化,市场对于高能级城市政策放松预期再度落空,叠加销售同比转负,部分民企信用舆情事件有所抬头,地产债整体表现仍偏弱。从基本面来看,6月销售面积环比基本持平,但是同比跌幅接近三成,其中一线好于二线及三四线城市,二季度以来房地产市场热度降温,我们认为后续销售表现同比难以再度明显回升;拿地方面虽然市场热度相比2022年有所上升,但是总体推地成交仍在下降,城市间分化依然明显。债券融资仍结构性偏向国企,民营纯信用类发行较少,仍依赖于增信发行。7月10日央行、国家金监局发布通告将此前公布的支持房地产市场平稳健康发展的两项金融政策进行调整,适用期限统一延长至2024年12月31日,延期政策主要集中于两方面,一方面是支持开发贷款、信托贷款等存量融资合理展期的政策,另一方面是鼓励金融机构提供保交楼配套融资支持的政策。7月14日央行货币政策司司长邹澜在2023年上半年金融统计数据情况新闻发布会上表示,“考虑到我国房地产市场供求关系已经发生深刻变化,过去在市场长期过热阶段陆续出台的政策存在边际优化空间,金融部门将积极配合有关部门加强政策研究,因城施策提高政策精准度,更好地支持刚性和改善性住房需求”。展望未来,我们认为后续政策上仍会在供需两端发力,但是对于政策力度不宜高估,没有超预期政策基础下,国央企底仓仍有较好收益,对于销售持续回调的民企仍需谨慎。
图表1:70城商品住宅销售面积月度同比走势
资料来源:中国指数研究院,中金公司研究部
图表2:土地流拍率和溢价率走势
资料来源:中国指数研究院,中金公司研究部
图表3:土地成交额表现
资料来源:中国指数研究院,中金公司研究部
图表4:分城市销售数据统计
资料来源:中国指数研究院,中金公司研究部
图表5:重点覆盖企业经营数据统计
资料来源:中国指数研究院,中金公司研究部
图表6:房地产境内债发行和净增情况
资料来源:Wind,中金公司研究部
图表7:房地产境内债净增量分企业所有权属性统计
资料来源:Wind,中金公司研究部
图表8:房地产美元债发行和净融资情况
资料来源:彭博资讯,中金公司研究部
图表9:房地产境内债到期和回售统计
资料来源:Wind,中金公司研究部
图表10:房地产美元债到期和回售统计
资料来源:彭博资讯,中金公司研究部
图表11:房地产信托到期统计
资料来源:用益信托网,中金公司研究部
图表12:房地产美元债指数走势
资料来源:彭博资讯,中金公司研究部