国信:美国经济增长韧性仍在,美债长端利率创2007年以来新高
本文来自微信公众号“学恒的海外观察”,作者:王学恒、徐祯霆,原标题《美元债双周报-长端利率再创新高,美元债配置仍需耐心》。
核心观点
宏观主线:美国经济增长韧性仍在,长端利率成为市场主要矛盾。
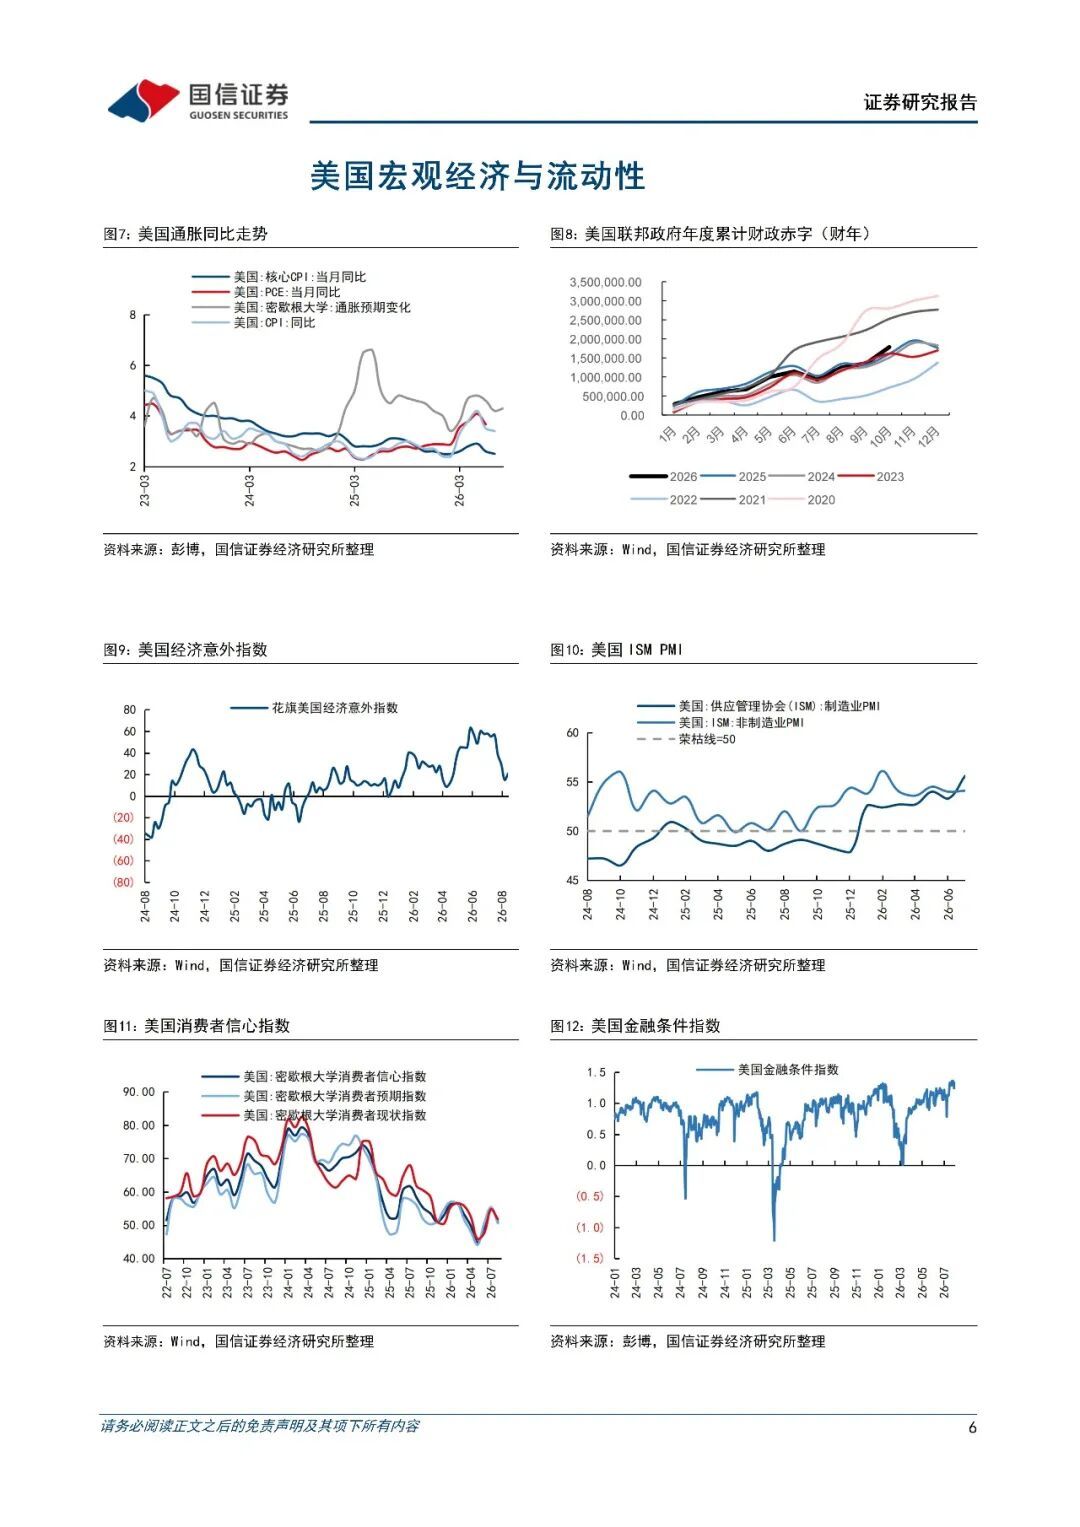
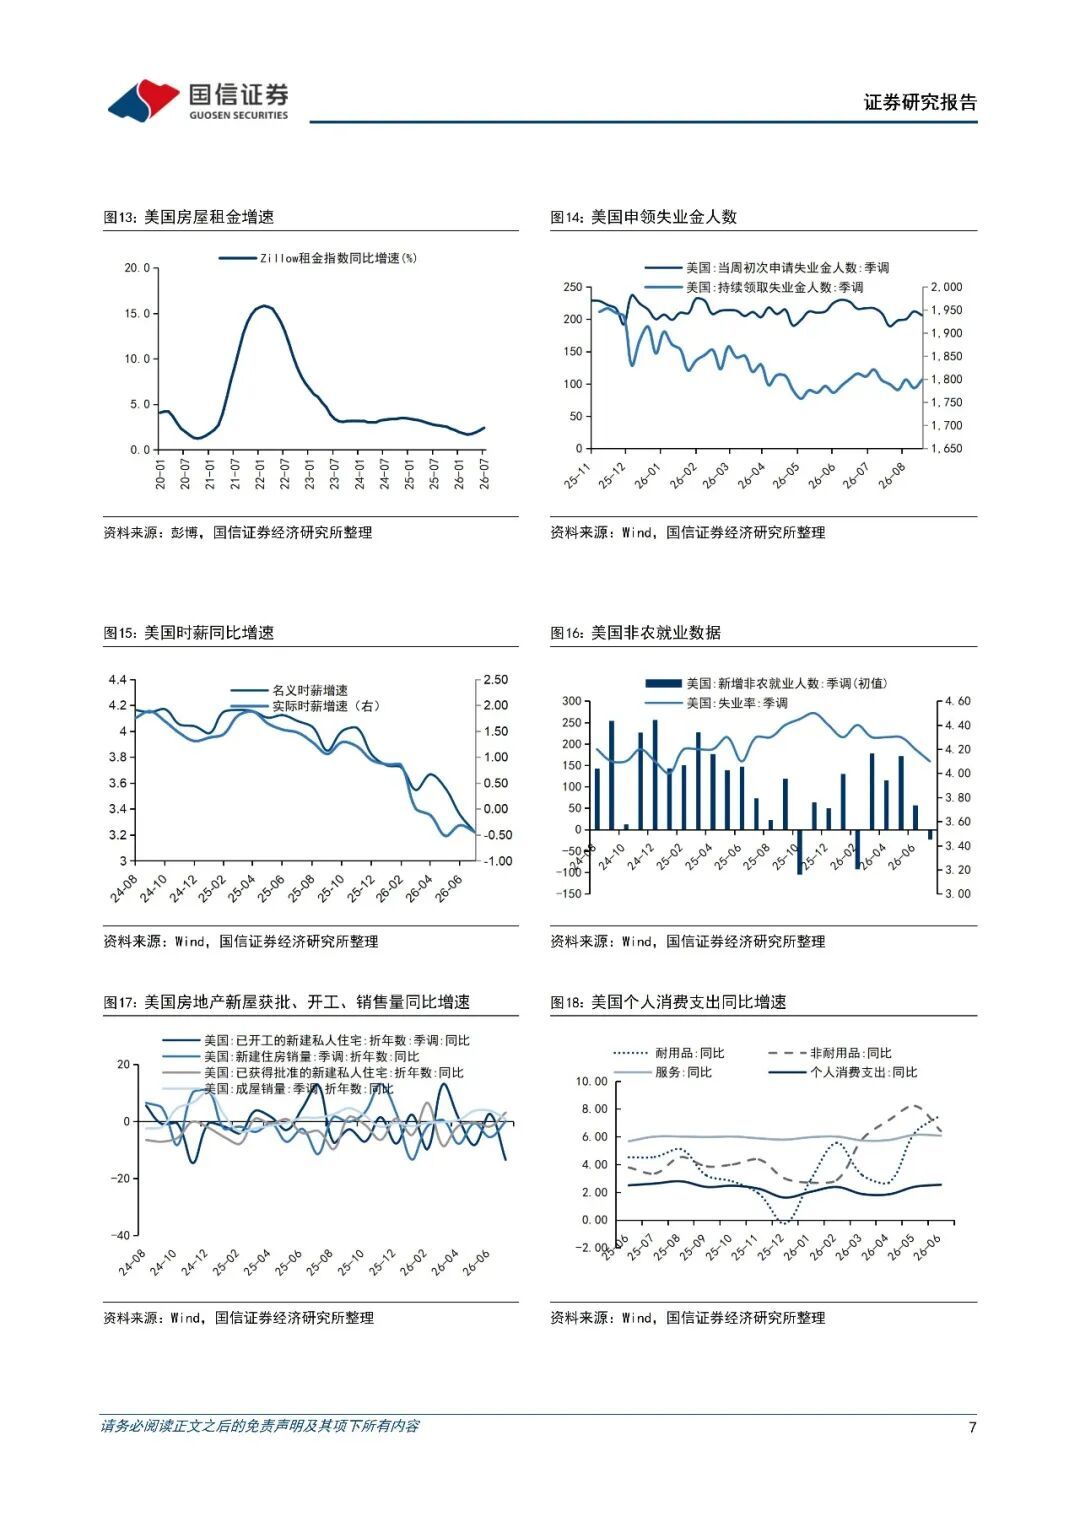
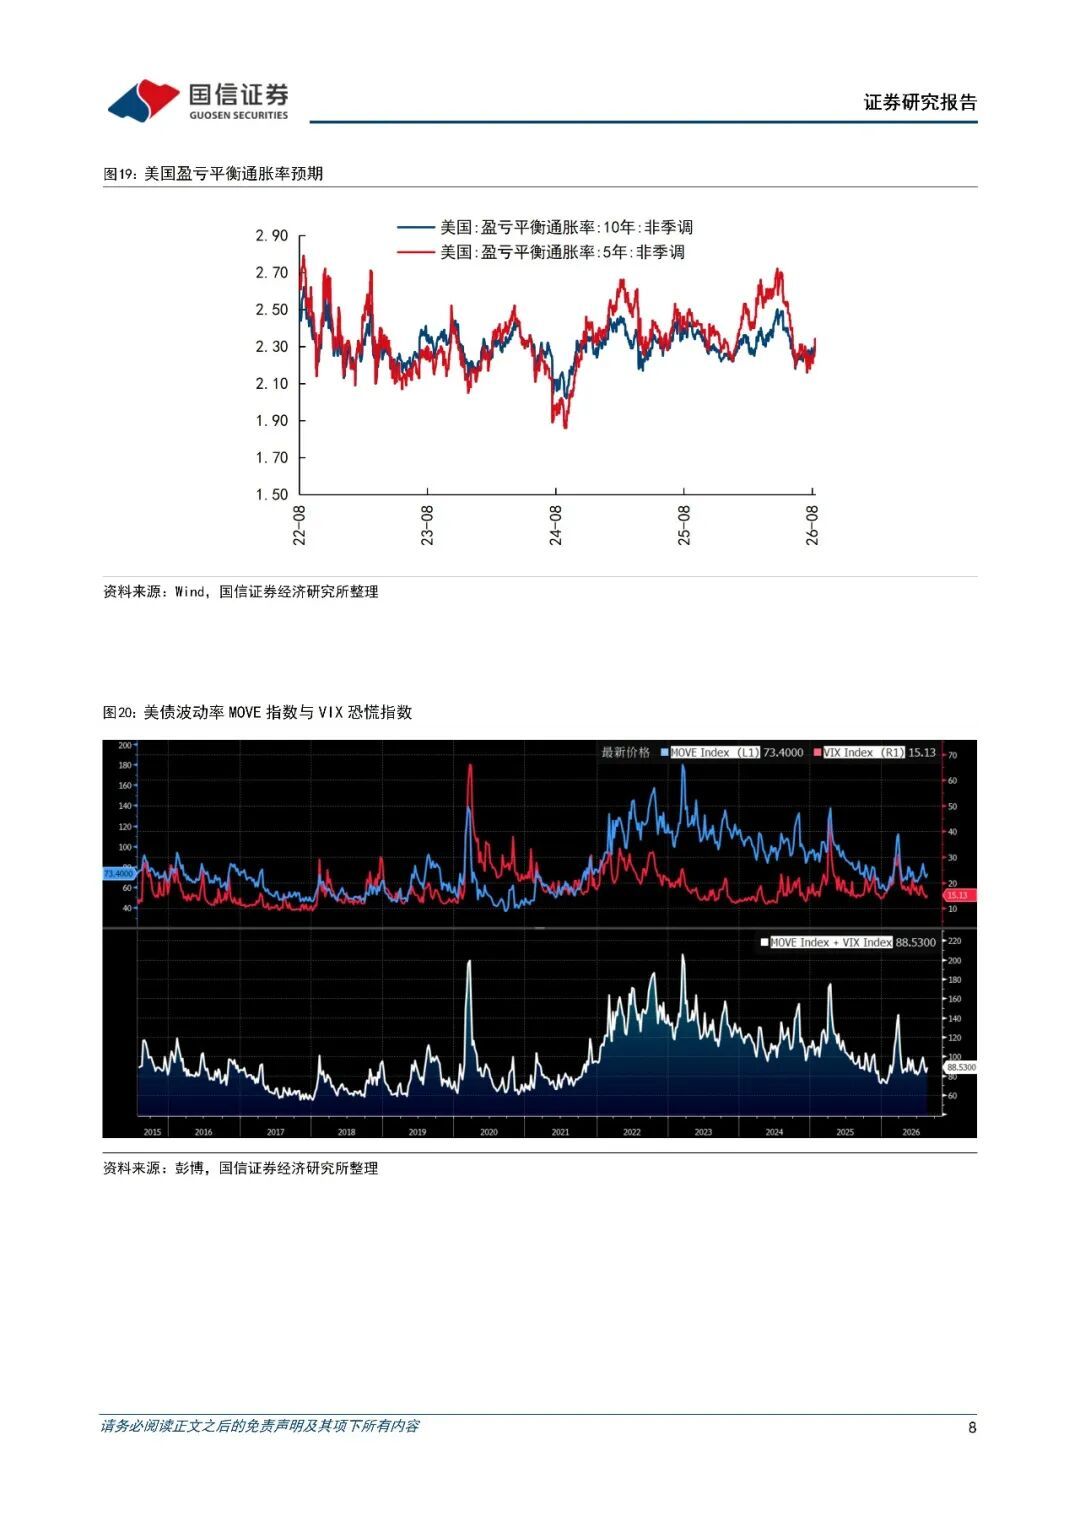
近期美元债市场的关注点已从就业走弱和加息预期,转向经济韧性与长端利率上行之间的博弈。7月就业数据明显降温,一度缓解市场对9月加息的担忧,但8月美国制造业和服务业PMI初值分别升至53.2和56.8,显示经济活动仍有较强韧性;初请失业金维持在20万附近,也没有出现明显恶化。与此同时,油价重新升至87美元/桶附近,能源价格反弹增加了通胀回落的不确定性。当前市场仍计入一定的年内加息风险,但真正推动长端收益率走高的因素已经超出货币政策本身,财政赤字、国债供给、实际利率上升以及全球长债同步调整都在抬高长期资金成本。
市场表现:长端再创新高,收益率曲线延续陡峭化。
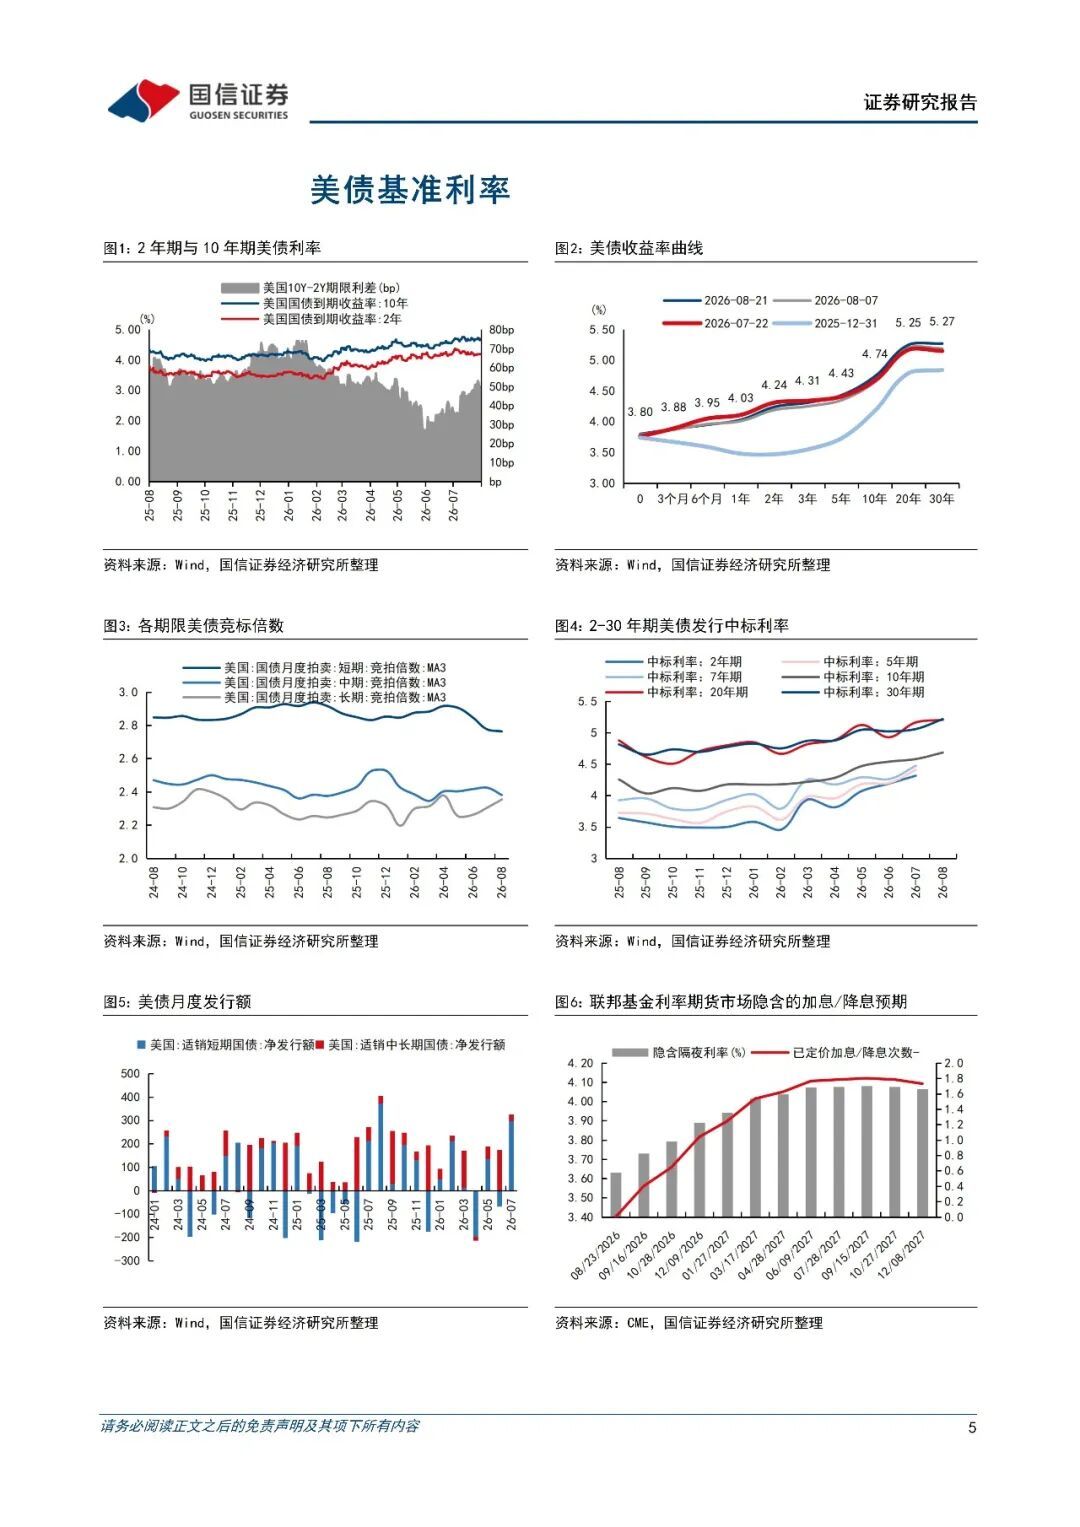
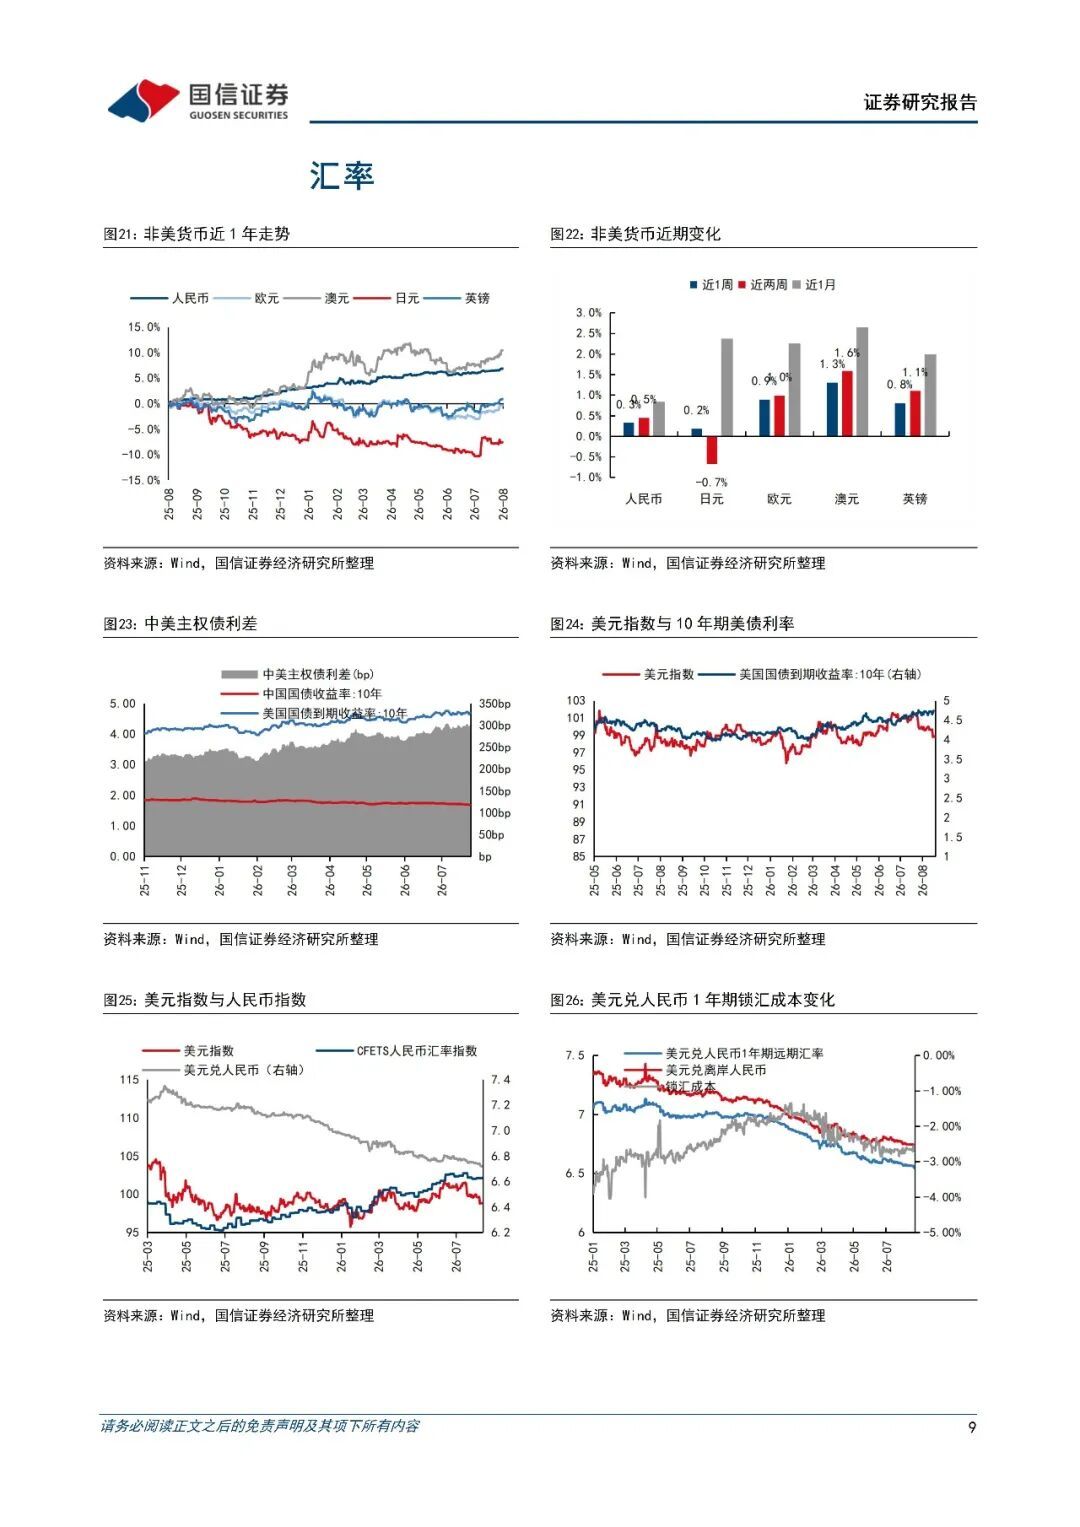
上周美债再度承压,截至8月21日,2年期收益率约4.23%,周内上行约6个基点;10年期升至4.74%,接近年内高点;30年期升至5.28%,周内一度触及5.33%,创2007年以来新高。2年期与10年期利差扩大至约51个基点,曲线延续陡峭化。与此前不同,本轮长端上行主要由实际利率推动,而非长期通胀预期明显失控。财政供给增加、期限溢价回升以及海外投资者替代选择增多,共同削弱了长债需求。与此同时,美国财政部宣布提高长期国债回购上限,虽短暂提振市场,但并未扭转长端利率上行趋势,说明当前长债压力更多是结构性的,而非短期流动性问题。
信用环境:票息仍有吸引力,但科技债供给增加开始考验需求。
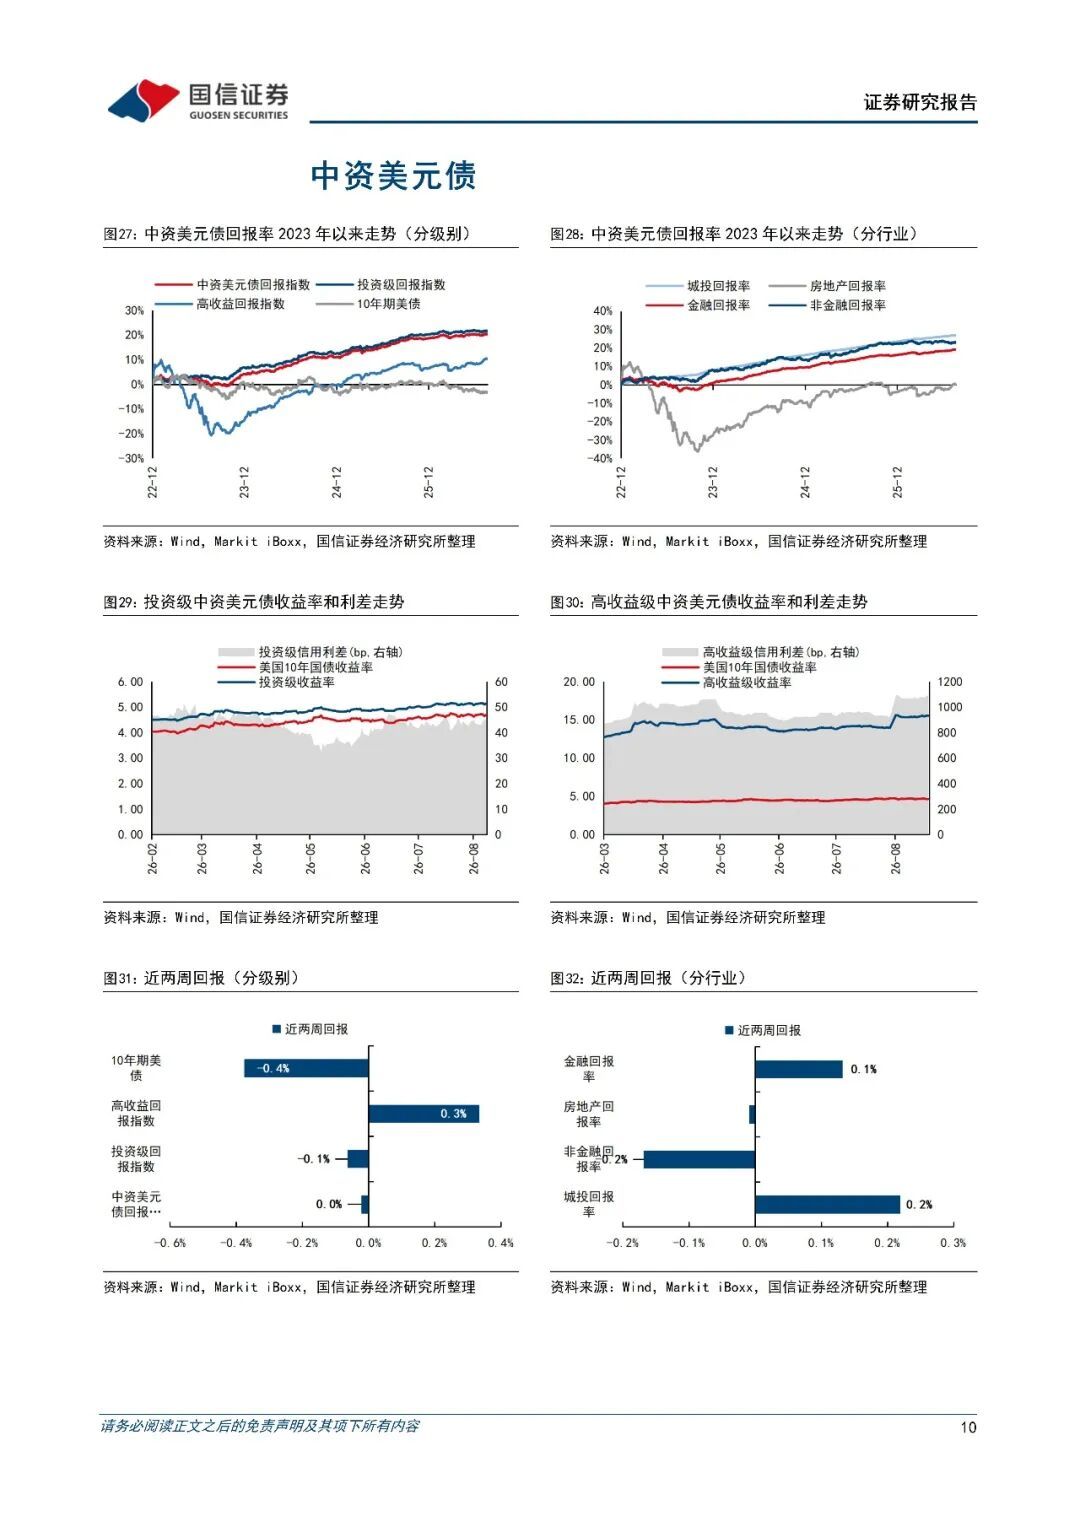
信用债市场基本面整体仍然稳定,高票息继续提供较强的持有收益,但估值和供给压力正在上升。大型科技企业围绕AI基础设施建设持续扩大债券融资,长期公司债供给明显增加,进一步分流了原本配置长期美债的保险、养老金等资金。与此同时,长端美债收益率持续抬升,也提高了投资者对信用债的收益补偿要求。当前高等级信用债仍受益于企业盈利和现金流韧性,但低评级债券在高利率持续时间拉长的情况下,对再融资成本更为敏感。整体来看,信用资产仍具有配置价值,但收益来源更依赖票息,信用利差进一步压缩的空间已经有限。
投资建议:中短久期仍是底仓,长债等待更好的介入点。
当前美元债配置仍建议以中短久期和高等级信用债作为核心,优先获取票息收益,并控制组合久期波动。长端美债收益率已进入较有吸引力的区间,但不宜仅因收益率突破5%就一次性大幅增配。30年期收益率在5.3%-5.4%附近可以开始分批布局,但在实际利率、财政供给和全球长债压力尚未缓和前,仍应保留仓位空间;若收益率进一步向5.5%左右靠近,配置性价比会更加突出。信用方面,继续优先投资级发行人,重点关注现金流稳定、杠杆可控和融资渠道顺畅的企业,高收益债不宜过度下沉资质。整体策略维持票息优先、久期适度、信用精选,并等待长端收益率出现更充分调整后再逐步提高久期。
风险提示:美国经济和货币、财政政策的不确定性,发行人的信用风险,国际局势的不确定性。