中资离岸债周报 | 上周深圳市政府在港澳合计发行50亿人民币债券,美联储加息预期升温
久期财经讯,9月14日,上周iBoxx中资美元债投资级指数下跌1.28,投机级下跌0.07;iBoxx中资美元债投资级到期收益率上涨0.17%,投机级上涨0.23%。
国内宏观新闻方面,国务院新闻办公室举行“开局起步‘十五五’”系列主题新闻发布会。会上,中国人民银行副行长陆磊指出,《金融强国建设“十五五”规划》正式出台。总体目标是到2030年,形成中国特色现代金融体系的总体框架,金融调控政策协同有效,金融体系结构合理优化,金融监管严密有力,金融风险防控精准高效,金融支持经济社会发展质效不断提升,金融法治体系完备齐全,金融高水平开放稳步扩大,金融业国际影响力和竞争力持续提高。到2035年,基本建成具有高度适应性、竞争力、普惠性的中国特色现代金融体系,为金融强国建设奠定坚实基础。
国内宏观数据方面,国家统计局城市司首席统计师董莉娟解读2026年8月份CPI和PPI数据。8月份,受国际市场价格变动、食品价格季节性上涨等因素影响,居民消费价格指数(CPI)环比由上月下降0.1%转为上涨0.4%,同比涨幅回升至0.8%;扣除食品和能源价格的核心CPI同比涨幅回升至1.0%。受国际大宗商品价格上行传导、国内产业转型升级带动部分行业需求增加等因素影响,工业生产者出厂价格指数(PPI)环比由上月下降0.7%转为上涨0.4%,同比涨幅扩大至3.8%。
国家外汇管理局统计数据显示,截至2026年8月末,我国外汇储备规模为34383亿美元,较7月末上升195亿美元,升幅为0.57%。2026年8月,受全球宏观经济数据、主要经济体货币政策预期等因素影响,美元指数下跌,全球主要金融资产价格表现有所分化。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模上升。我国经济运行总体平稳、稳中有进,展现出强大韧性和活力,为外汇储备规模保持基本稳定提供支撑。
海关总署9月8日发布数据显示,今年前8个月,我国货物贸易进出口总值34.78万亿元,同比增速继续上行至17.6%,较前7个月加快0.3个百分点。其中,出口20.17万亿元,同比增长14.6%;进口14.61万亿元,同比增长22%。8月当月,我国进出口4.65万亿元,同比增长19.8%。其中,出口、进口分别增长18.6%、21.7%,连续4个月同时保持两位数增长,进口月度同比增速连续6个月超过出口。
中资离岸债方面,上周一级市场发行规模超21亿美元;二级市场方面,中资美元投资级别债券指数和中资美元高收益债券指数均小幅下行。
投资级市场整体表现较为稳定。产业债方面,据报道,中东地缘局势再度加剧,国际油价应声上涨,中资美元债石油及化工相关债券小幅下跌;城投债表现相对稳定,中资美元城投债券指数小幅调整。
高收益市场方面,中资美元房地产债券指数小幅下行。万科、龙湖、新城等相关美元债小幅震荡;产业债方面,复星国际相关美元债小幅下行,西部水泥相关美元债小幅下行。
公司公告及新闻方面,路劲(01098.HK)对多只离岸债发起同意征求;合景泰富集团(01813.HK)约75.47%债权人加入重组支持协议,基本同意费进一步延长至9月28日;世茂集团(00813.HK)清盘呈请涉四项判决债务约24.98亿元,公司将极力反对该呈请;华晨电力寻求将存续债券期限再延长六年;周大福(01929.HK)拟发行不超过100亿元熊猫债券;弘阳地产(01996.HK)进一步延长提早重组支持协议及基础重组支持协议费用期限;中国宏桥(01378.HK)附属拟2.4亿元收购魏桥新创全部股权。
海外宏观数据方面,美国劳工统计局公布的数据显示,8月PPI环比上涨0.4%,为5月以来最大涨幅,符合经济学家的预期,7月涨幅上修至0.1%;同比上涨5.4%,高于7月的4.8%。剔除食品和能源的核心PPI环比上涨0.2%,低于市场预期的0.3%,同比上涨4.6%。
美国劳工部统计局公布,由于汽油价格在连续两个月下跌后回升,美国8月消费者物价指数(CPI)加速上涨,这增强了金融市场对美联储可能于下周加息的预期。上月消费者物价指数环比上涨0.4%,与预期持平,而7月仅微涨0.1%;同比上涨3.4%,与预期持平,且涨幅与7月相同。扣除波动较大的食品和能源成分后,核心CPI上月环比上涨0.3%,而预期值和前值均为0.2%。8月核心CPI同比上涨2.4%,与预期值持平,但较7月2.5%的涨幅有所放缓。
截至发稿,美国二年期国债收益率为4.63%,美国十年期国债收益率为4.96%。
中美10年期国债利差:
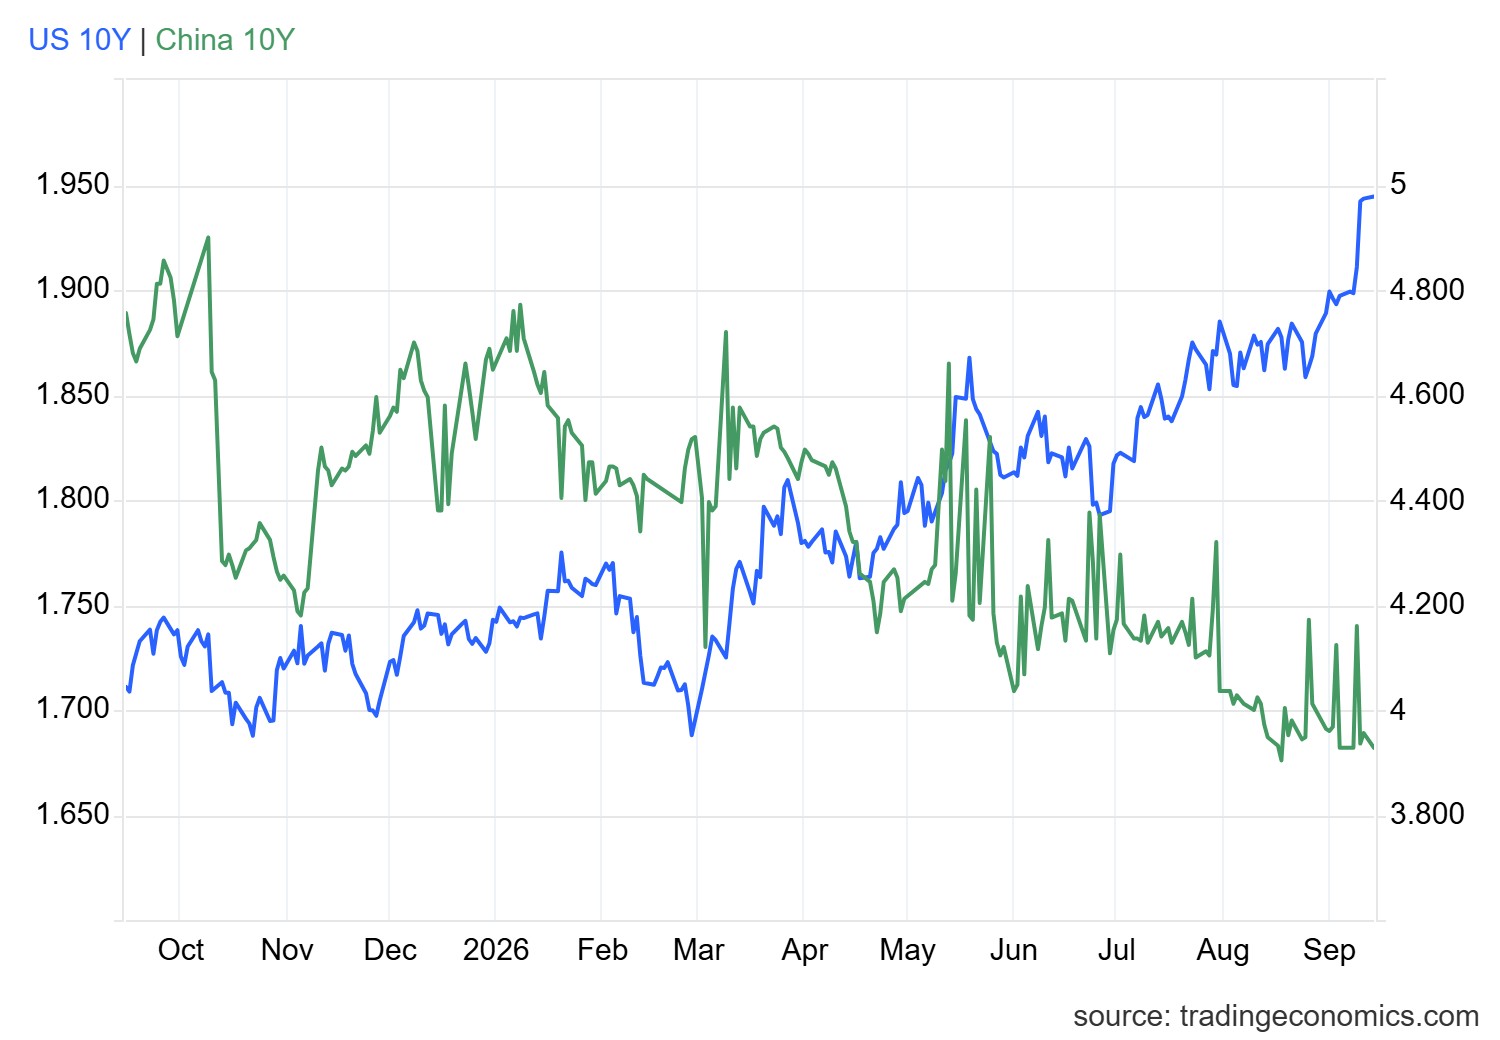 数据来源:tradingeconomics
一级发行
深圳市政府在香港特别行政区成功发行2026年离岸人民币地方政府债券。这是深圳市自2021年起连续第六年赴香港特区发行离岸人民币地方政府债券,持续推进粤港澳大湾区金融市场互联互通。本次发行簿记定价获得共计71个账户下单认购,簿记订单倍数超过9倍。
本次发行债券规模为40亿元人民币,发行期限分为5年期、10年期。其中,10年期(一般债券)发行规模15亿元,定价利率为1.81%;5年期(低碳城市主题绿色债券)发行规模25亿元,定价利率为1.51%,募集资金将主要投向地铁等项目,该债券经过香港品质保证局认证,投向项目符合第2A阶段《香港可持续金融分类目录》。
深圳市政府亦在澳门特别行政区成功发行10亿元离岸人民币地方政府债券,为大湾区主题可持续发展债券,期限3年,票面利率1.41%,募集资金将投向水治理、医疗卫生等项目,并已获得香港品质保证局发出发行前阶段认证证书。本次发行受到货币当局、商业银行和投资银行的高度关注和踊跃认购,簿记定价认购倍数达9倍。本次是深圳市继2025年首次赴澳门特区发行离岸债后,连续第二年在澳门特区簿记发行离岸债、登记托管并上市交易,也是澳门特区市场首笔可持续发展地方政府债券。
此外,上周11家公司共发行11只点心债,包含1只美元债和10只点心债,总规模折合超21亿美元,大部分为城投板块发行。以板块划分,金融板块3家公司共发行3只债券,规模折合约2.8亿美元,其中,工商银行发行3000万美元债券,息票率4.79%;城投板块共7家公司参与一级发行,规模折合约13.6亿美元,其中,徐州产业集团担保发行23.78亿人民币绿色债券、息票率2.18%、期限3年,联合国际首次授予其“A+”主体评级及债务评级。
华住集团直接发行33.5亿人民币债券,期限5年、息票率2.25%,最终认购金额220亿人民币,认购倍数超6.5倍。本次发行是该公司首次发行离岸人民币计价债券。
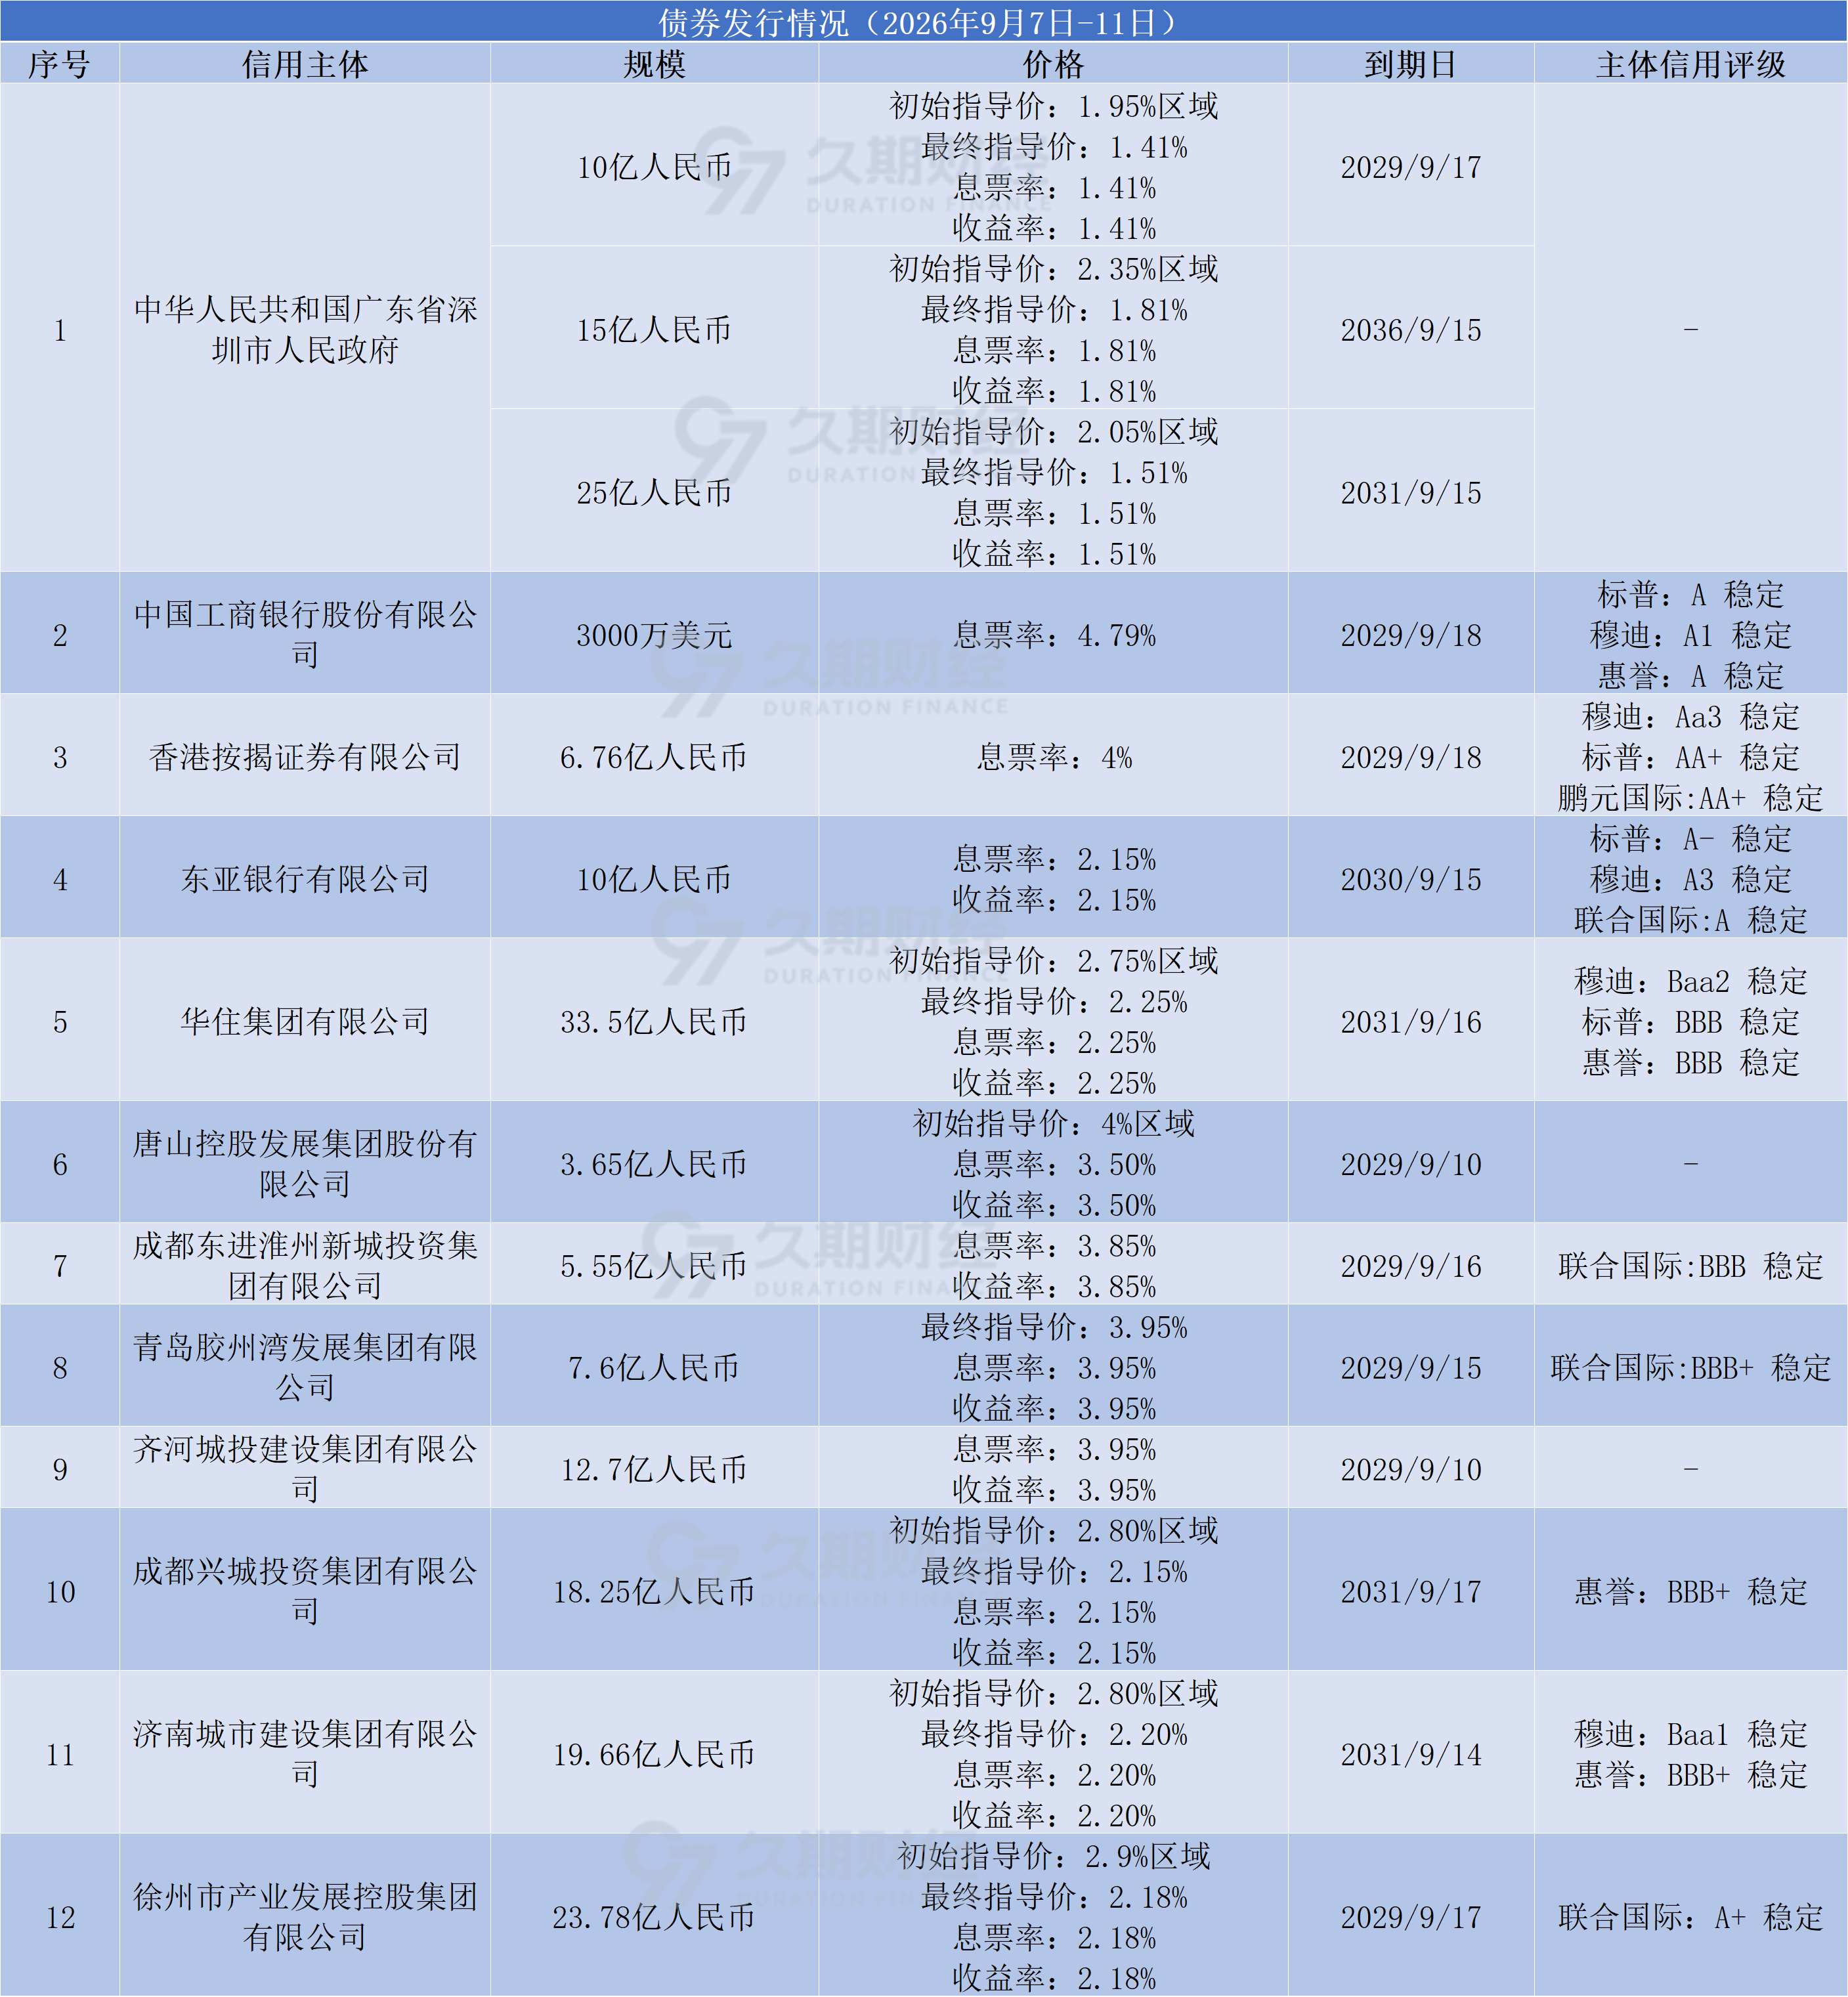
评级变动
上周共有3家企业评级发生变动。
穆迪首次授予鹏欣资源“B2”公司家族评级,展望“稳定”。鹏欣资源在南非拥有Orkney金矿与Tau金矿,预计黄金总资源量约700吨。假设鹏欣资源按计划顺利推进现有矿区及新矿区的产能爬坡,预计未来12–18个月内,黄金板块毛利润占比将从2025年的约30%提升至60%以上。叠加黄金产量的预期增长,穆迪预计,公司经调整的EBITDA将从截至2026年6月30日的过去12个月约6.85亿元人民币,提升至未来12–18个月的约15亿元人民币。盈利改善的同时,公司为支撑扩张将大幅增加债务,抵消了部分盈利利好。具体来看,未来12–18个月内,公司经调整债务规模将从2026年6月30日的2.73亿元人民币升至25亿元人民币以上;同期经调整债务/EBITDA比率将从0.4倍升至1.5–2.0倍。
标普首次授予CNOOC International“A+”长期发行人信用评级,展望“稳定”。标普预计该公司将继续作为中海油的核心子公司。CNOOC International是集团海外扩张的唯一平台,拥有集团全部海外上游资产,并与母公司的运营和战略发展完全整合。中海油预计2026年油气产量将达到7.8亿至8亿桶当量。标普预计海外产量将继续占总产量的约三分之一,凸显其国际业务的战略重要性。CNOOC International在亚洲、非洲、美洲、中东和欧洲的20多个国家开展业务。圭亚那和巴西的大型油田将在未来12至24个月内推动产量增长。
标普上调万洲国际长期发行人信用评级至“BBB+”,展望“稳定”。目前,线上渠道、会员店、零食专卖店等增速较快的新兴渠道,已占万洲国际中国区销售额的24%。公司计划在未来2-3年内将这一占比提升至30%以上,标普预计销量增长将推动中国区包装肉制品业务的营业利润实现每年5%-7%的增幅。截至2025年12月,万洲国际现金储备达36亿美元,创历史新高;公司将动用这笔资金在美国新建一座大型鲜猪肉与包装肉制品工厂,同时还可能通过并购持续丰富产品组合。标普预测,万洲国际的债务/EBITDA比率将从2025年的0.6倍,提升至2026年的0.8倍、2027年的0.9倍,整体仍处于较低水平。
债券要约
无
新增违约
无
二级市场
上周二级市场交投活跃的债券包括:
可转债方面,阿里巴巴BABA 0.5 06/01/31和BABA 0 09/15/32(6057万美元和2280万美元),京东集团JD 0.25 06/01/29(1107.5万美元),携程集团TCOM 0.75 06/15/29(860万美元);
金融板块方面,友邦保险AIA 5.625 10/25/27(500万美元),中国银行BCHINA 3.625 04/17/29(200万美元),大新银行DAHSIN 7.375 11/15/33(200万美元);
产业板块方面,腾讯控股TENCNT 5 06/16/36(2100万美元),腾讯音乐TME 5.65 09/10/36和TME 5.05 09/10/31(1940万美元和1570万美元),阿里巴巴BABA 3.4 12/06/27和BABA 2.7 02/09/41(740万美元和670万美元),永利澳门WYNMAC 5.625 08/26/28(600万美元);
地产板块方面,新世界发展主体交易量靠前,NWDEVL 10.131 PERP、VDNWDL 9 PERP和NWDEVL 4.5 05/19/30(600万美元、225万美元和200万美元)。
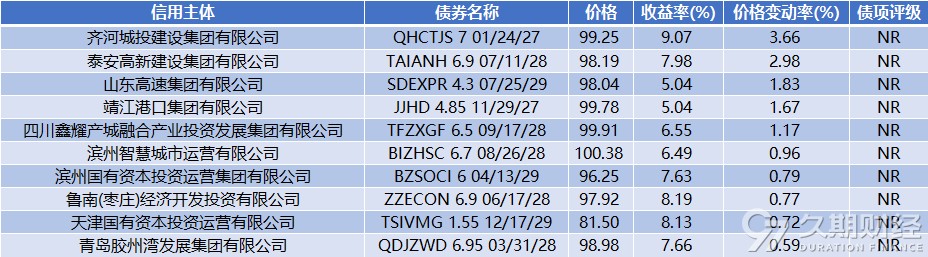
城投类美元债估值上行幅度前10:
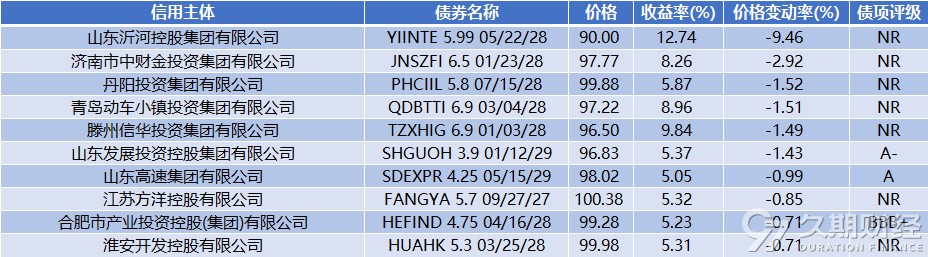
城投类美元债估值下行幅度前10:
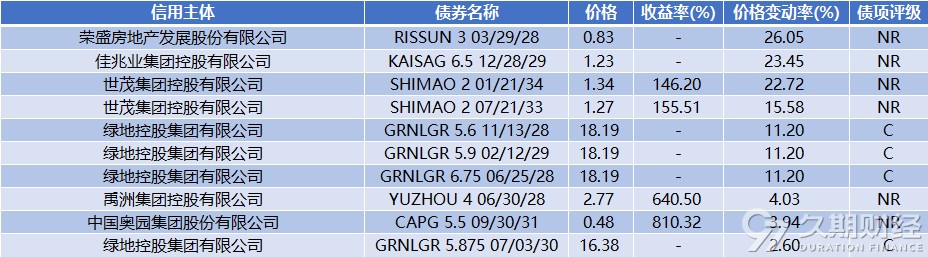
地产类美元债估值上行幅度前10:
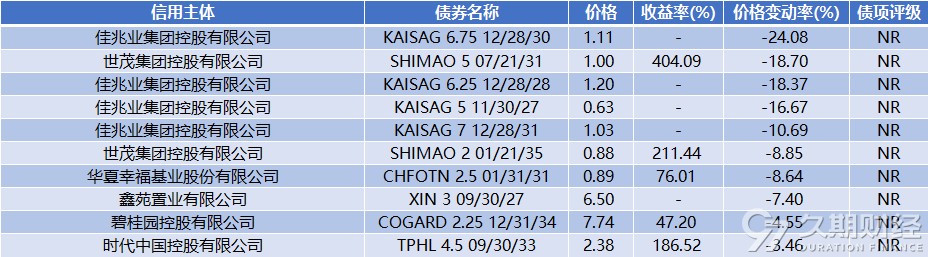
地产类美元债估值下行幅度前10:
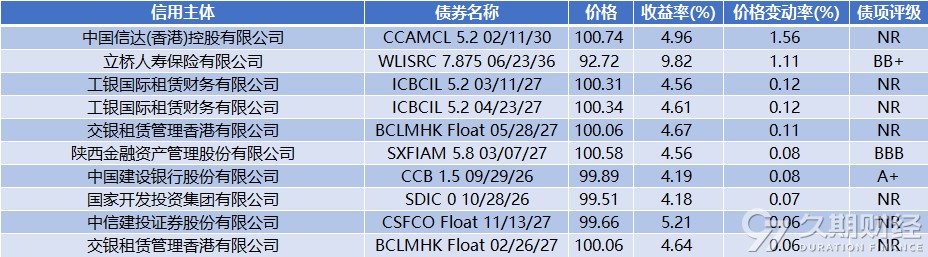
金融类美元债估值上行幅度前10:
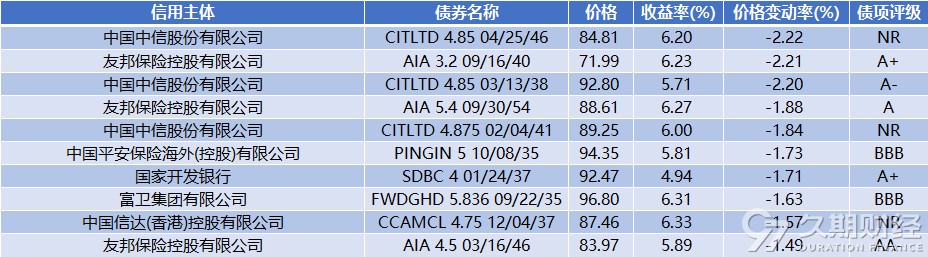
金融类美元债估值下行幅度前10:
产业类美元债估值上行幅度前10:
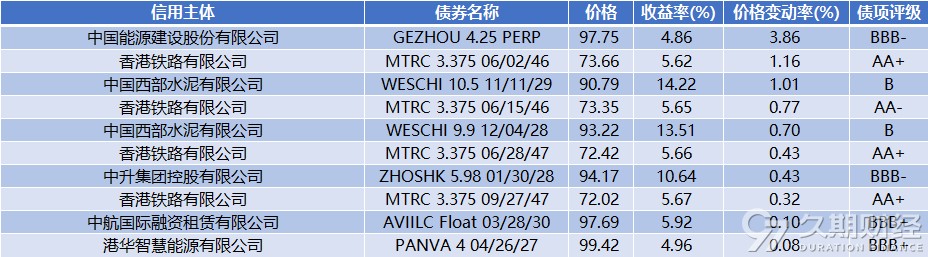
产业类美元债估值下行幅度前10:
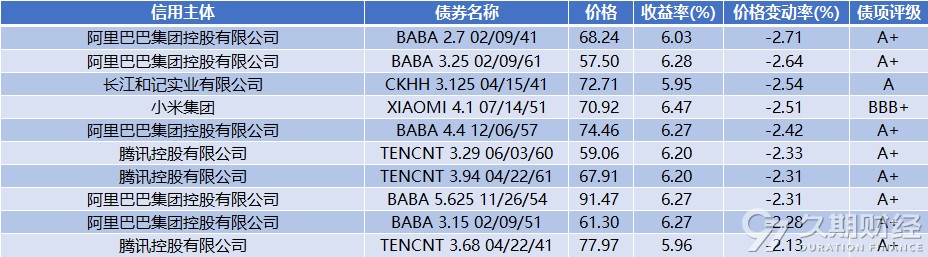
公司新闻
路劲(01098.HK)发布离岸债券同意征求公告。征求同意事项属于集团重大境外债务整体重组的一部分,该重组拟通过路劲及其全资附属公司新选环球有限公司提出的两项互为关联且互为条件的重组方案,以香港协议安排方式实施。于2026年5月27日,本公司及新选环球与相当比例的现有境外债务持有人订立了重组支持协议,以支持该重组。
合景泰富集团(01813.HK)发布公告,截至本公告日期,占范围内债务未偿还本金总额约75.47%的持有人已加入或已同意,并正采取措施加入重组支持协议。为了给予计划债权人更多时间加入重组支持协议并完成加入流程,本公司特此宣布,基本同意费的截止日期将进一步延长至2026年9月28日。
世茂集团(00813.HK)发布公告,清盘呈请涉四项判决债务约24.98亿元,本公司正准备在高等法院极力反对该呈请。本公司早前已与呈请人进行和解磋商,并将继续尝试进行此类磋商。
世茂股份发布公告,截至2026年8月31日,公司及控股子公司连续十二个月累计诉讼仲裁,除已在前期公告中披露过的以外,新增诉讼仲裁涉及金额合计人民币17.89亿元,占公司最近一期经审计净资产绝对值的11.80%。
上海世茂建设发布公告,截至2026年8月31日,公司累计未能按期支付的公司债券本息共计约42.5亿元。除上述未能按期支付的公司债券本息外,公司单笔逾期金额超过1,000万元的有息债务共计约486.85亿元。
弘阳地产(01996.HK)发布公告,由于若干债权人需要额外时间完成彼等加入重组支持协议的内部程序,故本公司谨此宣布,本公司已行使其酌情权将提早重组支持协议费用期限进一步延长至2026年10月9日及将基础重组支持协议费用期限延长至2026年10月23日。
新鸿基公司(00086.HK)发布公告,SUNHKC 5 09/07/26已于2026年9月7日到期。截至本公告日期,该等票据已悉数赎回,且无任何未偿还的存续票据金额。
联想集团(00992.HK)发布公告,LENOVO 2.5 08/26/29转换期已于2026年9月7日结束。根据赎回通知公告及条款,将于9月16日全额赎回剩余未偿本金2967.5万美元。
哔哩哔哩-W(09626.HK)发布公告,完成其此前公布的本金总额为5亿美元于2031年到期的可换股优先票据发售,以及同步购回约1亿美元的Z类普通股。公司亦已获相关金融机构告知,为协助若干票据投资者进行对冲而同步配售借入的Z类普通股,连同由腾讯子公司进行的Z类普通股二级配售,均已完成。
天誉置业(00059.HK)发布公告,本公司预期,于到期日应付的SKYFAM 0.1 09/12/26未偿还本金以及根据债券条款于到期日应付之任何利息,将无法于到期日或之前悉数偿还。倘若如此,将构成债券条款项下之违约事件。
周大福(01929.HK)发布公告,本公司董事会宣布,本公司已向中华人民共和国中国银行间市场交易商协会申请注册总金额不高于人民币100亿元并将于适当时候由本公司分多个批次发行的债务融资工具(熊猫债券),建议发行将在接获协会的接受注册通知书起计两年内进行。由于申请正在处理中,申请能否及何时获批准,以及熊猫债券的注册能否及何时完成仍未确定。
中国宏桥(01378.HK)发布公告,有关本公司已通知票据持有人其拟于2026年9月11日悉数赎回所有未偿还票据(2028年到期的3.3亿美元7.05厘优先无抵押票据)。本公司已于2026年9月11日按相等于其赎回票据本金额的100%另加适用溢价及截至(但不包括)选择赎回日期的应计及未付利息的赎回价悉数赎回。本公司认为赎回不会对其财务状况造成重大影响。
中国宏桥(01378.HK)发布公告,于2026年9月11日,公司的间接附属云南宏桥拟向滨州公建收购魏桥新创全部股权,总代价约2.4亿元。魏桥新创主要于中国云南地区从事光伏新能源发电业务,于本公告日期,其合共拥有2个并网光伏发电项目,总额定装机容量为170 MW。
据媒体报道,华晨电力寻求将存续债券期限再延长六年,该公司已向部分债权人征求一项偿债方案的意见。根据方案安排,债券票息首年为6%,之后每年上调0.5个百分点,到第六年升至8.5%。
中国海外发展(00688.HK)发布公告,于2026年9月11日,联交所已确认,本公司可于深圳证券交易所进行应用指引第 15 项下的建议分拆。联交所亦已授予本公司保证配额豁免。
中国海外发展(00688.HK)发布公告,拟分拆佛山千灯湖环宇城REIT登陆深交所。目前,预计公募基金将募集所得总款项人民币 15.34 亿元。于建议上市时,该集团将认购已发行基金份额总数约 20%。
瑞安房地产(00272.HK)发布公告,重庆瑞安天地房地产拟2.01亿元出售重庆市渝中区物业。出售事项符合集团的整体发展策略及业务模式,并为集团提供了提升商业物业资产周转率的机会。
据中国银行间市场交易商协会的非金融企业债务融资工具注册信息系统显示,越秀房产信托基金(00405.HK)子公司越秀房托2012有限公司的债务融资工具状态已更新为“反馈中”。
富力地产(02777.HK)发布公告,公司因违反财产报告制度被列入失信被执行人名单。就上述相关案件,本公司仍在与相关机构积极沟通,争取达成妥善的解决方案。
融创房地产集团发布公告,子公司广州万达被申请破产案二审维持原判,法院不予受理破产清算申请。公司日常管理、公司治理、生产经营目前并未受到上述子公司被申请破产情况的影响。
融信(福建)投资集团发布公告,基于公司经营现状,融信集团对“H融信1”等8笔债券进行重组。截至本公告日,8笔重组债券已全部经持有人会议表决通过了《重组议案》。现经融信集团申请,上述债券自2026年9月14日开市起复牌。
远洋集团(03377.HK)发布公告,截至2026年8月31日,远洋控股到期未偿付借款金额合计为人民币166.94亿元,其中,银行贷款到期未偿付金额人民币39.37亿元,公司信用类债券未偿付金额人民币2.58亿元,其他有息负债到期未偿付金额人民币64.98亿元,非银机构本金及利息到期未偿付金额人民币60.01亿元。8月期间到期未偿付金额增加人民币2.94亿元。远洋控股正在积极与持有人沟通,制定和落实解决方案,后续将继续努力推动相关问题的解决。
深圳龙光控股发布公告,截至2026年8月31日,公司及下属子公司未能如期偿还银行贷款、信托贷款及定向资产支持票据等金额合计约418亿元。
奥园集团发布公告,截至2026年8月31日,公司未能及时清偿的到期债务本金累计额约为人民币416.11亿元。发行人涉及多项重大未决诉讼,未完结涉诉金额约709.19亿元,其中融资相关涉讼金额约595.85亿元,非融资相关涉讼金额约113.34亿元。
方圆地产发布公告,截至9月8日,公司合并报表层面已到期未支付的债务本金合计金额71.77亿元(包含金融机构借款、境外公开市场债券等),对外担保层面涉及的已到期未支付债务本金累计26.06亿元。