中资离岸债周报 | 上周央行在港发行600亿人民币票据,美联储加息预期持续升温
久期财经讯,9月28日,上周iBoxx中资美元债投资级指数下跌1.39,投机级下跌0.03;iBoxx中资美元债投资级到期收益率上涨0.18%,投机级上涨0.35%。
国内宏观新闻方面,9月20日至23日,中美经贸团队在美国纽约和华盛顿举行经贸磋商,取得积极共识,为两国元首会晤贡献了经贸领域的成果。商务部美大司负责人就有关经贸磋商成果进行解读。双方同意以对等方式降低自对方进口的规模约300亿美元产品的关税,其中各自约90%产品的关税将降至最惠国税率水平。双方将在按照各自国内法律履行相关程序后,同步实施降税安排。对等降税安排的有关情况将后续公布。
中国人民银行货币政策委员会2026年第三季度(总第114次)例会于9月19日召开。会议研究了下阶段货币政策主要思路,建议发挥增量政策和存量政策集成效应,增强政策前瞻性灵活性针对性,根据国内外经济金融形势和金融市场运行情况,把握好政策实施的力度、节奏和时机。综合运用并适时调整货币政策工具,保持流动性充裕,使社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配。推动货币政策操作框架改革完善。规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行。从宏观审慎的角度观察、评估债市运行情况,关注长期收益率的变化。畅通货币政策传导机制,提高资金使用效率。坚持市场在汇率形成中的决定性作用,增强外汇市场韧性,稳定市场预期,同时防范市场“羊群效应”和非理性预期的自我强化,保持人民币汇率在合理均衡水平上的基本稳定。
国内宏观数据方面,国家统计局数据显示,1—8月份,在工业生产稳中有进和工业品价格涨幅扩大的共同推动下,规模以上工业企业营业收入同比增长6.6%,带动规模以上工业企业利润同比增长15.7%,今年以来累计增速保持两位数增长。8月份,受去年同期较高基数影响,规模以上工业企业利润增速有所回落,同比增长4.2%;从营业收入扣减营业成本计算的毛利润看,规模以上工业企业毛利润增长7.5%,比上月加快1.9个百分点。
中资离岸债方面,上周一级市场发行规模约31亿美元;二级市场方面,中资美元投资级别债券指数和中资美元高收益债券指数均小幅下行。
投资级市场整体表现较为稳定。产业债方面,据报道,伊朗坚持一项为期七天的重开霍尔木兹海峡提案,但该提案遭美国总统特朗普拒绝,国际油价上周上涨,中资美元债石油及化工相关债券小幅下行;城投债表现相对稳定,中资美元城投债券指数小幅调整。
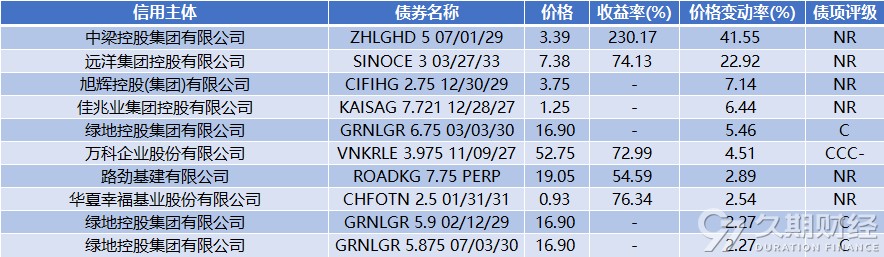
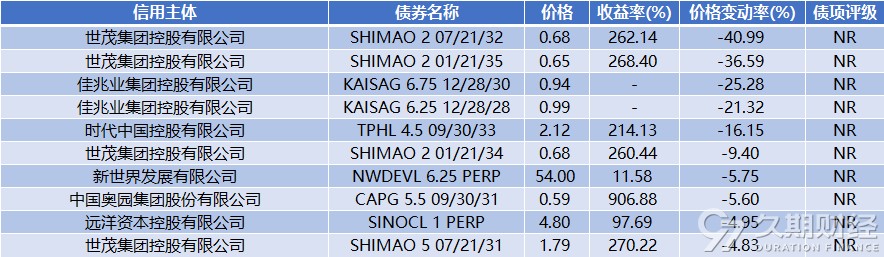
高收益市场方面,中资美元房地产债券指数小幅下行。内房股版块上周冲高回落,分析师对房地产政策相关传闻持审慎态度,万科、龙湖、新城等相关美元债小幅下跌;产业债方面,西部水泥及温氏股份相关美元债小幅震荡。
公司公告及新闻方面,宝龙地产(01238.HK)延长重组支持协议截止日期至11月30日;力高集团(01622.HK)拟召开计划债权人会议;万科企业(02202.HK)A股股票交易异常波动,不存在应披露而未披露的重大事项;资本策略地产(00497.HK)附属公司成功完成2.7亿港元银行融资的再融资;泛海控股未能如期兑付FANHAI 14.5 05/23/21剩余本金约1.34亿美元;奥园集团未能按时兑付“H20奥园1”31.18亿元本息,且未达成有效展期安排。
海外宏观数据方面,克利夫兰联储主席哈马克周五表示,美国长期国债收益率近期持续走高,是多重因素共同作用的结果,包括美国经济增长前景强劲、政府债务规模不断扩大,以及投资者对美联储进一步加息的预期升温。
近几日,多位美联储官员均提到美国经济保持增长动能、劳动力市场依然强劲,并认为这些因素可能意味着仍有必要进一步加息。市场对加息的预期也明显升温。根据联邦基金期货定价,投资者目前预计美联储10月加息的概率约为65%。
截至发稿,美国二年期国债收益率为4.90%,美国十年期国债收益率为5.20%。
中美10年期国债利差:
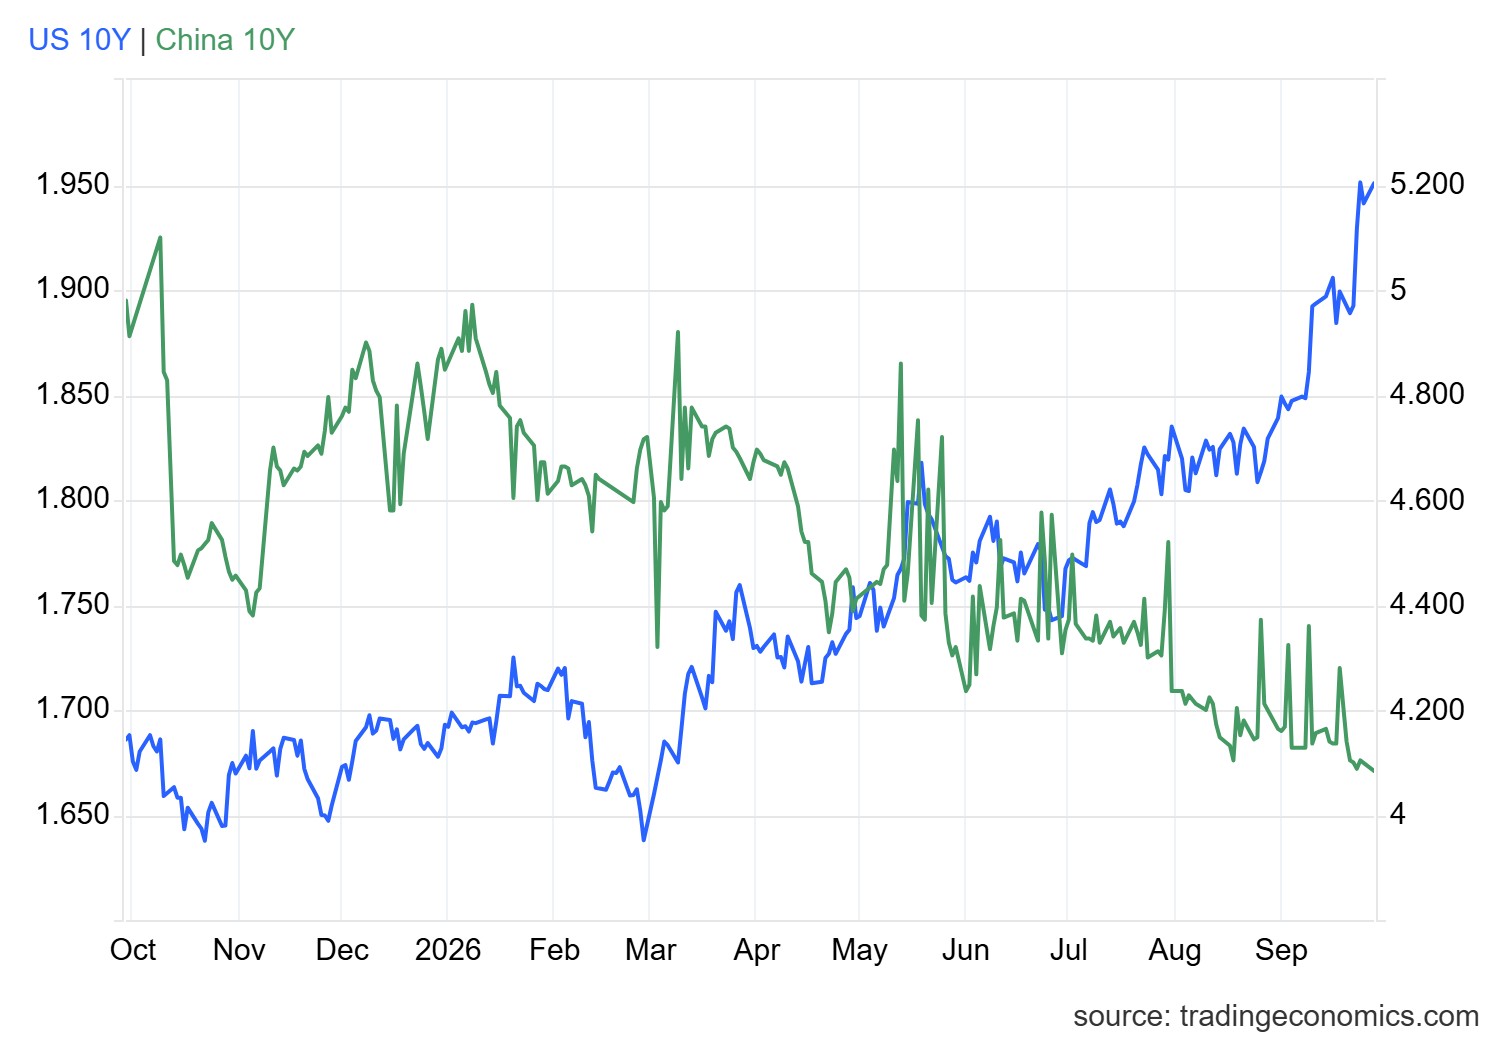 数据来源:tradingeconomics
一级发行
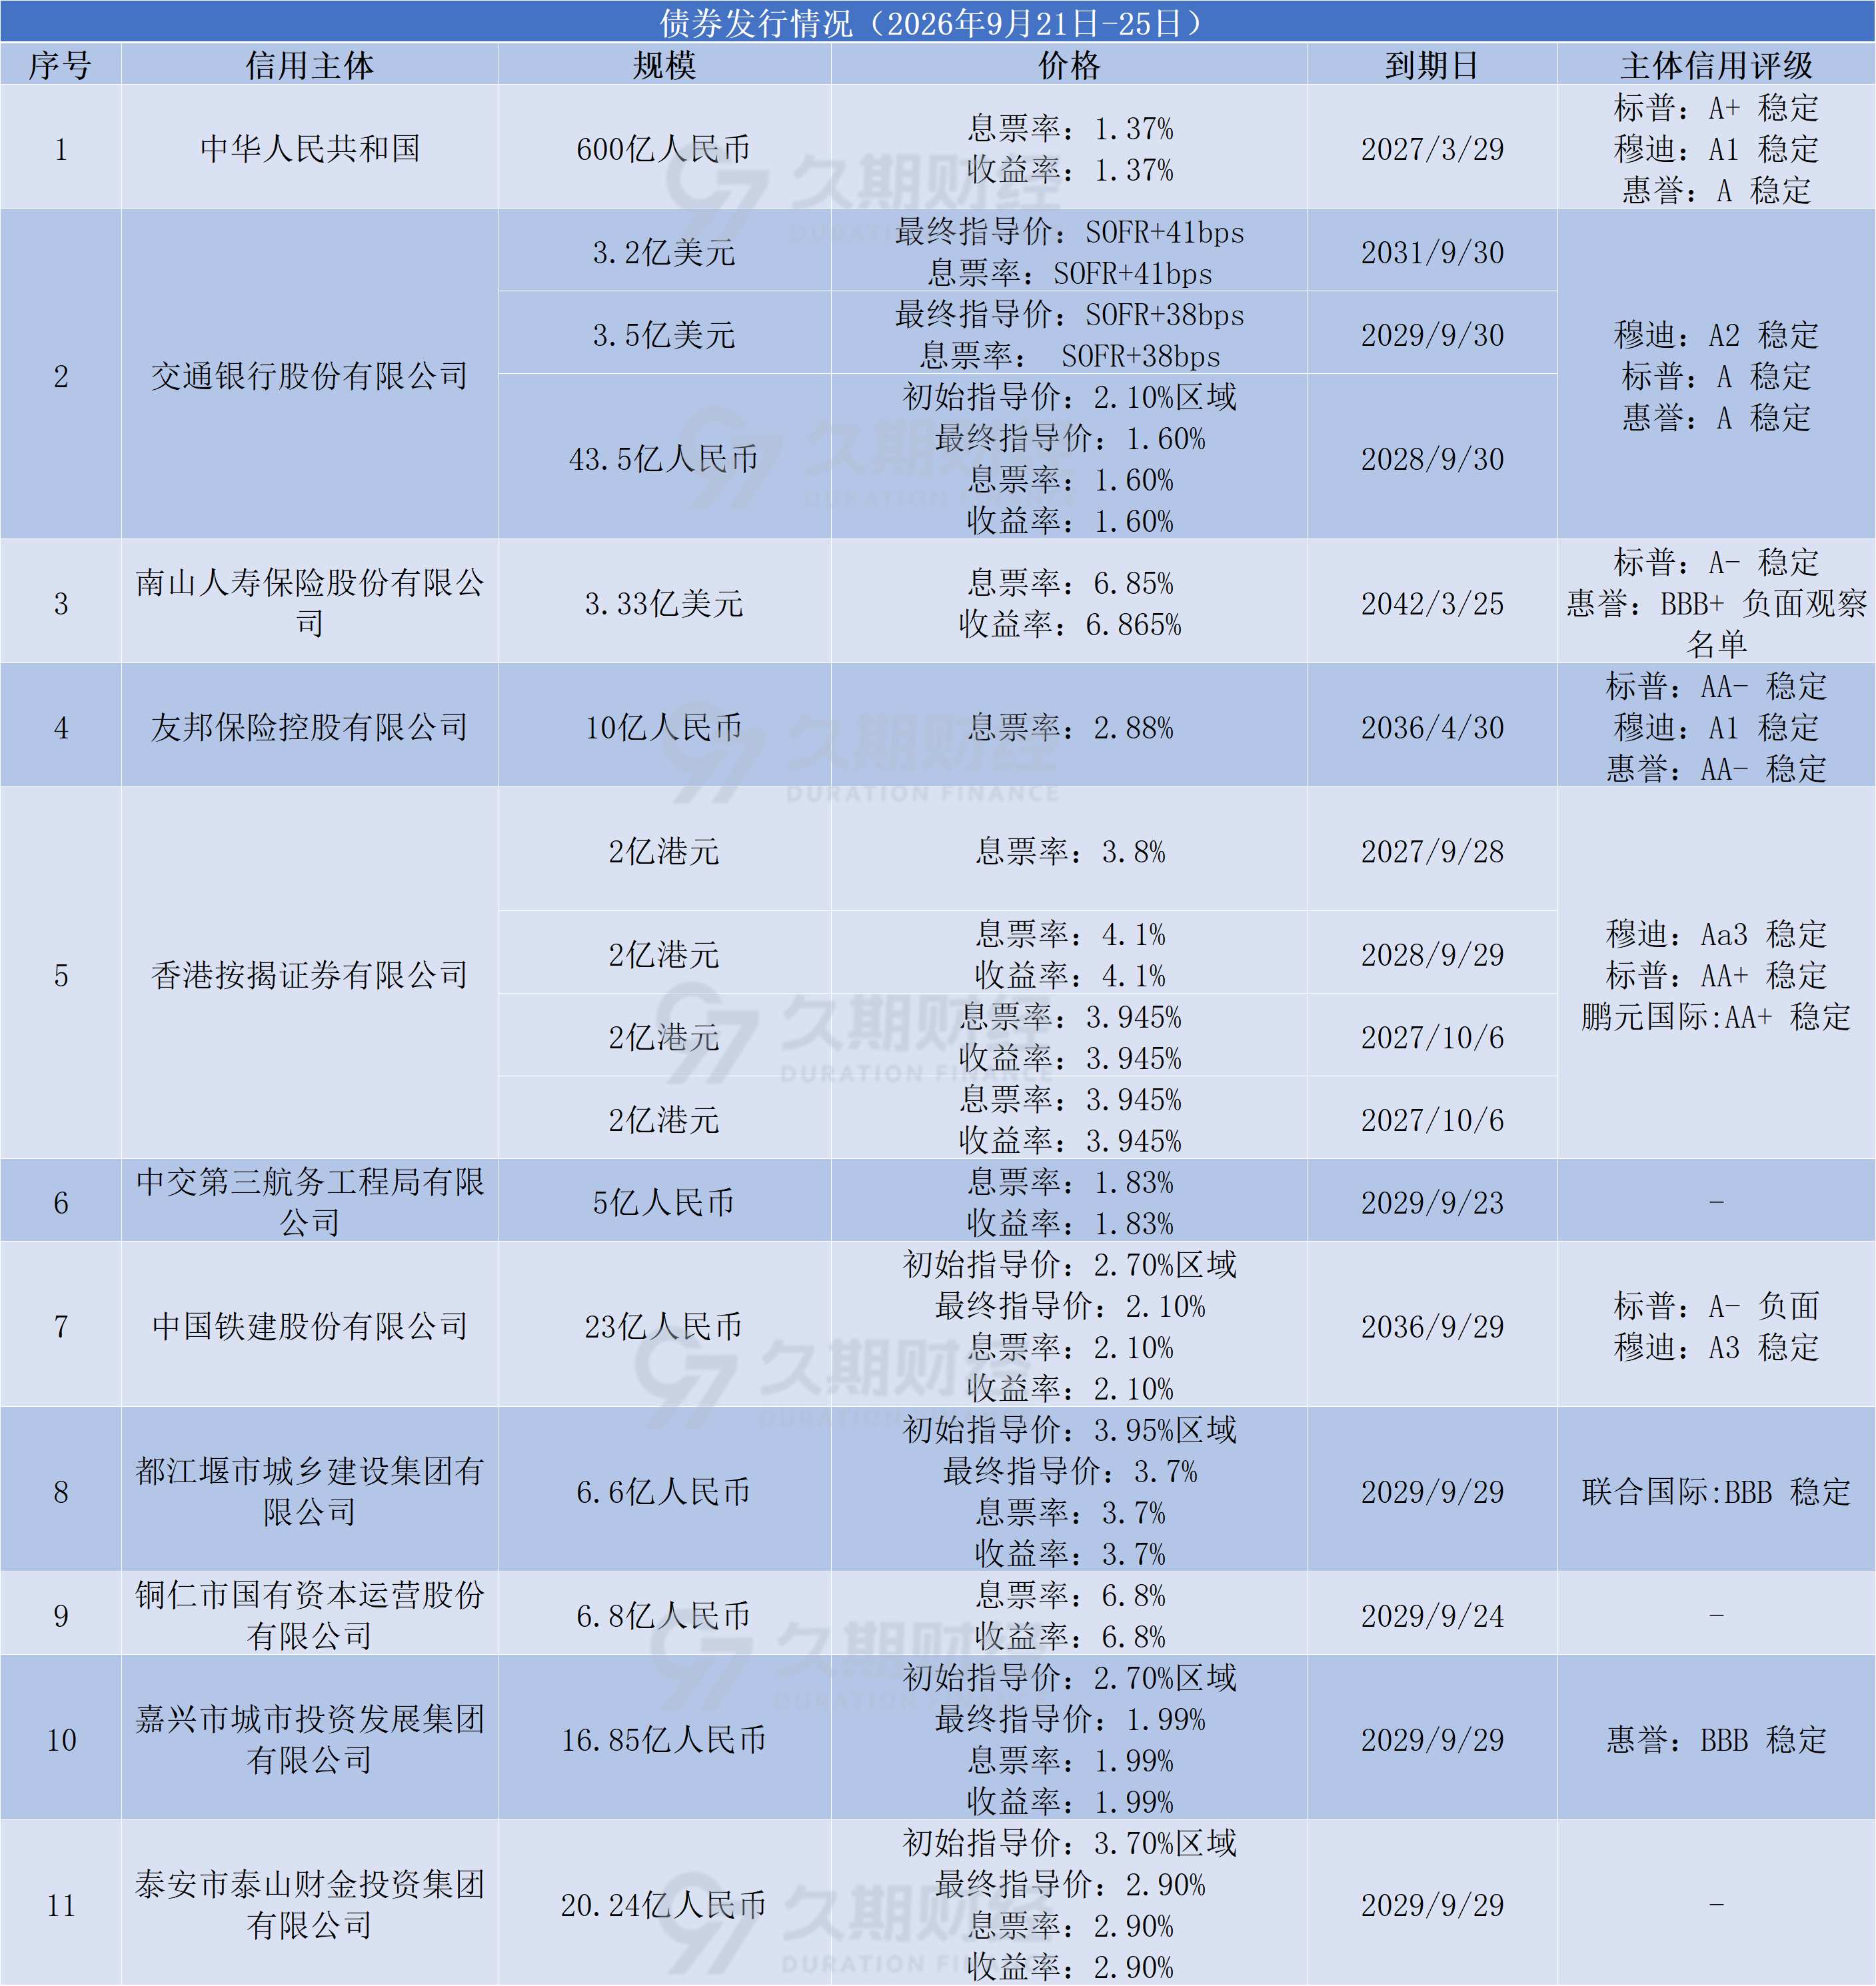
上周10家公司共发行15只离岸债,总规模折合约31亿美元。以板块划分,金融板块4家公司共发行9只债券,规模折合约19亿美元,其中,交通银行发行双币种债券,包括3年期3.5亿美元、5年期3.2亿美元浮息债券和2年期43.5亿人民币固息债券;产业板块,中国铁建和中交三航局参与一级发行,规模折合约4亿美元;城投板块共4家公司发行点心债,规模合计约50.5亿人民币。
中国铁建担保发行10年期离岸人民币绿色债券,发行规模23亿元,最终发行利率2.10%,债券最终认购金额136亿人民币,认购倍数近6倍。泰安泰山财金集团担保发行20.24亿人民币债券,期限3年,最终票面利率2.9%,较存量境外债券降低360个BP,创泰安市及集团境外债利率新低;嘉兴城投集团发行3年期16.85亿人民币可持续发展债券,最终票面利率较初始指导价收窄71个BP至1.99%。
评级变动
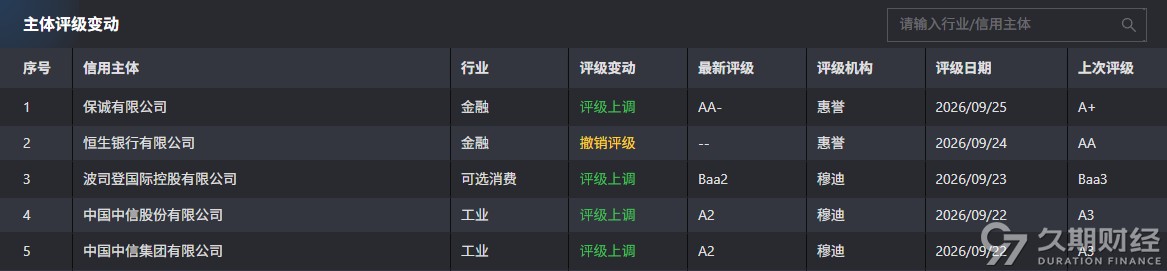
上周共有4家企业评级发生变动,多家企业评级获上调。
穆迪上调中信集团及中信股份发行人评级至“A2”,展望调整至“稳定”。中信集团及中信股份旗下的其他金融业务实现了更强的盈利表现,同时保持了市场领先地位。除金融服务外,其非金融业务组合的整体信用状况也有所改善。该组合持续去杠杆化,在先进材料和部分工业板块强劲现金流的支持下,外部带息债务和利息支出均有所下降。再者,两家公司对资本支出和投资的控制力也更强,2025年资本开支同比下降13%,主要反映集团在金融业务中更高效地利用了资本。穆迪预计,中信集团和中信股份的并表后杠杆率将保持稳定,约为4.4倍。截至2026年6月底,中信股份过去十二个月的并表后经调整债务/EBITDA比率已降至约4.3倍,较2024年底的约5.0倍有所下降。此外,中信集团和中信股份在控股公司层面保持了充足的流动性。截至2026年6月底的现金余额、未来12个月的预期股息以及已承诺的融资额度,共同为短期债务和预计资本支出提供了充分覆盖。
该评级公司还上调波司登发行人至“Baa2”,展望调整至“稳定”。波司登在中国羽绒服市场拥有强大的市场地位和品牌影响力,支撑了收入和盈利的持续增长,预计2023至2026财年期间收入将以18%的复合年增长率提升。此外,波司登的流动性状况极佳,得益于充足的净现金储备以及预期的正向自由现金流。截至2026年3月31日,公司持有约160亿元人民币的现金及流动金融资产(包括定期存款和短期投资),而报告负债仅为17亿元人民币。穆迪预计公司在未来12至18个月内,在覆盖资本支出和股息支付后,仍将产生正向自由现金流。
债券要约
无
新增违约
无
二级市场
上周二级市场交投活跃的债券包括:
可转债方面,阿里巴巴BABA 0.5 06/01/31和BABA 0 09/15/32(3788.3万美元和2458.6万美元),京东集团JD 0.25 06/01/29(1094.3万美元),蔚来NIO 3.875 10/15/29(1000万美元);
金融板块方面,友邦保险AIA 3.6 04/09/29、AIA 3.2 09/16/40和AIA 4.95 04/04/33(530万美元、293万美元和124.8万美元),富邦银行FUBHKL 5.375 07/14/36(518万美元),信达香港CCAMCL 3 03/18/27(200万美元);
产业板块方面,腾讯音乐TME 5.65 09/10/36(2170万美元),腾讯控股TENCNT 3.84 04/22/51(1035.7万美元),阿里巴巴BABA 4 12/06/37(840万美元),金沙中国SANLTD 5.4 08/08/28和SANLTD 2.85 03/08/29(670万美元和665万美元);
地产板块方面,南丰国际控股NANFUN 3.875 10/03/27(240万美元),万科企业VNKRLE 3.975 11/09/27(200万美元),中国海外发展CHIOLI 2.75 03/02/30(100万美元)。
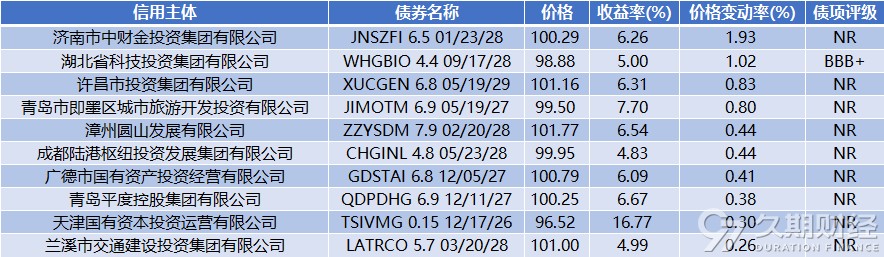
城投类美元债估值上行幅度前10:
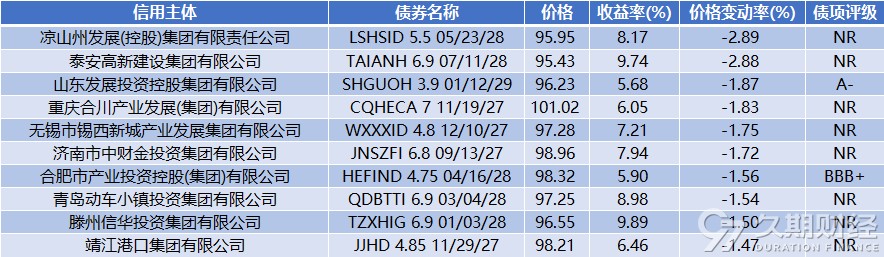
城投类美元债估值下行幅度前10:
地产类美元债估值上行幅度前10:
地产类美元债估值下行幅度前10:
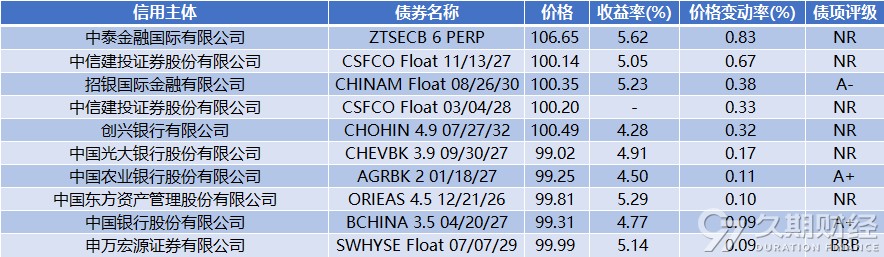
金融类美元债估值上行幅度前10:
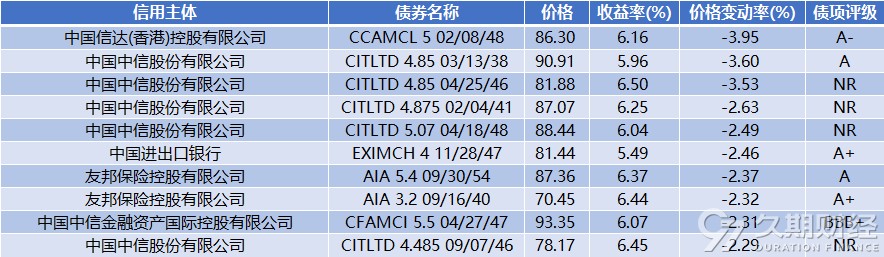
金融类美元债估值下行幅度前10:
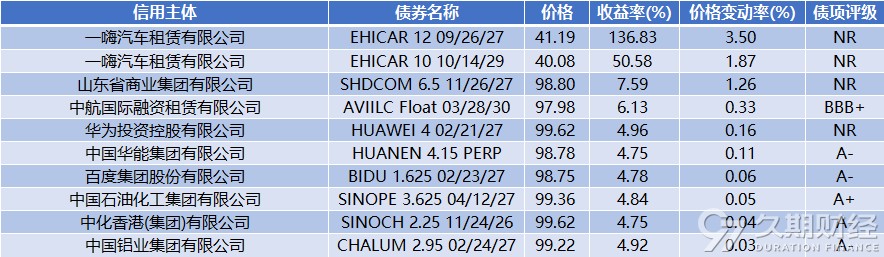
产业类美元债估值上行幅度前10:
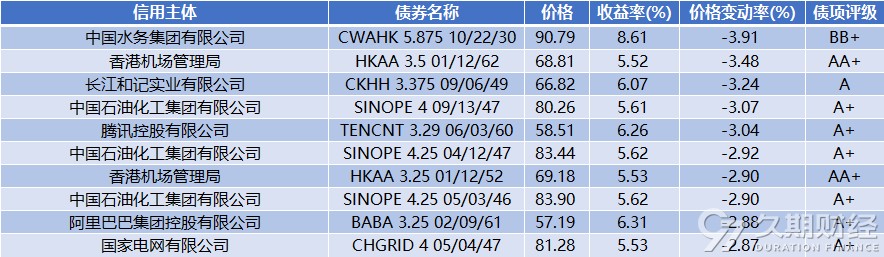
产业类美元债估值下行幅度前10:
公司新闻
力高集团(01622.HK)发布公告,根据法院作出的命令,本公司拟召开计划债权人会议,以考虑并酌情批准本公司与计划债权人之间拟进行的计划。
宝龙地产(01238.HK)发布公告,董事会欣然宣布,由于已取得计划债权人的所需同意,截止日期已根据该计划的条款由2026年9月30日延长至2026年11月30日。于2025年10月10日订立重组支持协议的截止日期亦已根据其条款延长至2026年11月30日。除上述延长外,重组的所有其他条款及条件维持不变。
越秀地产(00123.HK)发布公告,于2026年9月23日,本公司与一家银行订立一份融资协议,贷款人一将提供12亿港元(或等值的人民币)的定期贷款融资。在满足融资协议一所列若干条款及条件的前提下,该定期贷款融资的到期日为融资协议一首次提款日期起计36个月。
深圳龙光控股发布公告,根据重组议案,龙光控股拟将相关资产进行公开挂牌处置。截至目前,相关资产已经公开挂牌处置完毕。根据重组议案约定,上述已完成公开挂牌处置的资产将纳入重组议案所述“抵债资产”范围,受托管理人需协助办理相关抵债资产的解押手续。
深圳龙光控股发布公告,本公司拟对 “H9龙控02”等21 笔标的债券进行购回,合计拟购回资金总额上限约4.9亿元人民币,本公司委托中国证券登记结算上海分公司进行本期债券购回资金兑付。
万科企业(02202.HK)发布公告,公司A股股票连续三个交易日收盘价格涨幅偏离值累计超过20%。近期公司经营情况稳定,内外部经营环境未发生重大变化。截至本公告披露日,除公司在指定媒体已公开披露的信息外,公司、第一大股东均不存在关于公司应披露而未披露的重大事项。
药明康德(02359.HK)发布公告,内容有关(其中包括)发行人民币67.8亿元于2027年到期的美元结算零息可转换债券及提前赎回债券。于本公告日期,所有未偿还债券已根据债券条款及条件悉数转换为公司H股。
资本策略地产(00497.HK)发布公告,于2026年9月23日,宝兴企业有限公司及Go Clear Investments Limited(各自为本公司的间接全资附属公司)与一间银行订立融资协议涉及总额为2.75亿港元的一项有期贷款融资,以再融资 一项现有贷款融资的未偿还本金。融资的最终到期日为自融资项下贷款发放日期起计满36个月当日。
Melco Resorts Finance发布公告,根据赎回通知,发行人已于2026年9月23日赎回MPEL 5.625 07/17/27,合计本金金额为6亿美元。已赎回票据占该票据首次上市时总本金金额的100%。公司已对全部已赎回票据予以注销。
丹阳投资集团子公司发布公告,完成赎回PHCIIL 4.78 01/24/28和PHCIIL 5.8 07/15/28合计约2.74亿美元债券。
泛海控股发布公告,截至2026年9月23日,受公司目前流动性安排和资产优化处置进展影响,FANHAI 14.5 05/23/21剩余本金1.33955亿美元的美元债未能兑付。
蓝光发展发布公告,公司接到控股股东蓝光投资控股集团有限公司通知,获悉其持有的部分公司股份(占公司总股本比例:3.16%)将于2026年10月9日进行公开拍卖。控股股东持有的公司部分股份将被司法拍卖事项对公司的生产经营目前暂无重大直接影响。
润置控股发布公告,因业务需要,公司名称由“华润置地控股有限公司”变更为“润置控股有限公司”。
信达国际控股(00111.HK)发布公告,于2026年9月24日,本公司作为借款人与一间中国持牌银行订立离岸综合授信额度合同,据此(其中包括),银行同意根据融资协议的条款及条件向本公司提供2950万美元(或等值港元)的循环贷款融资,到期日由第一次提取日起计一年。融资协议订明(其中包括)对本公司控股股东的特定履约责任。
亿达中国(03639.HK)发布公告,卖方(亿达发展、亿达服务、大连蓝湾及诚悦)与买方龙湖嘉悦物业签署股权转让协议及补充协议。股权转让协议约定,卖方将持有的目标公司亿达物业待售权益转让给买方,代价为人民币12.73亿元。近日,本公司及卖方收到中国国际经济贸易仲裁委员会送达的《仲裁通知》。买方(申请人)对本公司及卖方(被申请人)向贸仲提起仲裁申请。该仲裁请求:(i)卖方向申请人支付利润差额违约金约人民币1.294亿元等。
嘉里建设(00683.HK)发布公告,卖方Mid-Levels Portfolio Holdings Limited(本公司的间接全资附属公司)与买方嘉里控股订立该协议,卖方同意出售,而买方同意以代价收购销售股份(即目标公司Mid-Levels Portfolio (Gladdon) Holdings Limited的全部已发行股本)及销售贷款。待完成时,本集团预期将取得约500万港元收益。
金力永磁(06680.HK)发布公告,JLMAGC 1.75 08/04/30之转换价将由每股H股20.89港元调整为每股H股 20.54港元(「经调整转换价」)。上述调整自2026年10月8日起生效,该日期即为厘 定H股股东享有2026年半年度利润分配权益之基准日翌日。
深交所固定收益信息平台项目进度信息显示,中海企业发展集团有限公司200亿元小公募项目状态更新至“已反馈”。
上交所公司债券项目信息平台显示,绿城房地产集团有限公司30亿元小公募债券项目状态更新至“提交注册”。
深交所固定收益信息平台显示,招商资管招商蛇口封闭式商业不动产证券投资基金项目状态更新至“注册生效”。
新城控股(601155.SH)发布公告,由于市场情况有所变动,经发行人与主承销商协商一致,变更以下发行要素:“26新集02”票面利率询价区间由4.00%-5.00%更改至6.00%-7.80%。
方圆地产发布公告,子公司明臻公司一审被判支付中建二工程款约7604万元及利息。
广州合景控股集团发布公告,截至9月21日,部分子公司存在新增逾期债务合计约5882万元。上述债务逾期的情况将对发行人产生一定的负面影响。
绿地控股集团发布公告,2026年9月3日至2026年9月19日,公司及控股子公司新增逾期债务7.15亿元,其中涉及银行机构7.10亿元、非银机构0.05亿元;新增的逾期债务中,涉及诉讼7.10亿元;累计逾期债务337.19亿元。
广州时代控股集团发布公告,拟以400万元转让清远联景100%股权。根据重组议案中“增信保障措施调整”的约定,本次400万元净收益(具体以实际到账金额为准)将用于“向重组债券的持有人发起债券/资产支持证券购回”。
广州时代控股集团发布公告,“H20时代1”等14只债券拟购回资金总额上限为2亿元人民币,兑付日为12月22日。
奥园集团发布公告,“H20奥园1”的兑付宽限期将在2026年9月21日届满,截至本公告披露日,发行人未能按时兑付债券本息,也并未同债券持有人达成有效的展期安排,“H20奥园1”本息已全数到期,未偿本息金额共计31.18亿元。
会议召集人上海银行发布公告,“19南通三建MTN001”第二次持有人会议未形成有效决议。