工银亚洲:一文梳理长债收益率、美联储扩表与美国经济增长的关系
本文来自微信公众号“工银亚洲研究”,原文标题《【专题·市场】长债收益率、美联储扩表与经济增长的关系:规律、启示与展望》。
核心观点
1997年以来的历史经验表明,10年期美债收益率达到5%更多意味着金融条件进入较高约束区间,可能导致美国GDP滞后放缓,但不必然导致经济衰退。只有当高收益率最终演变成经济或金融体系的明显压力、而传统降息空间不足时,美联储才会明显扩表。
当前,市场收益率尚未对经济产生显著抑制,资产负债表规模与经济适配程度未显著“偏离”、且银行准备金并未降至稀缺水平。后续若经济延续保持韧性,长端收益率高位可能维持较长时间,美联储没有迫切扩表的必要;若高收益率持续导致经济和就业明显走弱,同时金融市场压力上升,则降息乃至重新扩表的可能性才会提高。
正文内容
01. 1997年以来美债收益率大幅上行、美联储扩表与经济增长关系的规律与启示
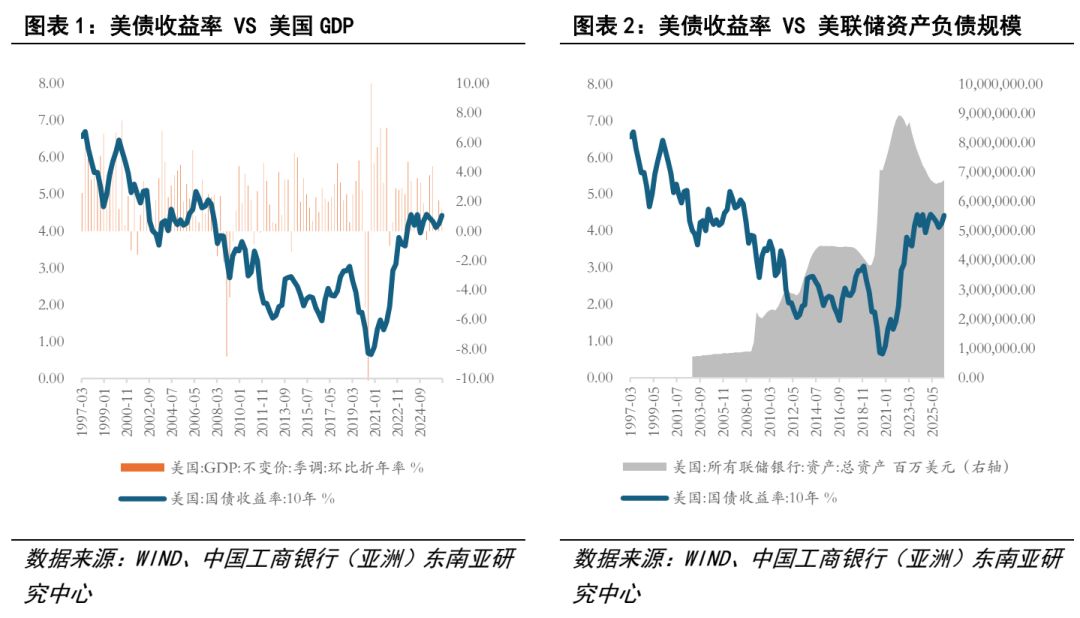
(一)1997—2025年间,10年期美债收益率大致经历了4轮不同的大幅上行阶段(见图表1-2):
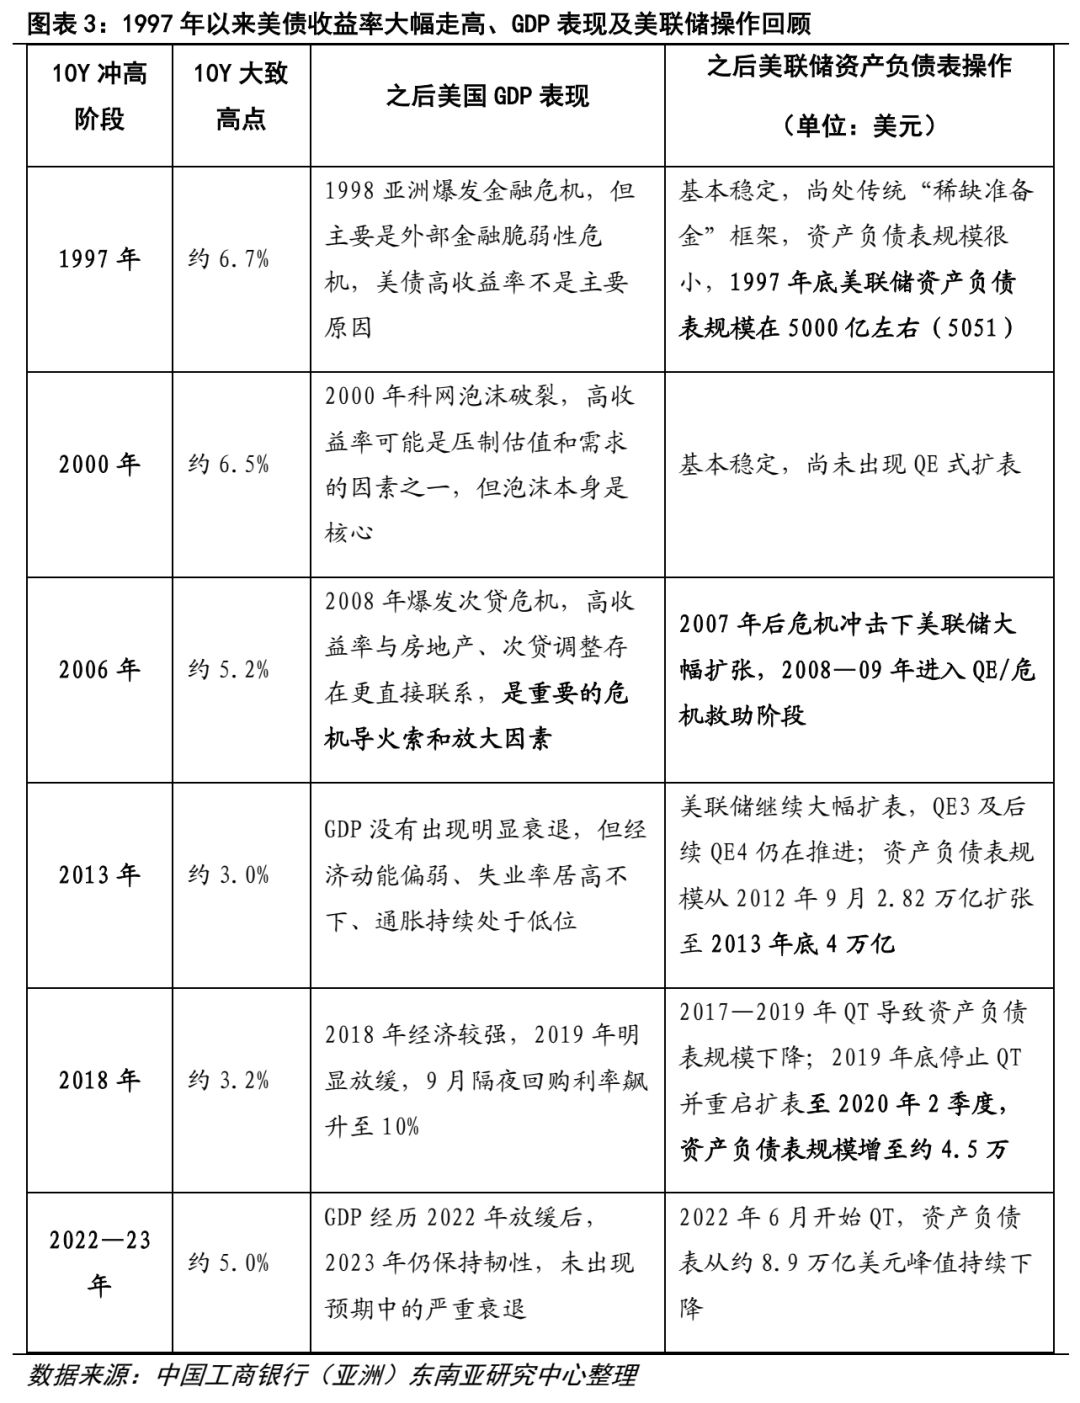
(1)1997年、2000年、2006年美债收益率升破5%高位后,美国经济均经历由强转弱的变化(亚洲金融危机、科网泡沫、次贷危机),前两次美联储资产负债表变化不大,后一次美联储资产负债表大幅扩张救市(QE,量化宽松)。
(2)2013年美债收益率冲高后,美国经济延续温和复苏,美联储资产负债表仍处于扩张阶段。
(3)2018年收益率冲高后,经济于2019年逐步放缓,美联储先维持缩表、随后转向扩表。
(4)2022—2023年收益率升至约5%后,美国经济增速虽有所放缓但仍保持韧性,美联储则继续处于缩表周期。
2.历史经验表明,10年期美债收益率达到5%更多意味着金融条件进入较高约束区间:
(1)可能导致美国GDP滞后放缓,不必然导致经济衰退。2013年、2018年、2022-2023年美债收益率大幅冲高后,美国未出现经济衰退,其中2013年经济延续温和复苏、2018年滞后一年出现经济增速放缓,2022-2023年经济总体保持韧性。但是1997、2000和2006年三轮美债收益率触及5%以上高点后出现重大金融风险事件,但1997年亚洲金融危机主要源于亚洲经济体外币负债、汇率制度和金融体系脆弱性,10年期高收益率更多通过全球资本流动形成外部压力;2000年科网泡沫破裂主要源于科技股高估值和投资者预期逆转,高收益率通过提高折现率和收紧金融条件发挥放大作用;2006年次贷危机则与高收益率的联系最为直接,长债收益率上升、浮动收益率贷款重置和房地产降温加速了次贷违约,但高杠杆、宽松的贷款标准和证券化等结构性问题是根本原因。由此看,10年期利率高位本身非危机的充分条件,高收益率持续后是否出现经济放缓,需观察是否与资产高估、杠杆积累或金融体系脆弱性形成叠加影响是重要的触发因素。
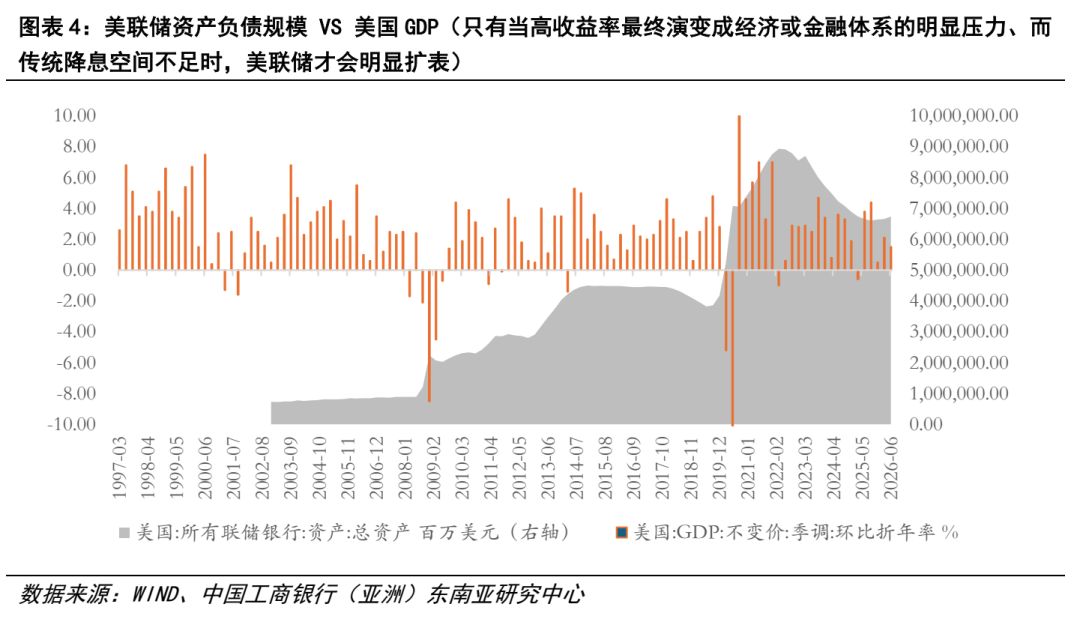
(2)只有当高收益率最终演变成经济或金融体系的明显压力、而传统降息空间不足时,美联储才会明显扩表。美联储仅在2008、2013和2020年出现大规模扩表,分别对应次贷危机、欧债危机、疫情冲击。历史上“美债收益率高位”本身并不会自动触发美联储扩表,真正推动扩表的是随后出现的金融危机、严重经济冲击或流动性风险;而在单纯经济过热、通胀较高或收益率处于高位的阶段,美联储通常维持或缩减资产负债表(见图表3-4)。
02. 当前较高收益率尚未对美国经济活动和金融市场产生显著抑制,资产负债表规模与经济适配程度未显著“偏离”
(一)较高收益率尚未对经济活动产生显著抑制作用。
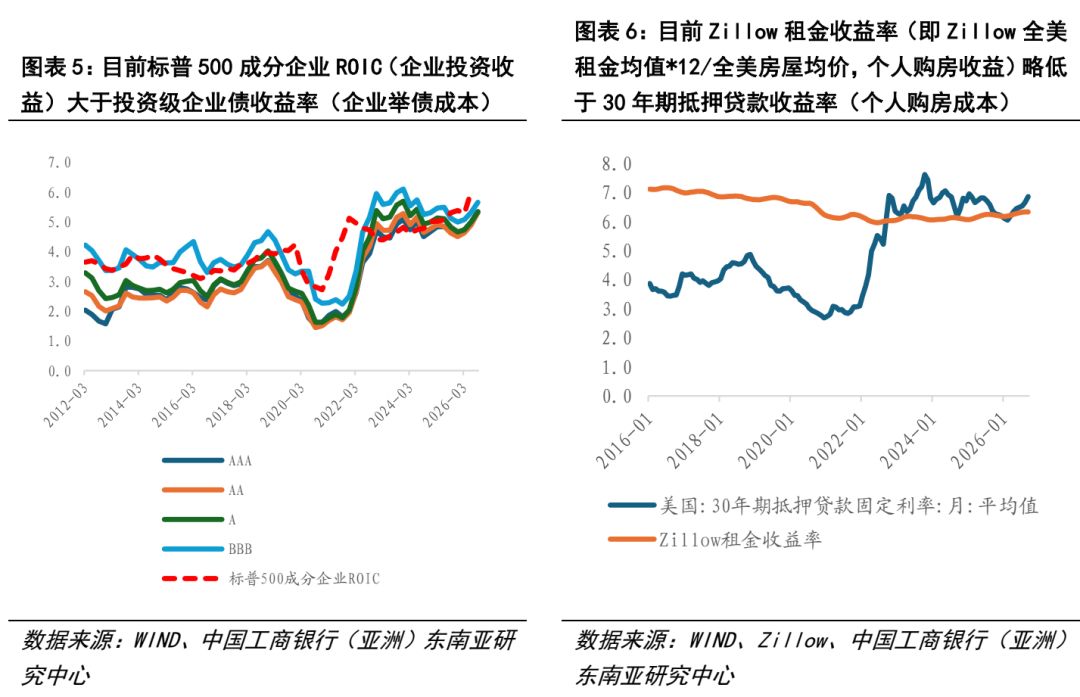
目前较高的长债收益率尚未对私人部门经济活动产生显著抑制的作用。企业端看,至2026年三季度,投资级企业债的成本在5%左右(BBB级为5.66%,A级至AAA级的为5.31%-5.35%),低于标普500成分企业的ROIC(投入资本回报率,6.02%,披露至二季度);个人端看,15、30年房贷收益率升至6.2%、6.9%的较高位,与Zillow租金收益率6.3%基本持平。企业、个人端的成本与收益相近,收益率对经济既没有大幅刺激,也没有显著抑制作用。
(二)金融市场整体处于紧平衡状态。
从数量角度观察,目前美联储的资产负债表虽然绝对规模为疫情前的1.6倍,由于前期QT(量化紧缩)时逆回购起到“缓冲垫”作用,核心流通中现金、准备金相对稳定,具体地:(1)流通中现金为2.5万亿美元,约占美国现价GDP的7.6%、约等于2015年水平。进一步考虑到国际美元需求,流通中美元占全球现价GDP的比例约等于2020年水平。(2)准备金占银行业总资产的11.6%,虽然有所下降,但总体仍在11-13%的充足(ample)范围内,未跌入稀缺(scarce)区间,较2019年9月“钱荒”时不足9%的准备金率仍有较大距离(见图表5-6)。
(三)资产负债规模与经济适配程度未显著“偏离”。
美联储已于2025年12月结束缩表,截至2026年9月资产负债表仍维持在约6.7万亿美元以上的较高规模,因此若未来10年期美债收益率维持5%以上,更值得关注的是高收益率通过融资成本和金融条件收紧对GDP的滞后影响:若经济仍保持韧性,10年期美债收益率高位可能维持较长时间,美联储没有迫切扩表的必要;若高收益率持续导致经济和就业明显走弱,同时金融市场压力上升,则降息乃至重新扩表的可能性将会走升。