中资离岸债周报 | 上周央行设立债市非银大额赎回互换便利,荣盛发展对2只美元债发起交换要约
久期财经讯,11月2日,上周iBoxx中资美元债投资级指数上涨0.49,投机级下跌3.71;iBoxx中资美元债投资级到期收益率下跌0.04%,投机级上涨1.1%。
国内宏观新闻方面,中国人民银行发布公告称,为进一步落实好“构建科学稳健的货币政策体系和覆盖全面的宏观审慎管理体系”的要求,维护债券市场稳定,中国人民银行决定设立债市非银大额赎回互换便利(Bond Market NBFI Swap Facility,简称BNSF)。在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人(或对应母行、证券母公司等),从中国人民银行借入央行票据用于市场回购融资,以购买本公司(或资管子公司)遭赎回公募产品的符合条件的债券或产品份额,并向中国人民银行抵押。参与机构应持续满足金融市场审慎管理要求,维护市场纪律。
据媒体报道,今日上午9时左右,中国人民银行、中国证监会将召开会议,研究推动支持资本市场工具使用。同一天,中国人民银行、金融监管总局、中国证监会还将召集各大银行开会研究优化股票回购增持再贷款政策。
国内宏观数据方面,中国人民银行发布公告称,为进一步优化短端利率调控机制,从2026年11月2日起,公开市场操作进行如下调整:一、每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标。目前操作利率为1.25%。二、7天期逆回购操作调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展。三、原在7天期逆回购操作利率基础上加减点的其他工具,包括临时正/逆回购、境外央行类机构回购工具等,均调整为在隔夜逆回购操作利率基础上加减点,加减点幅度不变。
国家统计局数据显示,1—9月份,全国规模以上工业企业实现利润总额60337.4亿元,同比增长15.5%(按可比口径计算)。1—9月份,规模以上工业企业中,国有控股企业实现利润总额19395.5亿元,同比增长13.1%;股份制企业实现利润总额46727.6亿元,增长20.8%;外商及港澳台投资企业实现利润总额13371.4亿元,增长0.5%;私营企业实现利润总额15091.3亿元,增长8.7%。
国家统计局数据显示,10月份,制造业采购经理指数(PMI)为49.3%,比上月下降0.8个百分点,制造业景气水平有所回落。非制造业商务活动指数为49.7%,比上月下降0.5个百分点,非制造业景气水平有所下降。综合PMI产出指数为49.7%,比上月下降1.0个百分点,我国企业生产经营活动总体有所放缓。
中资离岸债方面,上周一级市场发行规模约34亿美元;二级市场方面,中资美元投资级别债券指数小幅上行,中资美元高收益债券指数小幅下行。
投资级市场整体表现较为稳定。产业债方面,据报道,欧佩克+(OPEC+)产油国集团中的七个成员国已同意 12 月维持产量配额不变。此前,这七个国家已于 9 月完成了最后一轮自愿减产的回撤,国际油价上周触及新高后回落,中资美元债石油及化工相关债券小幅上行;城投债表现相对稳定,中资美元城投债券指数小幅调整。
高收益市场方面,中资美元房地产债券指数下行。万科、龙湖、新城等相关美元债均出现不同程度下跌;产业债方面,西部水泥相关美元债持续下行,温氏股份相关美元债小幅震荡。
公司公告及新闻方面,弘阳地产(01996.HK)境外债务重组计划召开聆讯定于2027年2月5日;路劲(01098.HK)公告路劲基建计划会议及新选计划会议预计将于2026年11月23日举行;富力地产(02777.HK)境外债重组计划聆讯延期至11月20日召开;中骏商管(00606.HK)向中骏集团控股(01966.HK)收购持有商业物业的公司全部已发行股本;恒大物业(06666.HK)公告太盟投资40.26亿港元收购恒大物业51%股权;华发投控集团拟以45.7亿元向格力集团及交控集团出售铧创公司部分股权;海通恒信(01905.HK)公告上海国际集团拟部分要约收购公司51%股份。
海外宏观数据方面,美联储宣布维持基准利率不变,联邦基金利率目标区间继续保持在3.75%至4%,符合市场普遍预期。这是美联储9月实施三年来首次加息后选择暂停行动。尽管通胀持续高企、美国经济表现强劲,美联储主席凯文·沃什并未明确暗示12月将再次加息,而是强调政策制定者需要更多经济数据来判断下一步行动。与此同时,沃什宣布将从明年起调整货币政策会议安排。此外,日本央行和欧洲央行均维持基准利率不变。
美国经济分析局公布的数据显示,美国9月PCE物价指数同比涨幅为3.6%,符合预期,前值为3.4%;环比涨幅为0.5%,符合预期,前值为0.3%。剔除食品与能源的9月核心PCE物价指数同比涨幅为3.1%,符合预期,前值为3.0%;环比涨幅为0.3%,符合预期,前值由0.2%修正为0.3%。3.6%的整体PCE同比涨幅与3.1%的核心PCE同比涨幅均为四个月以来的最高水平。
截至发稿,美国二年期国债收益率为4.56%,美国十年期国债收益率为4.94%。
中美10年期国债利差:
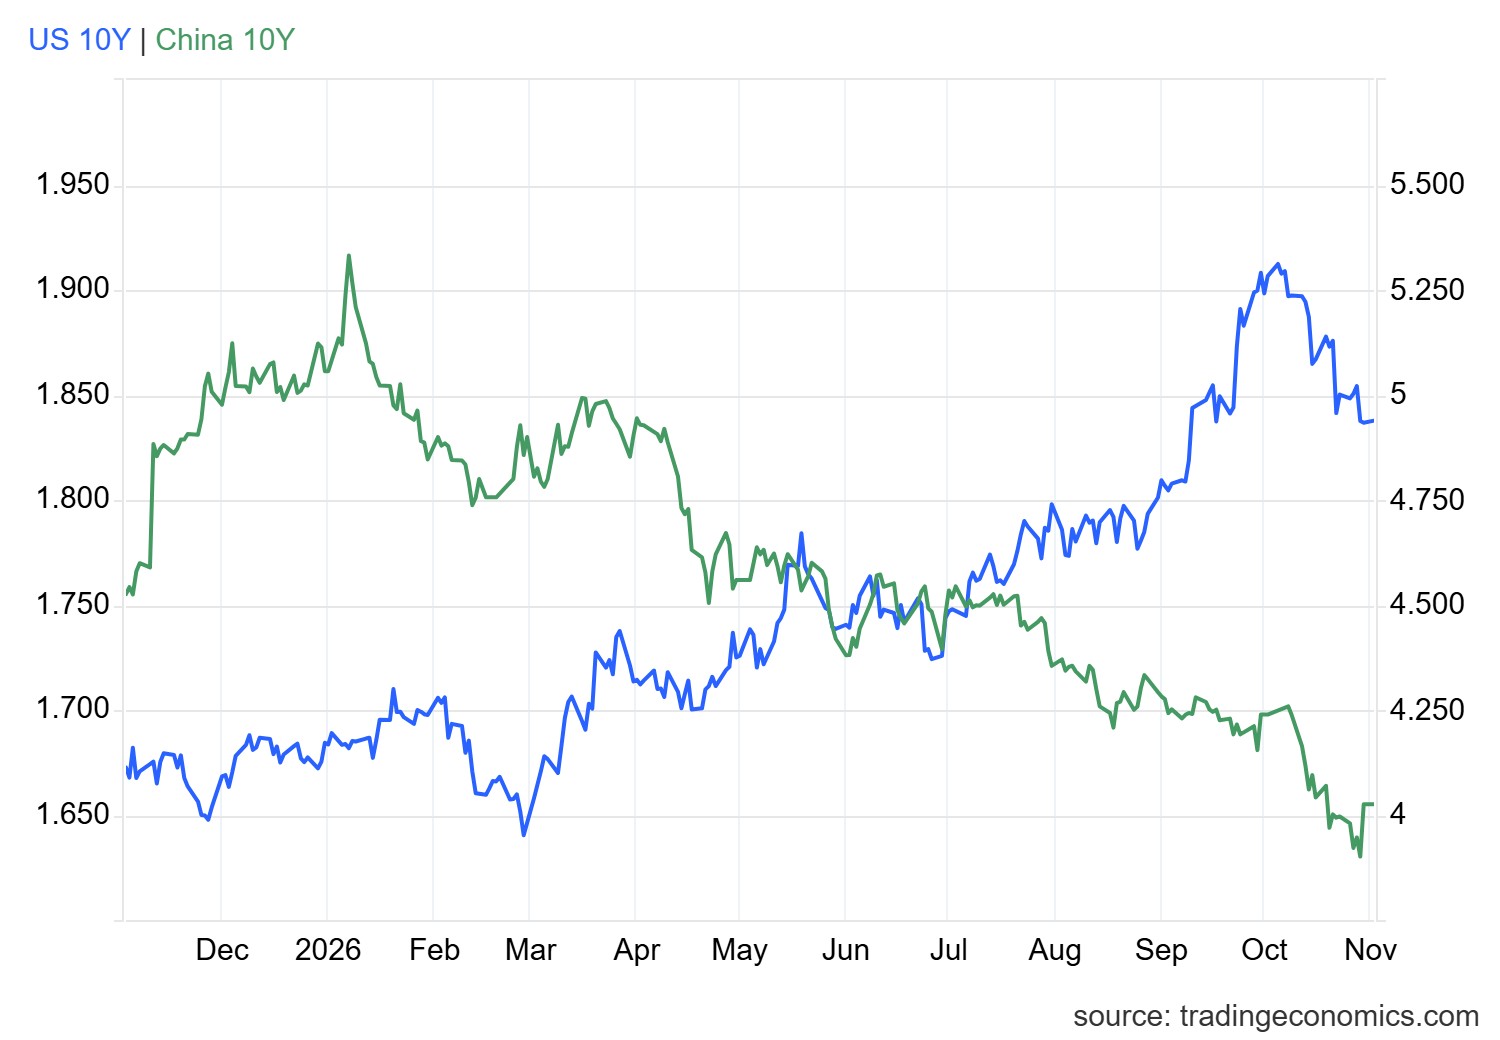 数据来源:tradingeconomics
一级发行
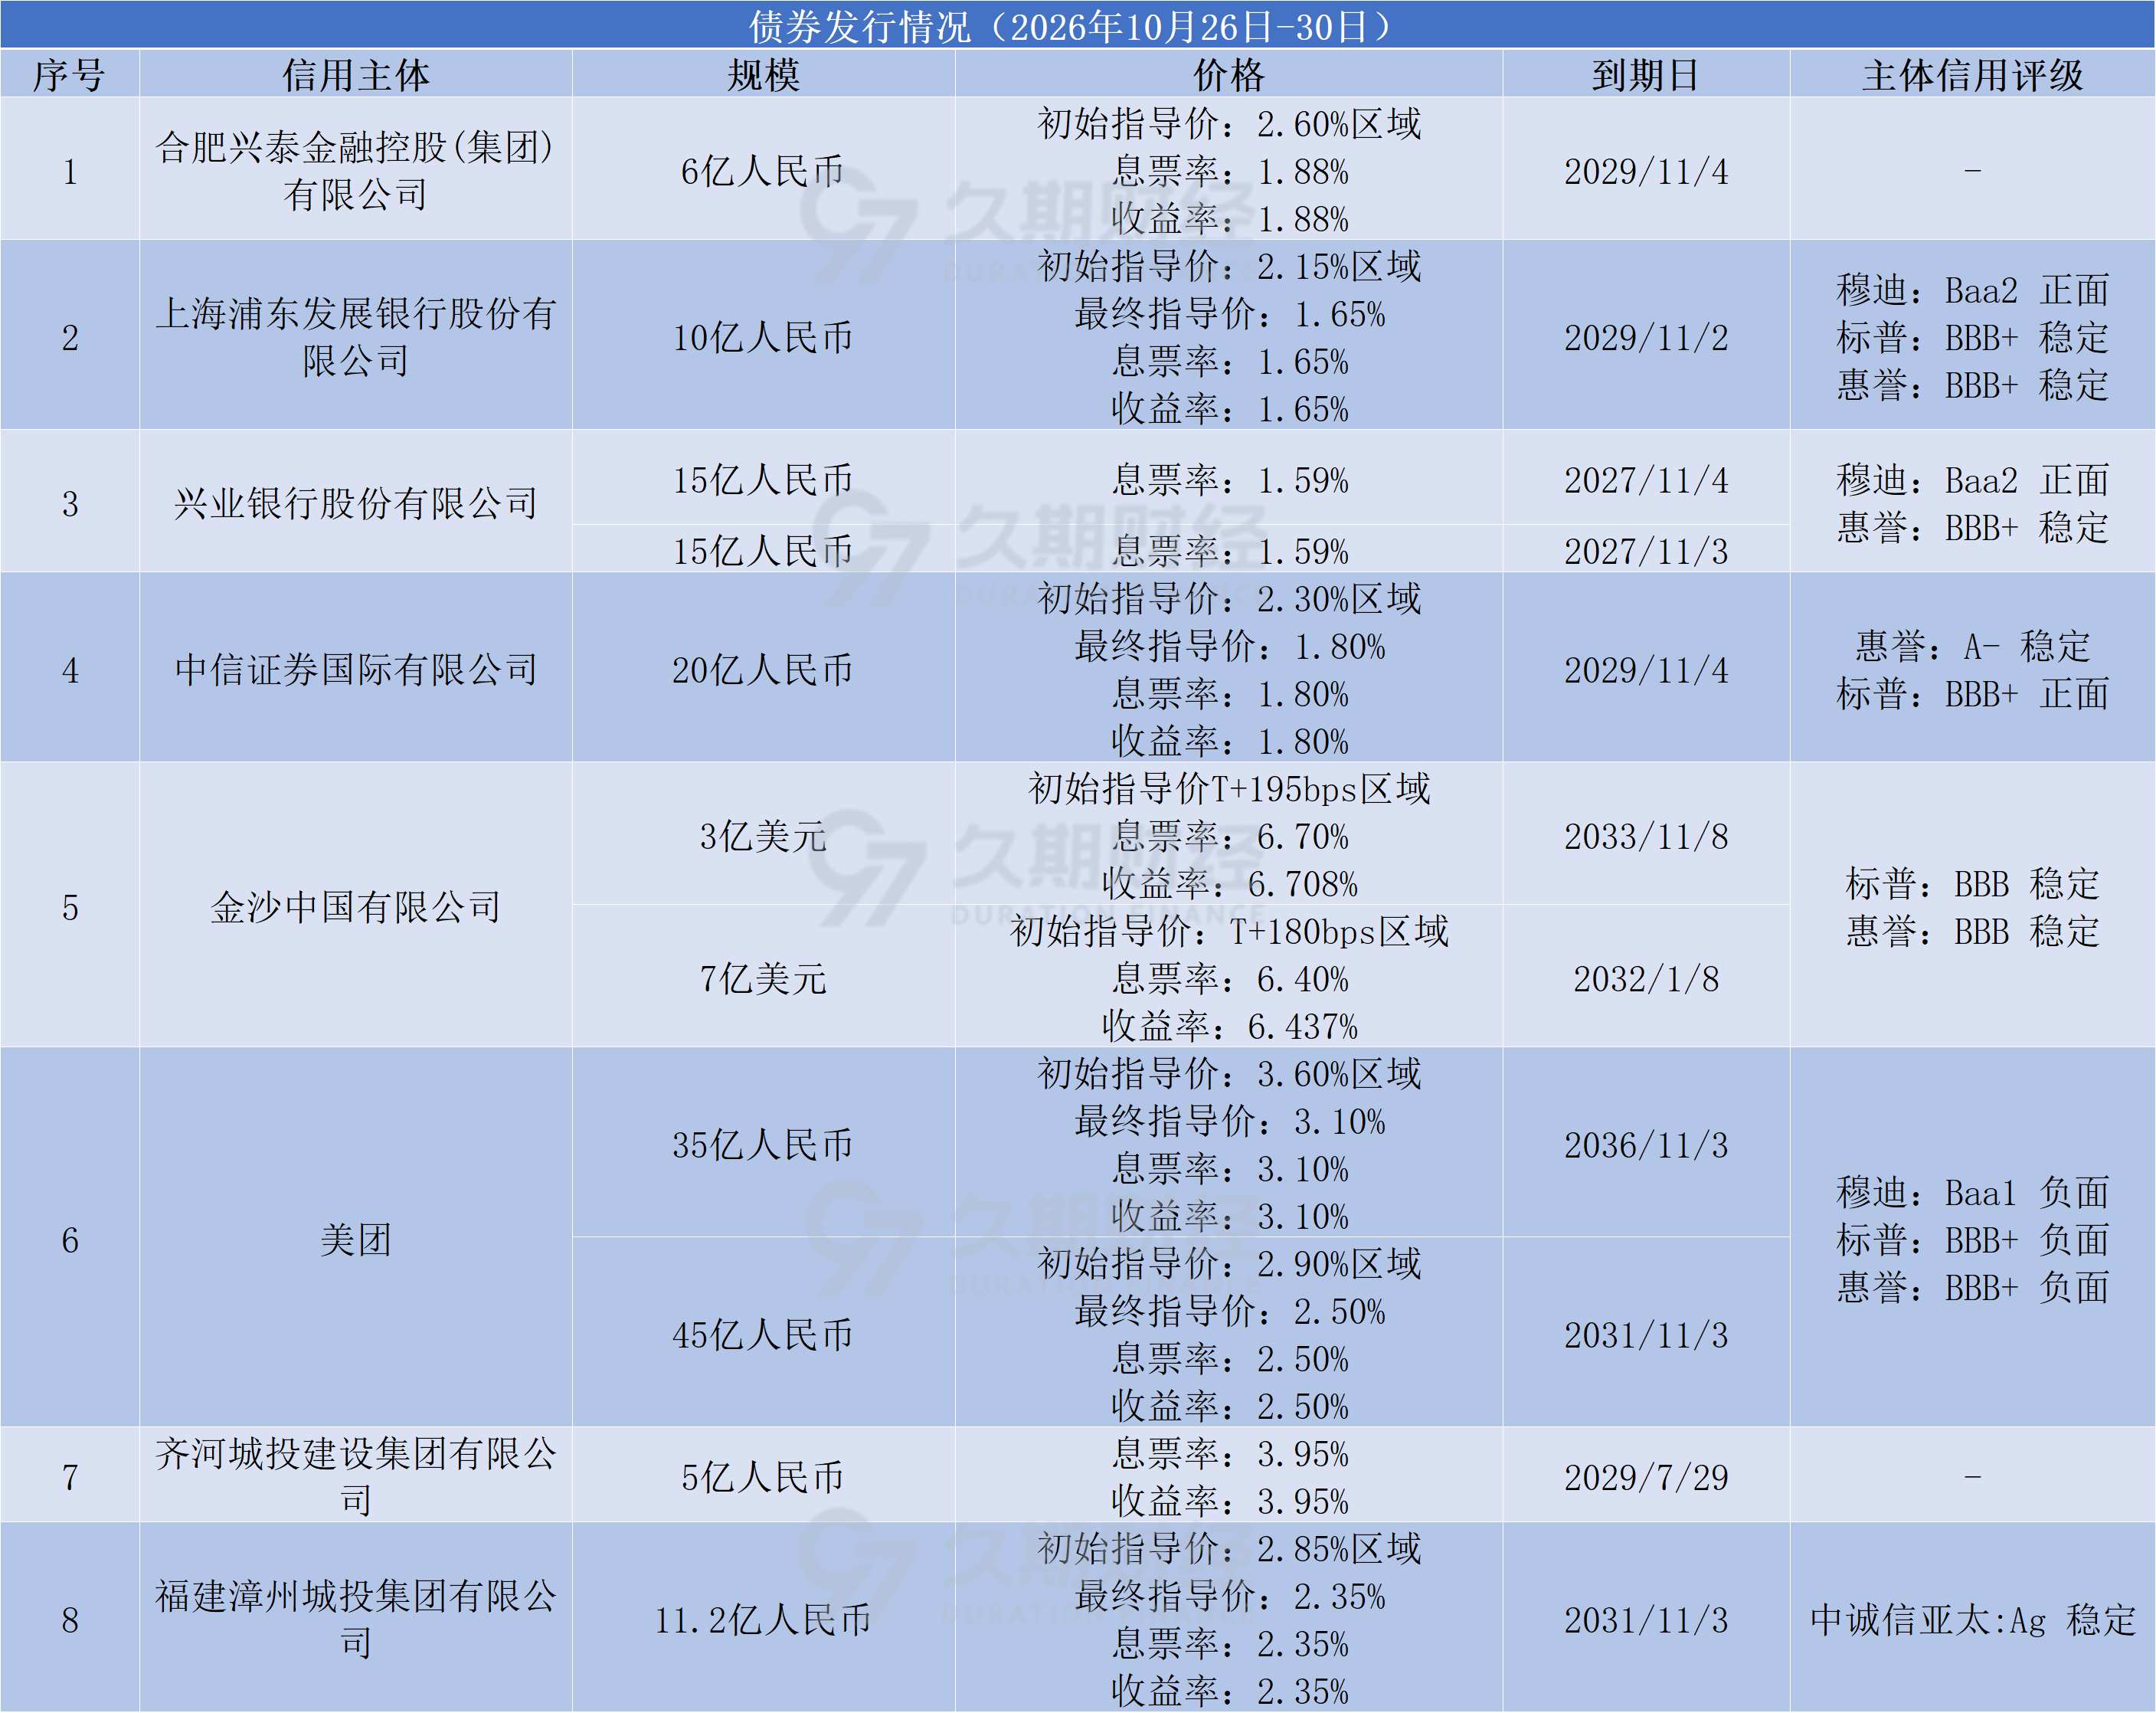
上周8家公司共发行11只离岸债,总规模折合约34亿美元,较此前一周大幅增加20亿美元。以板块划分,金融板块4家公司共发行5只点心债,总规模折合约10亿美元;产业板块,金沙中国和美团参与一级发行,总规模折合约22亿美元;城投板块2家公司发行点心债,合计规模折合近2.5亿美元。
浦发银行发行新加坡首笔“玉兰发行模式”离岸债券,规模10亿元人民币,期限3年,票面利率1.65%。簿记期间获全球投资者踊跃认购,峰值认购倍数超过10倍,刷新“玉兰发行模式”离岸债券认购倍数历史记录。中信证券国际担保发行公司首笔玉兰发行模式离岸人民币债券,债券期限3年,发行规模20亿人民币,票面利率为1.80%,并获惠誉投资级评级。本次债券发行为中资非银金融机构在新交所上市的首笔玉兰发行模式债券。
合肥兴泰控股发行3年期、6亿人民币高级债券,最终票面利率较初始指导价大幅收窄72个基点至1.88%,创下近期全国同类型地方国企境外人民币发行利率最低纪录。
美团发行合计80亿人民币债券,包括45亿人民币、息票率2.50%的5年期债券及35亿人民币、息票率3.10%的10年期债券。5年期债券最终认购金额74亿人民币,10年期债券最终认购金额68亿人民币,认购倍数约1.8倍。金沙中国发行合计10亿美元债券,包括7亿美元、息票率6.40%的5年期债券和3亿美元、息票率6.70%的7年期债券。该公司拟将动用债券所得款项净额及手头现金悉数赎回SANLTD 2.3 03/08/27的未偿本息、偿还二零二四年循环融资的未偿还结余,以及用作一般企业用途(包括资本开支)。
评级变动
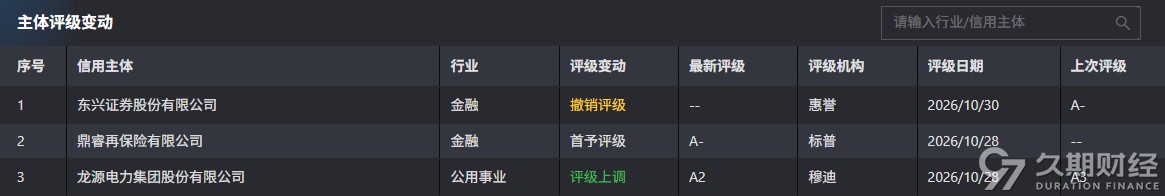
上周共有3家企业评级发生变动。
穆迪上调龙源电力发行人评级至“A2”,展望“稳定”。龙源电力在支持国家可再生能源发展、实现国家脱碳目标方面发挥着至关重要的作用。其战略重要性还因其在海上风电发展中日益重要的角色而进一步增强,海上风电是中国"十五五"规划下的重点领域。基于每年220亿至250亿元人民币的资本支出,穆迪预计龙源电力经调整后的留存现金流/净债务之比在2026—2028年将基本稳定在9%-11%。
标普首次授予鼎睿再保险“A-”长期本外币发行人信用评级,展望“稳定”。鼎睿再保险在亚洲成熟的特许经营及其不断扩大的全球业务版图,将支撑其强大的市场地位。2025年,按毛保费计算,鼎睿再保险位列全球再保险公司第27位。鼎睿再保险在2028年前很可能保持非常强劲的资本和盈利能力。该再保险公司的资本缓冲可能有所收窄,但应仍足以支撑其增长目标以及不断增加的高收益投资配置。标普估计,未来两年内,该再保险的资本水平将超过标普在风险资本模型中设定的99.95%置信水平。2025年11月,鼎睿再保险通过其全资子公司发行了一只3.5亿美元的永续资本工具,截至2025年底约占其股东权益的21%。
债券要约
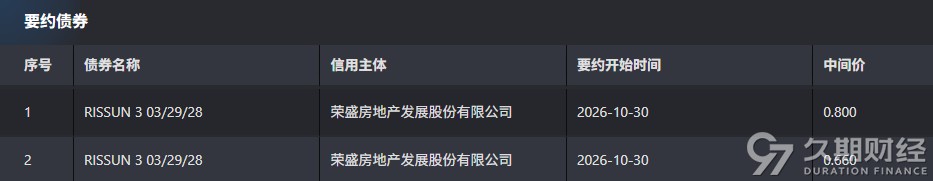
荣盛发展发布公告,对RISSUN 3 03/29/28和RISSUN 3
03/29/28发起交换要约,根据交换方案,获接纳交换的合资格持有人将按交换债权金额的比例获得现金及信托单位对价,分别来自人民币3,600万元的固定现金池及1,000万份信托单位,每1,000美元交换债权金额对应的现金及信托单位分别设有11.42美元及21.41份的上限。要约将于11月20日届满。
新增违约
无
二级市场
上周二级市场交投活跃的债券包括:
可转债方面,阿里巴巴BABA 0 09/15/32和BABA 0.5 06/01/31(3191.1万美元和2736.6万美元),携程集团TCOM 0.75 06/15/29(800万美元),世纪互联VNET 2.5 04/01/30(400万美元);
金融板块方面,渣打集团STANLN 6.228 01/21/36和STANLN 6.097 01/11/35(2500万美元和1300万美元),保诚PRUFIN 2.95 11/03/33和PRUFIN 3.125 04/14/30(1182.9万美元和735.7万美元),友邦保险AIA 5.625 10/25/27(713万美元);
产业板块方面,腾讯控股TENCNT 6.75 10/21/46和TENCNT 6.1 10/21/36(2000万美元和1880万美元),美团MEITUA 5.125 11/05/35(1800万美元),金沙中国SANLTD 2.3 03/08/27(1295.5万美元),中国石化SINOPE 4.875 05/17/42(1244万美元);
地产板块方面,龙湖集团LNGFOR 4.5 01/16/28(200万美元),希慎兴业HYSAN 2.82 09/04/29(180万美元),新世界发展VDNWDL 9 PERP(160万美元)。
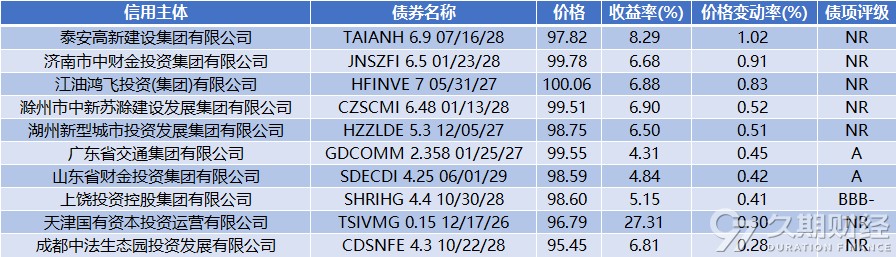
城投类美元债估值上行幅度前10:
城投类美元债估值下行幅度前10:
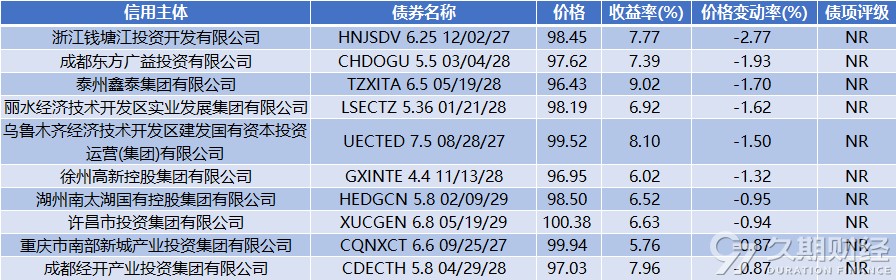
地产类美元债估值上行幅度前10:
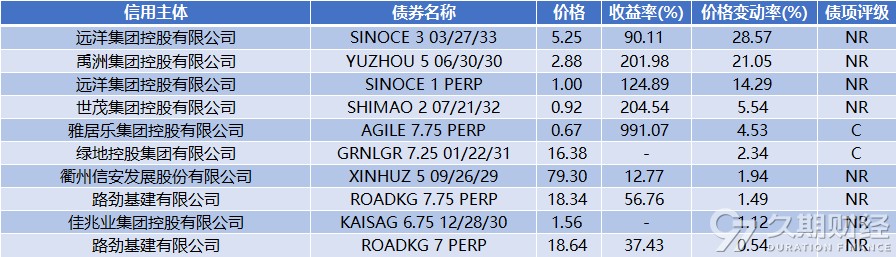
地产类美元债估值下行幅度前10:
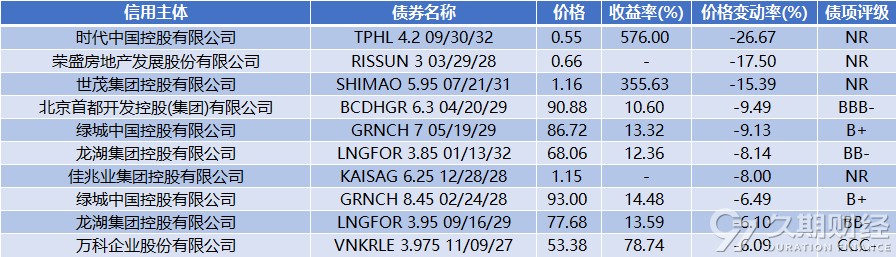
金融类美元债估值上行幅度前10:
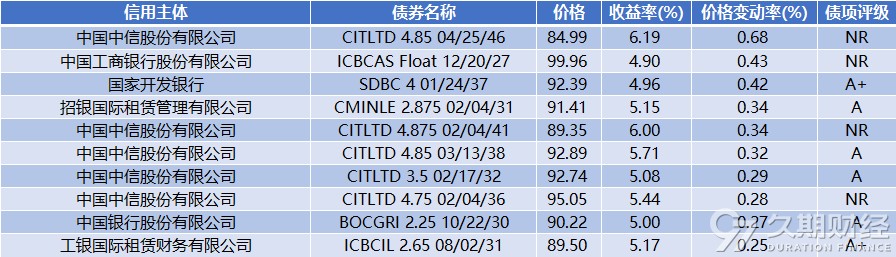
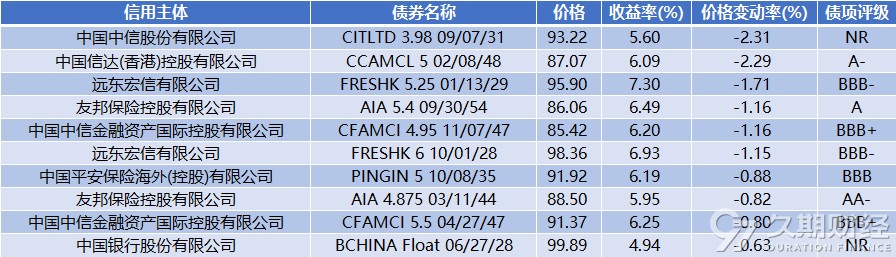
金融类美元债估值下行幅度前10:
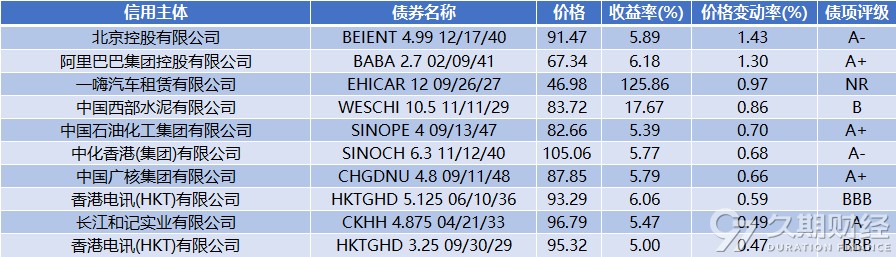
产业类美元债估值上行幅度前10:
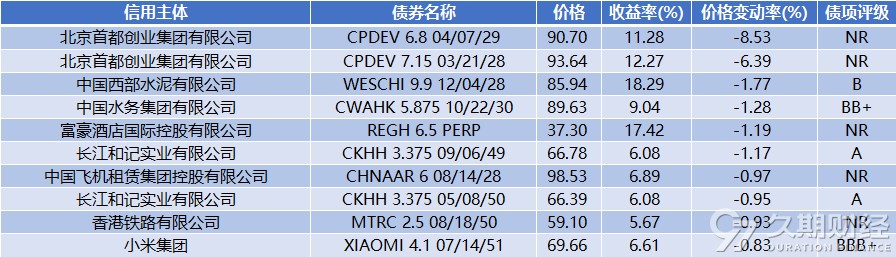
产业类美元债估值下行幅度前10:
公司新闻
荣盛发展(002146.SZ)发布公告,对RISSUN 3 03/29/28和RISSUN 3 03/29/28发起交换要约。根据交换方案,获接纳交换的合资格持有人将按交换债权金额的比例获得现金及信托单位对价,分别来自人民币3,600万元的固定现金池及1,000万份信托单位,每1,000美元交换债权金额对应的现金及信托单位分别设有11.42美元及21.41份的上限,实际分配水平将取决于最终获接纳交换的债权总额。本次要约的交换债权金额最高接纳金额为467,080,000美元。
路劲(01098.HK)发布公告,路劲基建计划会议及新选计划会议预计将于2026年11月23日举行。本公司将继续与其顾问保持紧密合作,推进重组的实施,以期于今年年底前完成重组。
弘阳地产(01996.HK)发布公告,于2026年10月28日,本公司已向香港特别行政区高等法院(「法院」)提交原诉传票。计划的召开聆讯定于2027年2月5日上午10时正(香港特区时间)在法院进行。
恒大物业(06666.HK)发布公告,董事会已获清盘人及要约人通知,2026年10月28日(交易时段后),彼等订立购股协议,据此,卖方已有条件同意出售,而要约人已有条件同意收购销售股份(即合共约55.15亿股股份,占于购股协议日期已发行股份总数的约51.016%,且为各卖方在公司的全部持股),总现金代价为约40.26亿港元。
富力地产(02777.HK)发布公告,继发行人于2026年10月20日发布公告后,香港特区高等法院已于2026年10月30日就R&F HK提出的香港计划召开聆讯。法院裁定,将该计划的聆讯延期至2026年11月20日召开。
富力地产(02777.HK)发布公告,截至9月30日,公司合并报表范围内逾期金额合计471.91亿元。本公司及部分子公司因存在流动资金压力,部分债项正在积极与相关债权人沟通,关注债权人的关切点,制定和落实解决方案,持续推进逾期债务的化解工作。
阳光100中国(02608.HK)发布公告,阳光100中国控股有限公司(该公司)于2026年10月30日在公司(清盘案)2026年第170号被高等法院根据公司清盘条例颁令清盘,而破产管理署署长凭借其职位成为该公司的临时清盘人。
中骏集团控股(01966.HK)发布公告,公司间接全资附属公司于2026年10月27日与中骏商管直接全资附属公司订立股份转让协议,拟出售三家持有商业物业的目标公司全部已发行股本,总代价10.60亿元,将优先以中骏集团结欠中骏商管的约9.08亿元债务等额抵销,余额由中骏商管支付。
华发投控集团发布公告,拟以45.7亿元向格力集团及交控集团出售铧创公司部分股权。上述股权转让框架协议、股权质押合同已签署完毕,股权质押已办理工商登记,相关资产转让、转让价款支付等工作按协议约定正常进行。
海通恒信(01905.HK)发布公告,国际集团拟采用部分要约收购方式,由全资子公司上海国有资产经营有限公司和上海国际集团(香港)有限公司分别作为海通恒信内资股和H股的要约人,收购其内资股和H股的合计51%股份。本次交易已经海通恒信董事会审议通过。
东兴证券(601198.SH)发布公告,DXSECU 5.3 08/01/27 特别决议已完成实施,修订生效日期为2026年10月27日,即各方正式签署经修订及重述之交易文件之日。
龙光集团(03380.HK)发布公告,拟发行最高约71.04亿美元强制性可换股债券,将实施ALC资产转让与永续证券赎回。
深圳市龙光控股发布公告,为做好公司债券后续重组安排,拟依据已经持有人会议表决通过的重组方案推进股票选项申报工作,本公司所有存续公司债券将自2026年10月28日开市起停牌。
深圳市龙光控股发布关于“H龙控01”、“H龙控03”、“H龙控04”、 “H龙债02”、 “H龙债03”、“ H龙债04”债券购回实施结果公告,合计使用购回资金金额约2.73亿元。
无线集团(00511.HK)发布公告,可换股债券建议修订之条件已获达成,建议修订已于2026年10月30日生效,换股价下调至每股2.48港元。
特步国际(01368.HK)发布公告,根据二零二一年可换股债券、二零二四年可换股债券及二零二六年可换股债券(统称「可换股债券」)的条款及条件,并因本公司宣派及派付二零二六年中期股息,(i)二零二一年可换股债券换股价将由7.7882港元调整至7.3959港元;(ii)二零二四年可换股债券换股价将由5.1332港元调整至4.8746港元;及(iii)二零二六年可换股债券换股价将由6.25港元调整至5.94港元。有关调整已生效。
远洋集团(03377.HK)发布公告,因零息强制可转换债券获转换而发行合计6772.32万股新股份。
融创房地产集团发布公告,广州文旅城花都区地块获政府收储,土地补偿款总额2.72亿元。公司将聘请第三方审计机构对本次对收储事项可用于兑付发行人展期债券本息的金额的正确性进行评估。本次收储事项涉及资产占新增偿付保障资产的比例较低。
方圆地产发布公告,收到法院执行通知书,涉案约5154万元工程款纠纷进入执行程序。本次诉讼会对发行人子公司的经营状况及整体偿债能力产生一定的不利影响。
上交所公司债券项目信息平台显示,上海金茂投资管理集团有限公司人民币73亿元私募债券项目状态更新至“已受理”。
深交所固定收益信息平台项目进度信息显示,中海企业发展集团有限公司200亿元小公募项目状态更新至“通过”。
广州市时代控股集团发布公告,“H19时代4”等7只债券公布购回申报结果,合计拟使用购回资金约1.08亿元。
融信(福建)投资集团发布公告,“H融信1”和“H融信2”已完成现金提前偿付,将于11月2日复牌。
融信(福建)投资集团发布公告,截至2026年10月29日,根据2026年第一次债券持有人会议决议进行现金提前偿付的事项已完成。因此本公司向上海证券交易所申请“H20融信1”、“H21融信3”、“H21融信1”、“H20融信3”公司债券自2026年11月2日开市起复牌。
会议召集人民生银行发布公告,“20荣盛地产MTN001”、“20荣盛地产MTN002”和“20荣盛地产MTN003”债券持有人会议审议通过中期票据部分注销相关工作议案。