中金:10月中资美元债发行环比同比均下降,点心债发行量创新高
本文来自微信公众号“中金固定收益研究”,原文标题《【中金固收·信用】10月境外债月报:美联储暂停加息,美债利率高位回落》。
中金研究
我们认为美债利率短期仍会维持波动。对于中资美元债,我们仍维持高等级中短久期偏防御性策略;点心债方面,近期供给上升、市场需求仍较旺,我们仍建议加大点心债配置力度,10月部分主体收益率有所上行,特别是TMT主体受到外部因素扰动收益率有所上行,偏长期限可等扰动因素平息后介入。
正文
二级市场表现:美联储暂停加息、美债利率高位回落
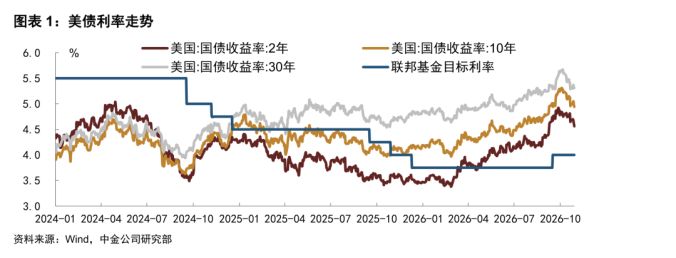
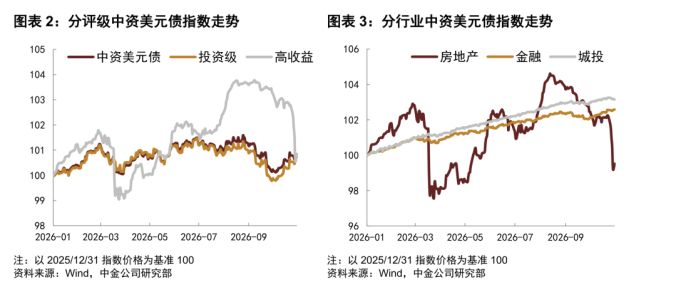
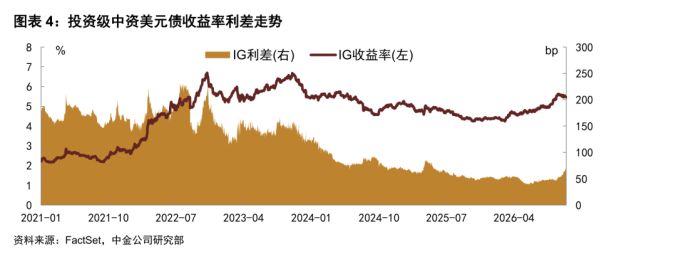
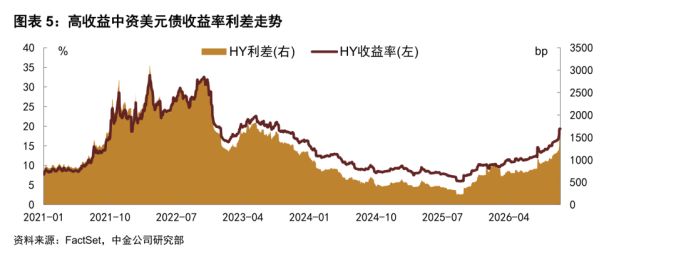
美债利率和中资美元债:宏观数据方面,美国9月CPI季调环比上涨0.6%,同比上涨3.7%;核心CPI环比上涨0.3%,同比上涨2.6%,均较上月反弹;具体来看,能源价格贡献一半以上涨幅,核心商品重回上涨,房租仍有粘性,非房租核心服务相对温和。10月FOMC会议美联储暂停加息。10月美债利率回落,截至10月末2年、10年和30年美债利率分别收于4.56%、4.94%和5.31%,相比于9月末分别变动-32bp、-35bp和-33bp。2026年10月中资美元债市场表现较弱,中资美元债指数录得回报率0.70%,投资级和高收益回报率分别为0.95%和-2.38%,投资级板块表现更好。分行业来看,房地产、城投和金融板块的总回报率分别为-2.87%、0.18%和0.50%,金融好于城投好于房地产。收益率和利差数据,截至2026年10月末中资美元债投资级收益率和利差分别为5.479%和69bp,相比8月末分别变动-15bp和+16bp;高收益收益率和利差分别为19.331%和1478bp,相比9月末分别变动+366bp和+396bp。
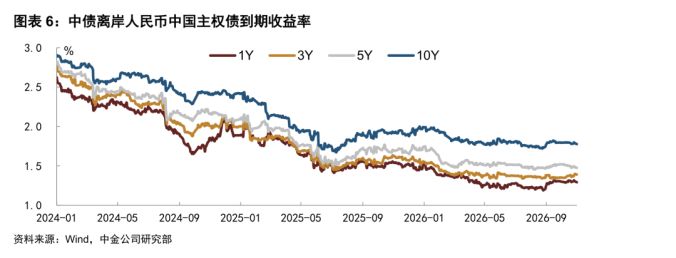
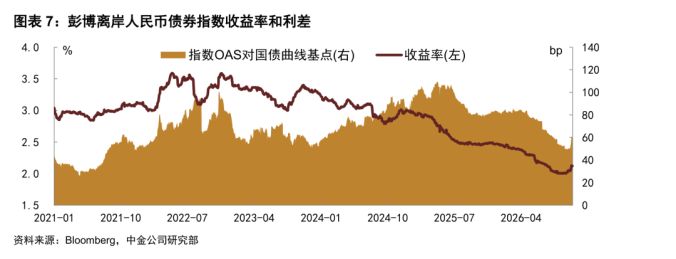
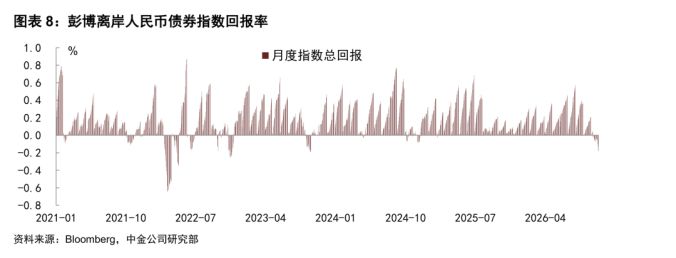
离岸人民币国债利率和点心债:2026年10月离岸人民币国债利率走势不一,短端上行、中长端下行,截至10月末1年、3年、5年和10年利率分别收于1.30%、1.40%、1.48%和1.78%,相比于9月末分别变动-0.25bp、+4bp、-4bp和-1bp。10月彭博离岸人民币债券指数总回报率为-0.17%,相比9月0.21%下降,截至10月末指数收益率和利差分别为2.121%和60bp,相比9月末分别变动+12bp和+7bp,10月整体走弱。
一级市场:美元债供给维持低位、点心债供给创新高
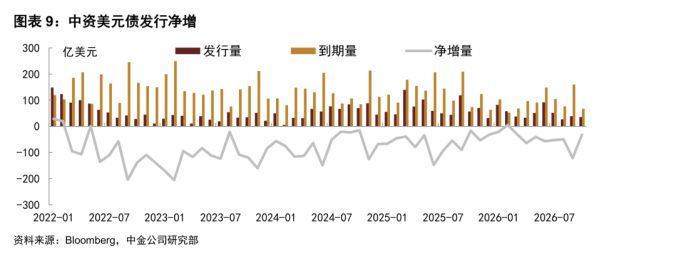
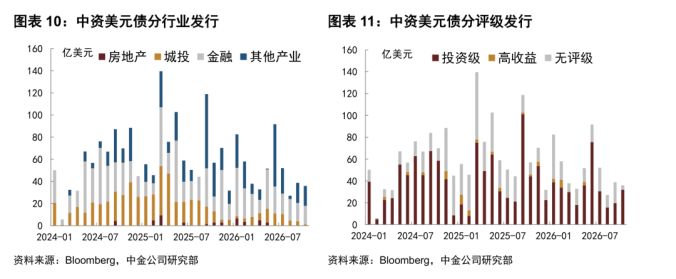
中资美元债:2026年10月中资美元债发行量为35.92亿美元,环比和同比均下降,净增量为-31.53亿美元,同比净流出规模走扩。分行业来看,10月房地产、城投、金融和其他产业发行量占比分别为0%、4%、46%和50%,金融和其他产业发行量占比较高。分评级来看,10月新发的投资级、高收益和无评级的发行量占比分别为89%、0%和11%,一级新发仍以投资级和无评级为主。重点发行主体包括,腾讯控股发行10年期和20期美元债,金额分别为13和5亿美元,票面利率分别为6.1%和6.75%。
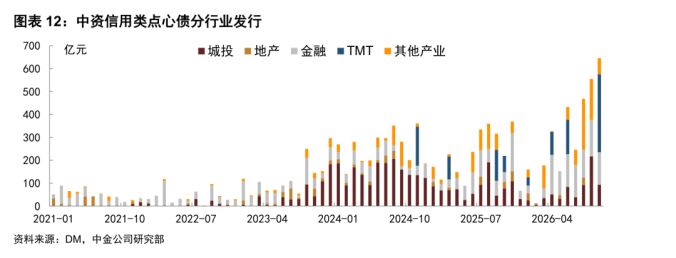
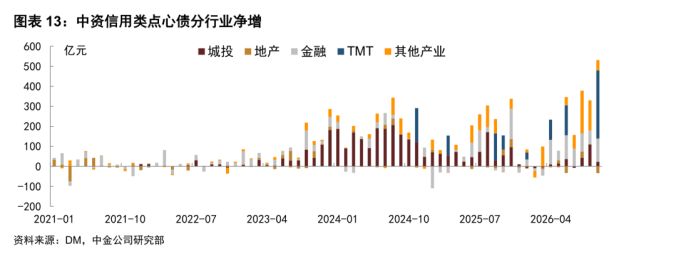
点心债:2026年10月信用类点心债发行量为645亿元,同比和环比均增长,发行量创新高;净增量为497亿元,环比和同比均增长,净增量也创新高。分行业来看,10月城投、地产、金融、TMT和其他产业发行量分别为94、0、142、340和70亿元,净增量分别为23、-34、117、340和51亿元,TMT和金融贡献主要净增。2026年1-10月信用类点心债累计净增量2036亿元,同比增长42%,城投、地产、金融、TMT和其他产业累计净增量分别为205、-36、648、625和594亿元,金融贡献净增量第一、TMT第二、其他产业第三,同比来看金融增长量最大、TMT其次、其他产业第三,城投降幅最大。
重点发行主体包括,腾讯控股发行10年和30年期债券,金额分别为200和60亿元,票面利率分别为2.4%和3.0%;中交股份发行永续债,3年后为首个赎回日,金额33.5亿元,票面利率1.9%;美团发行5年和10年期债券,金额分别为45和35亿元,票面利率分别为2.5%和3.1%。
投资策略:美元债维持中短久期,加大点心债配置力度
10月美联储暂停加息,本次会议增量信息有限。我们认为美联储抗通胀立场未变,暂停加息是为了观察前期紧缩效果,并不意味着后续不再加息,也说明连续且大幅加息并非后续基准情形,美债利率进一步新高的风险下降,10月美债利率也高位回落,我们认为美债利率短期仍会维持波动。对于中资美元债,我们仍维持高等级中短久期偏防御性策略;点心债方面,近期供给上升、市场需求仍较旺,我们仍建议加大点心债配置力度,10月部分主体收益率有所上行,特别是TMT主体受到外部因素扰动收益率有所上行,偏长期限可等扰动因素平息后介入;地产境外债受负面舆情影响,价格有较大波动,后续仍需关注事件进展和价格波动情况。
风险
美国通胀超预期、美联储加息超预期。