穆迪:调整中国寿险业展望至“稳定”,预计明年行业保费将实现健康增长
本文来自“穆迪评级”。
我们已将中国(A1/稳定)寿险业的展望从负面调整为稳定。我们预计2027年行业保费将实现个位数百分比的健康增长,主要得益于在银行存款利率相对较低的背景下,居民持续将储蓄资金重新配置到保险产品中。2025年初以来,长期债券收益率已趋稳。若这一趋势得以延续,寿险公司的资本水平和盈利能力压力将进一步缓解。与此同时,寿险公司继续调整其产品结构,提高分红型产品的占比,这类产品的利率风险通常较低。随着寿险公司增加权益类投资配置,资产风险仍呈上升趋势,但上升速度较2025年明显放缓。2026年第一季度以来,行业偿付能力充足率基本企稳。寿险公司的盈利能力持续改善,合同服务边际(CSM)增长回升,从而对基础保险盈利能力形成支撑。有利的资本市场环境也支撑了盈利能力,虽然由于寿险公司的权益类投资敞口持续增加,其仍容易受到潜在市场调整的影响。监管环境仍对寿险公司有利,佣金费用方面的激烈竞争已有所缓解,推动利润率提升。
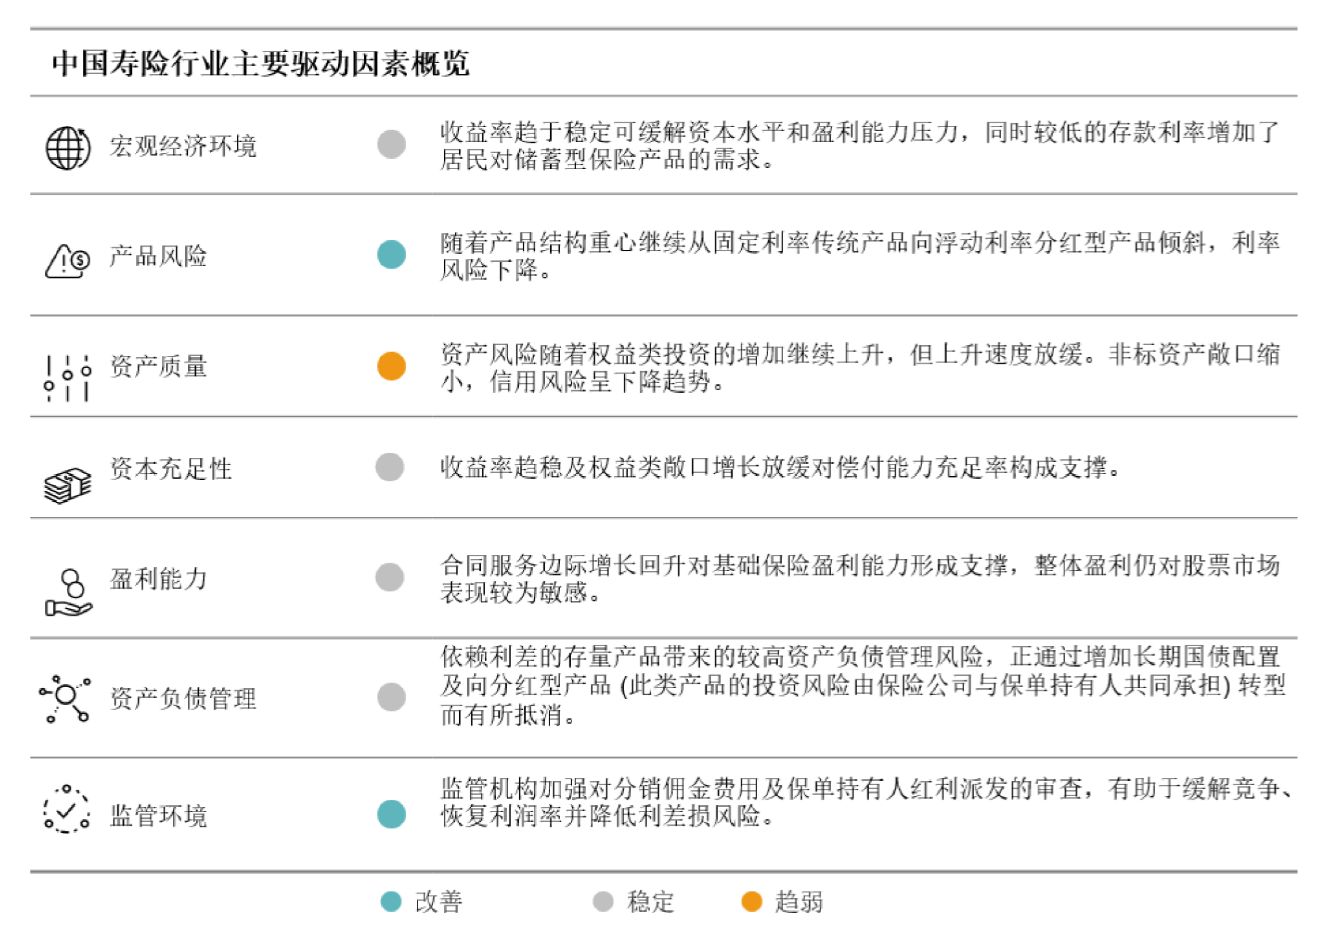
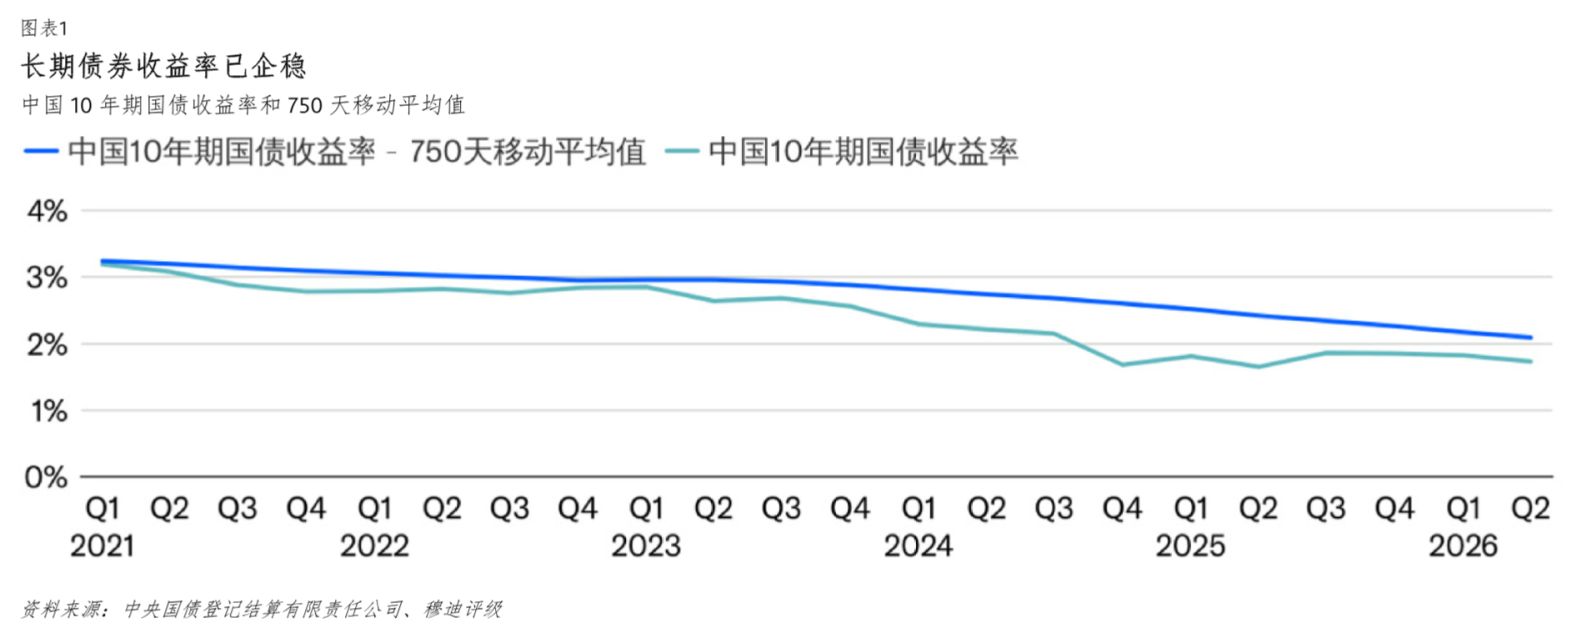
低存款利率继续支撑储蓄型保险产品,包括分红型和传统储蓄型产品的需求。虽然预定利率上限下调,但分红型产品仍可提供有吸引力的非保证回报。传统储蓄型产品在低利率环境下仍是银行存款和理财产品的重要替代选择,因为此类产品通常能提供较高的回报和更长期的保证利率。因此,我们预计,在2026年前8个月保费整体基本持平后,2027年寿险公司的总保费将恢复至个位数百分比的健康增长。与此同时,10年期中国国债收益率在2023年至2024年间从2.9%大幅下降至1.7%,此后自2025年初起趋于稳定(图表1)。如果这一趋势得以持续,在提高准备金的要求放缓以及投资收益率保持稳定的支撑下,寿险公司的资本水平和盈利能力所面临的压力将进一步缓解。
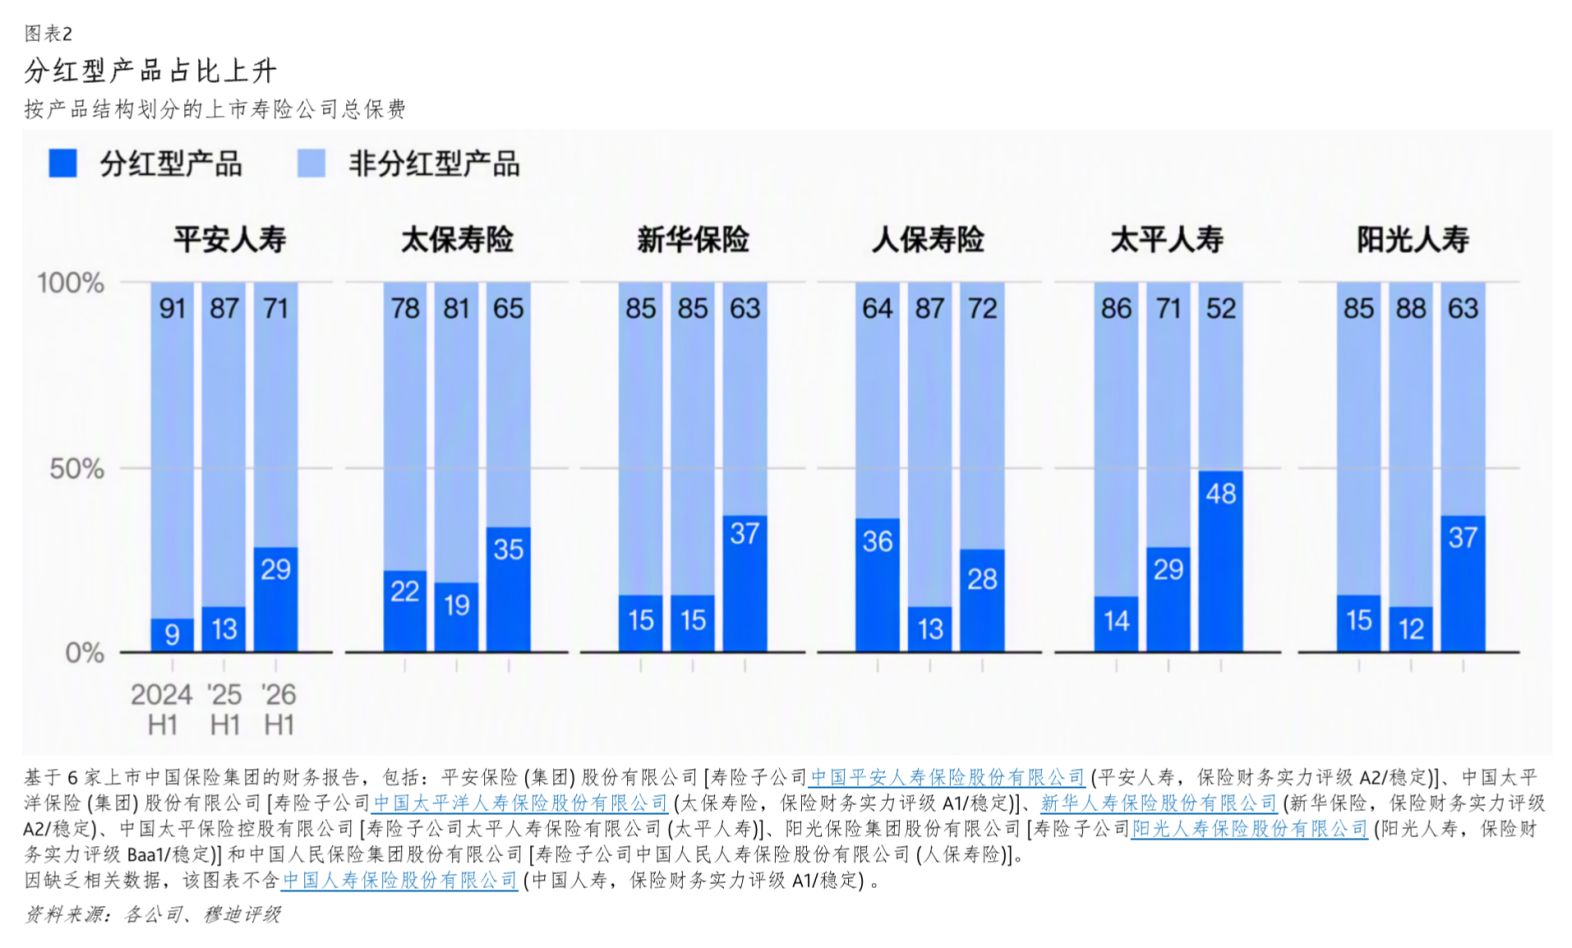
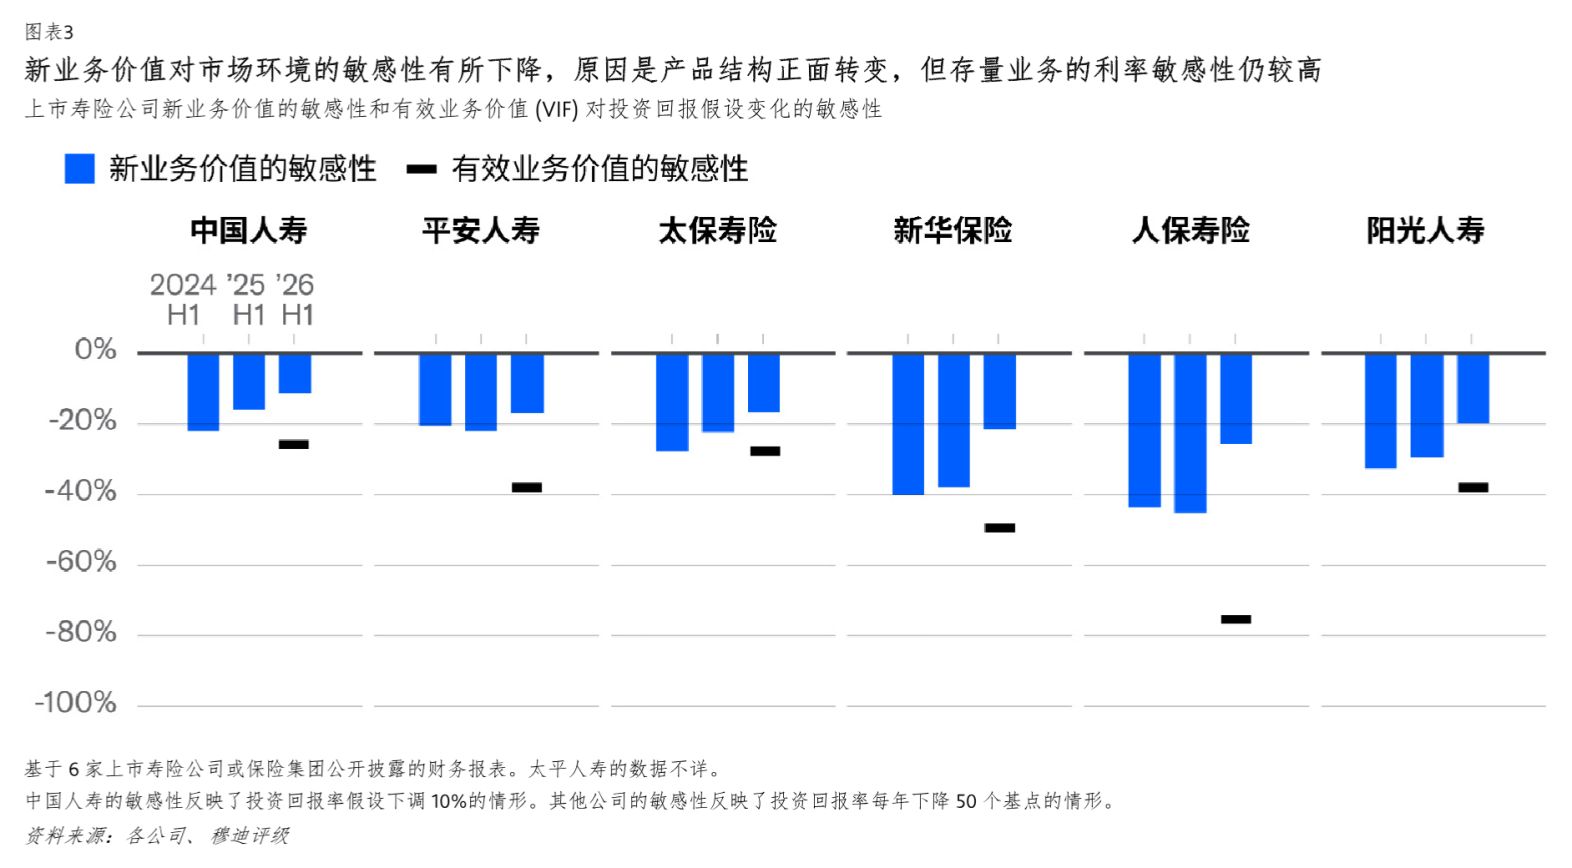
产品结构向分红型产品倾斜可降低利率风险。近年来,寿险公司保单销售重心已向分红型产品倾斜,此类产品通常利率风险较低(图表2)。与提供固定回报的传统非分红型产品相比,分红型产品为寿险公司提供了更大的灵活性,可根据市场环境调整保单持有人分红,从而导致寿险公司对利率变化的敏感性下降。新业务价值对投资回报下降假设的敏感性持续降低反映了这一趋势(图表3)。
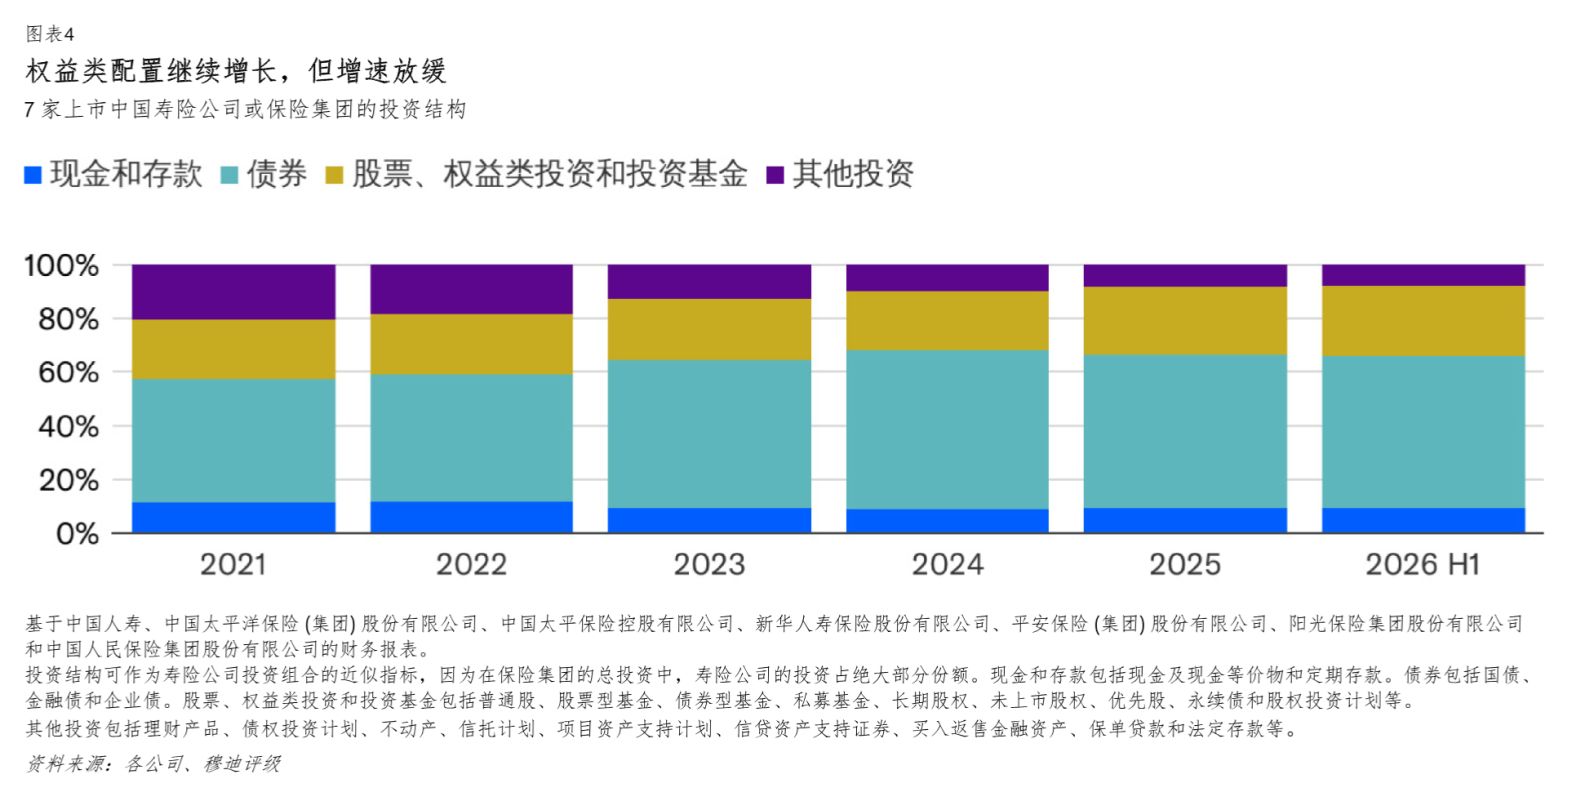
资产风险仍在上升,但上升速度有所放缓。截至2026年6月底,上市寿险公司的权益类投资在总投资中的占比从2024年底的21.8%和2025年底的25.5%进一步升至26.1%(图表4)。继2025年权益类投资配置快速增加后,2026年上半年权益类投资配置增速有所放缓。2025年的快速增长主要受股价上涨以及监管部门对保险公司参与股票市场持支持态度所推动。我们预计,寿险公司将维持相对稳定的资产配置,以在管控不断上升的权益类投资风险的同时,实现资产负债管理(ALM)目标。与此同时,随着非标资产敞口逐步下降,寿险公司投资组合的信用风险继续降低。
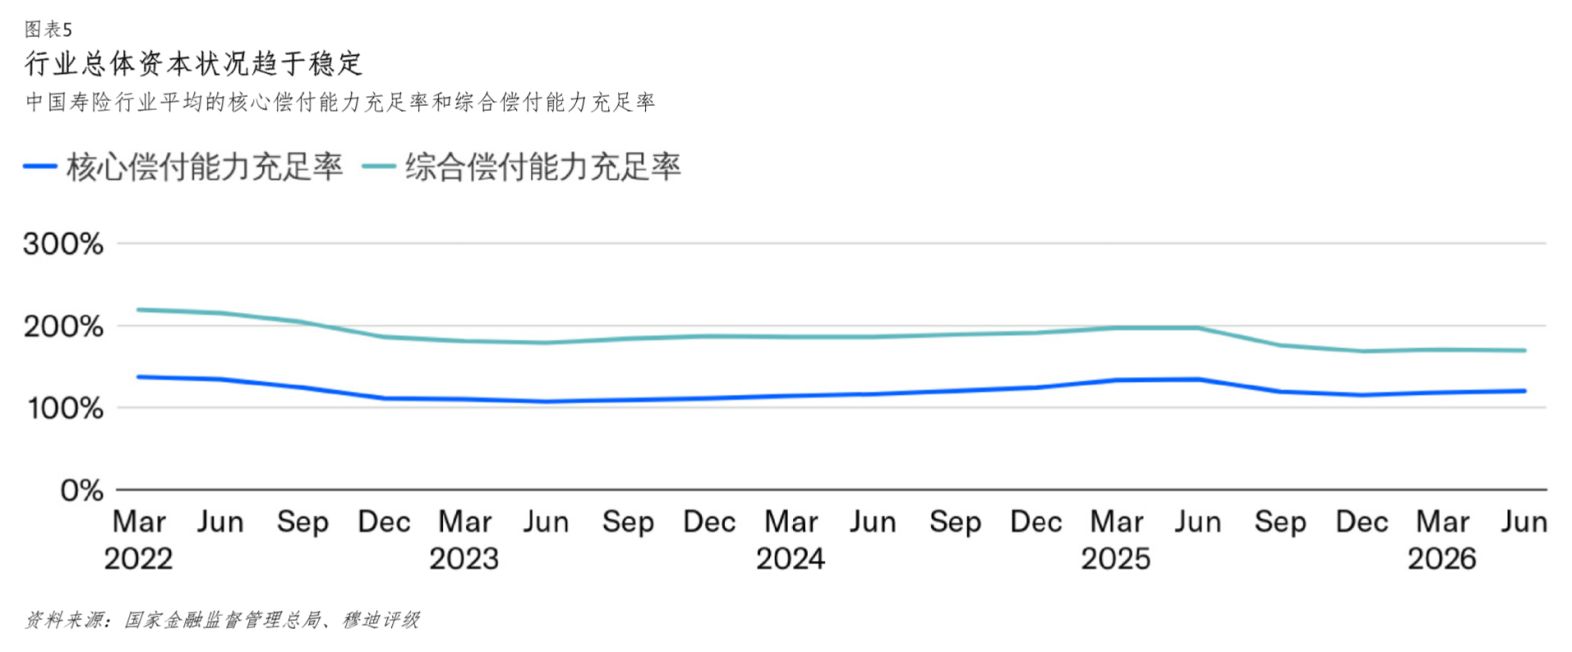
资本水平已趋于稳定。自2026年第一季度以来,寿险公司的偿付能力充足率保持稳定(图表5),这得益于债券收益率趋稳以及权益类投资增速放缓。核心偿付能力充足率和综合偿付能力充足率均远高于50%和100%的最低监管要求。越来越多的寿险公司获得监管机构批准发行永续债券,此类债券可计入核心偿付能力充足率计算中的实际资本。这一发展动态改善了寿险公司的监管资本的构成和质量。
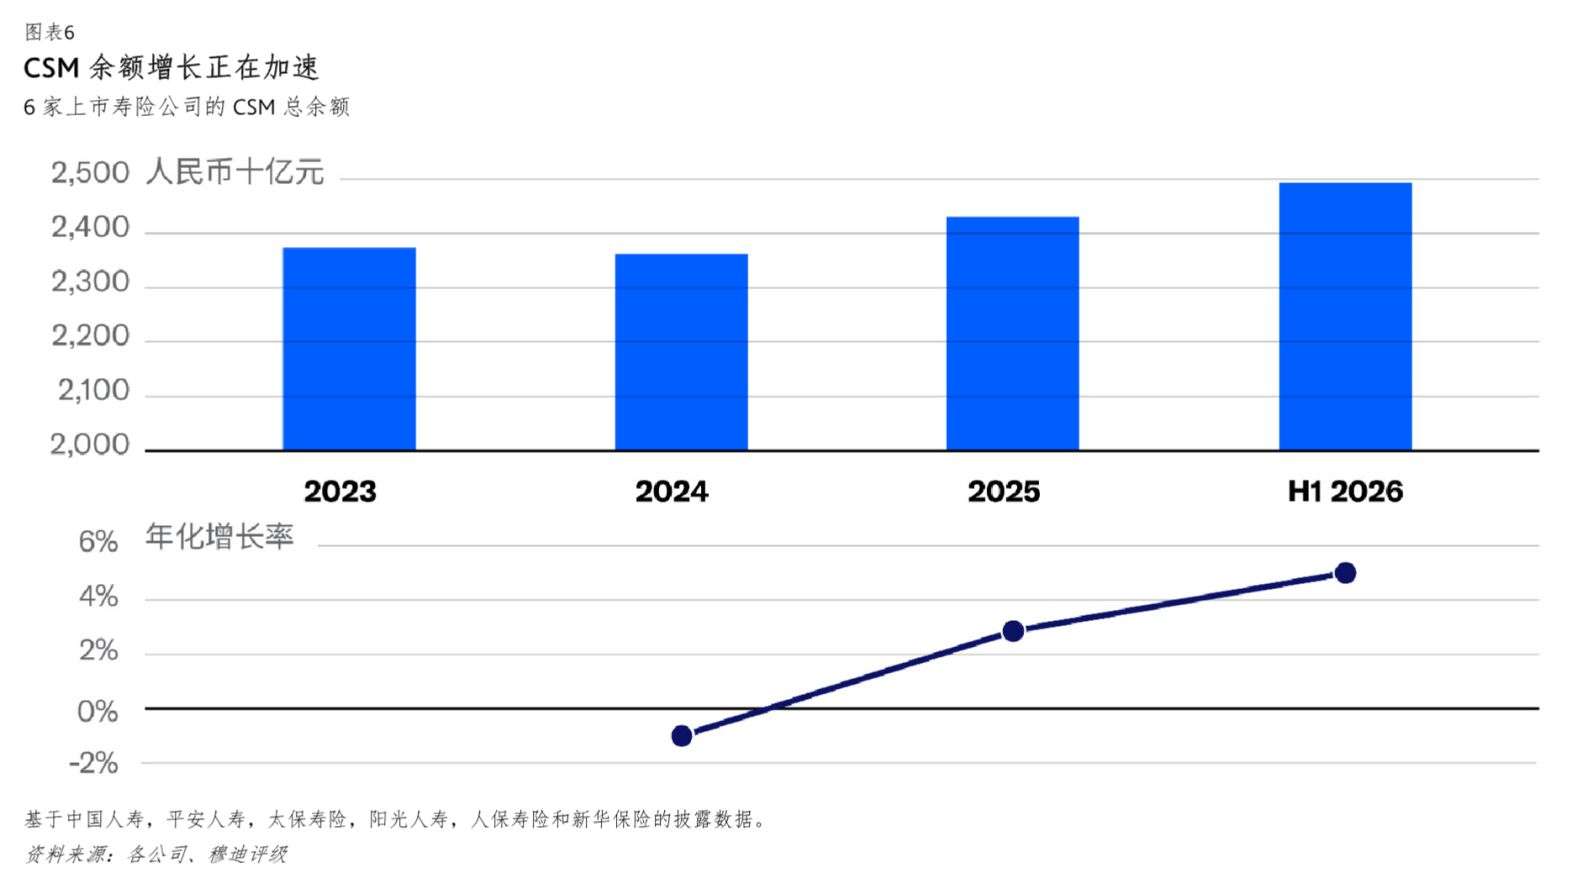
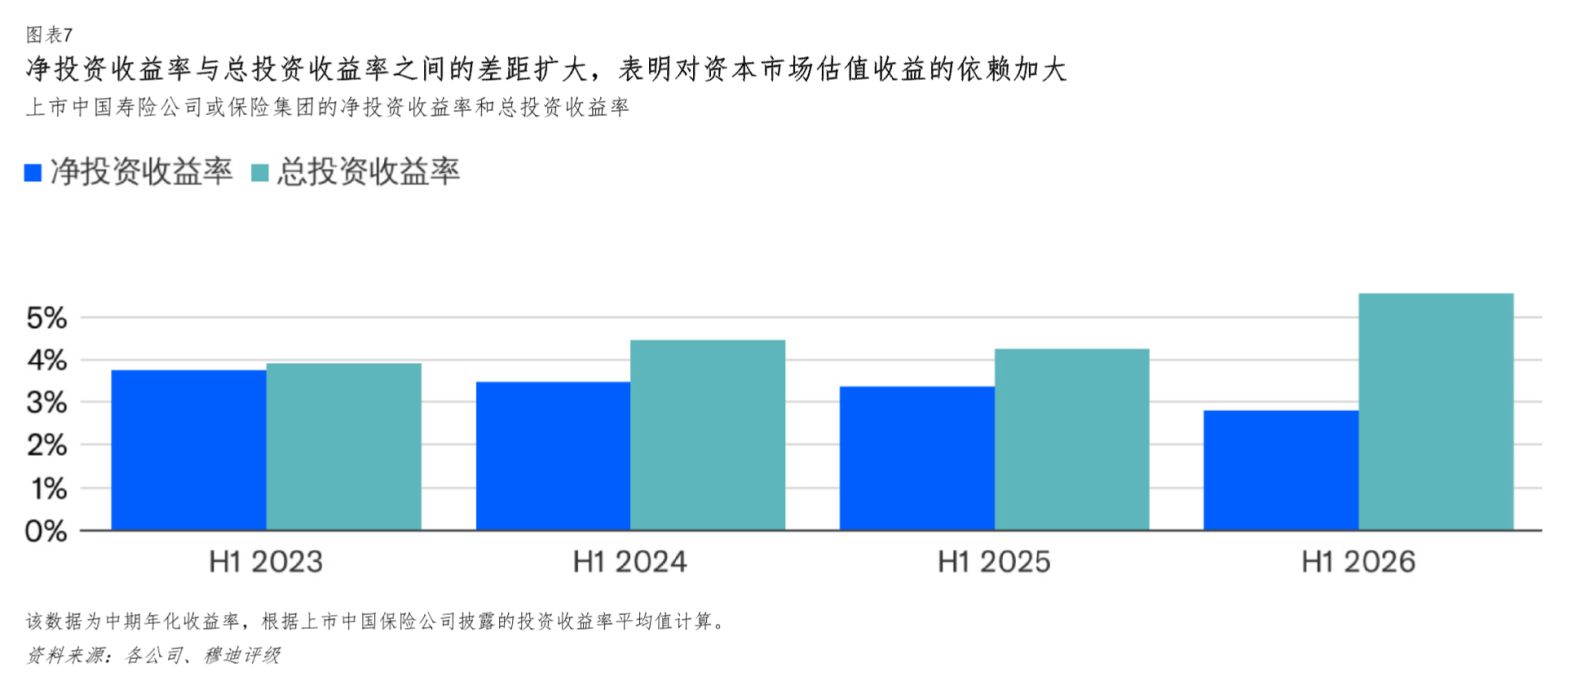
CSM余额增长推动盈利能力改善。寿险公司的CSM增速加快;CSM衡量有效保险合同中所蕴含的未来利润(图表6)。这一趋势主要由新增业务推动。CSM余额的增长对未来承保盈利能力构成支撑,因为它代表尚未赚取的利润,随着保险服务逐步提供,此类利润将逐步释放并计入盈利。有利的股市环境也提升了总投资收益率和整体盈利能力。不过,由于权益类投资敞口不断增加,寿险公司仍易受潜在市场调整的影响。相比之下,在低利率环境下,代表利息和股息等经常性投资收益的净投资收益率持续下滑(图表7)。随着寿险公司以较低利率对到期债券进行再投资,我们预计其净投资收益率将继续承压。
寿险公司继续加强资产负债管理。寿险公司通过将资金配置于长期国债,并向分红型产品倾斜,进一步缩小了资产与负债之间的久期错配。此外,2026年8月出台并将于2027年1月生效的资产负债管理新规进一步加强了保险公司在资产负债匹配方面的纪律,并有助于推动其更加审慎地管理资产负债表。
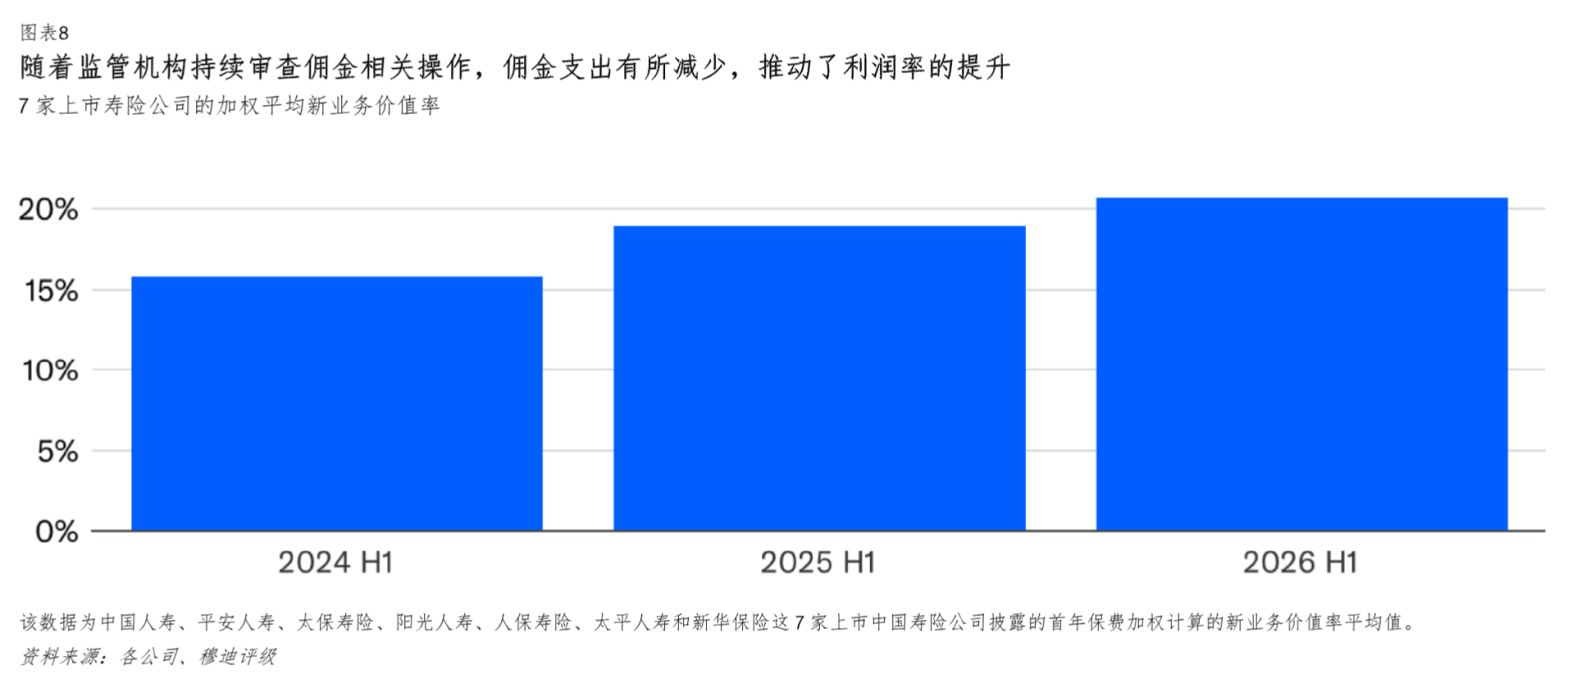
监管措施有助于缓解竞争并提高利润率。监管部门持续审查佣金相关操作,尤其是银保渠道的佣金相关操作,缓解了佣金支出方面的激烈竞争,并改善了保险公司的利润率(图表8)。此外,财政部近期向4家保险集团1注资,将使其偿付能力充足率得到一定程度的提升。更重要的是,此次资本支持凸显了政府促进保险业长期发展的承诺。
展望定义
稳定行业展望代表了我们对未来12-18个月中国人寿保险业信用基本面的评估。行业展望有别于评级展望,后者除反映行业动态外,也反映发行人的具体特征和行动。行业展望并不代表评级上调、评级下调或评级观察的总和,也非评级展望的平均值。