中资离岸债周报 | 上周财政部在加拿大成功发行40亿元人民币绿色主权债券,新世界发展拟全额包销供股筹资250亿港元
久期财经讯,11月16日,上周iBoxx中资美元债投资级指数下跌1.87,投机级下跌8.68;iBoxx中资美元债投资级到期收益率上涨0.23%,投机级上涨1.63%。
国内宏观数据方面,国家统计局数据显示,10月份,全国规模以上工业增加值同比增长4.8%,环比增长0.21%。分三大门类看,采矿业增加值同比增长0.7%,制造业增长5.4%,电力、热力、燃气及水生产和供应业增长4.4%。装备制造业增加值同比增长10.6%,高技术制造业增加值增长17.6%,分别快于全部规模以上工业增加值5.8和12.8个百分点。1—10月份,全国规模以上工业增加值同比增长5.3%。10月份,制造业采购经理指数为49.3%,企业生产经营活动预期指数为53.4%。1—9月份,全国规模以上工业企业实现利润总额60337亿元,同比增长15.5%。
海关总署数据显示,2026年前10个月,我国货物贸易进出口总值44.81万亿元人民币,同比(下同)增长20%。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。10月份,我国货物贸易进出口总值4.87万亿元,增长31.2%。其中,出口2.79万亿元,增长28.7%;进口2.08万亿元,增长34.7%。
央行发布2026年10月金融统计数据报告。初步统计,2026年10月末社会融资规模存量为469.16万亿元,同比增长7.2%。2026年前十个月社会融资规模增量累计为28.61万亿元,比上年同期少2.29万亿元。其中,对实体经济发放的人民币贷款增加10.91万亿元,同比少增3.61万亿元;对实体经济发放的外币贷款折合人民币增加2546亿元,同比多增3692亿元;委托贷款增加2084亿元,同比多增1002亿元;信托贷款减少1798亿元,同比多减3958亿元;未贴现的银行承兑汇票减少939亿元,同比多减1055亿元;企业债券净融资3.1万亿元,同比多1.27万亿元;政府债券净融资11.49万亿元,同比少4592亿元;非金融企业境内股票融资5705亿元,同比多1842亿元。
10月末,广义货币(M2)余额359.06万亿元,同比增长7.1%。狭义货币(M1)余额116.9万亿元,同比增长4.4%。流通中货币(M0)余额15万亿元,同比增长10.7%。前十个月净投放现金9023亿元。
2026年11月16日,中国人民银行将以固定数量、利率招标、多重价位中标方式开展2000亿元买断式逆回购操作,期限为6个月(180天),到期日为2027年5月15日(遇节假日顺延)。
中资离岸债方面,上周一级市场发行规模约15亿美元;二级市场方面,中资美元投资级别债券指数及中资美元高收益债券指数均小幅下行。
投资级市场整体表现较为稳定。产业债方面,据报道,美伊谈判进展不明,国际油价上周反弹,中资美元债石油及化工相关债券小幅下行;城投债表现相对稳定,中资美元城投债券指数小幅调整。
高收益市场方面,中资美元房地产债券指数下跌。万科、龙湖、新城等相关美元债反弹后小幅震荡;产业债方面,西部水泥相关美元债小幅震荡,温氏股份相关美元债小幅震荡上行。
公司公告及新闻方面,正荣地产(06158.HK)失去对Zhenro Hong Kong集团的控制权,对集团运营产生负面影响;世茂集团(00813.HK)呈请聆讯延期至12月23日;领展房产基金(00823.HK)拟以2.395亿新加坡元向英康保险收购新加坡东福坊50.1%权益;周大福创建(00659.HK)拟出售万爵的100%股权、京珠的25%股权及粤肇的25%股权;阿里巴巴-W(09988.HK)建议分拆平头哥于港交所主板独立上市;新世界发展(00017.HK)供股集资约250亿港元,为重新整合计划“组合拳”中的一环;金轮天地控股(01232.HK)拟实施股本削减、拆细及更改每手买卖单位,再按“3供1”基准进行供股。
海外宏观数据方面,美国劳工部发布的数据显示,美国10月CPI环比涨幅为0.4%,高于市场预期的0.3%,前值为0.6%;剔除能源和食品等波动较大项目的核心CPI环比涨幅为0.3%,高于市场预期的0.2%,前值为0.3%(10月CPI和核心CPI没有同比数据,因为去年10月美国联邦政府停摆导致CPI数据缺失)。
美国10月生产者价格指数(PPI)同比涨幅为6.5%,前值为6.3%,为2022年11月以来最高水平,但低于市场预期的6.6%;环比涨幅为0.3%,低于市场预期的0.4%,前值为1.3%。剔除食品与能源项目后的10月核心PPI同比涨幅为5%,符合市场预期,前值为5%;环比涨幅为0.3%,同样符合市场预期,前值由0.70%修正为0.8%。
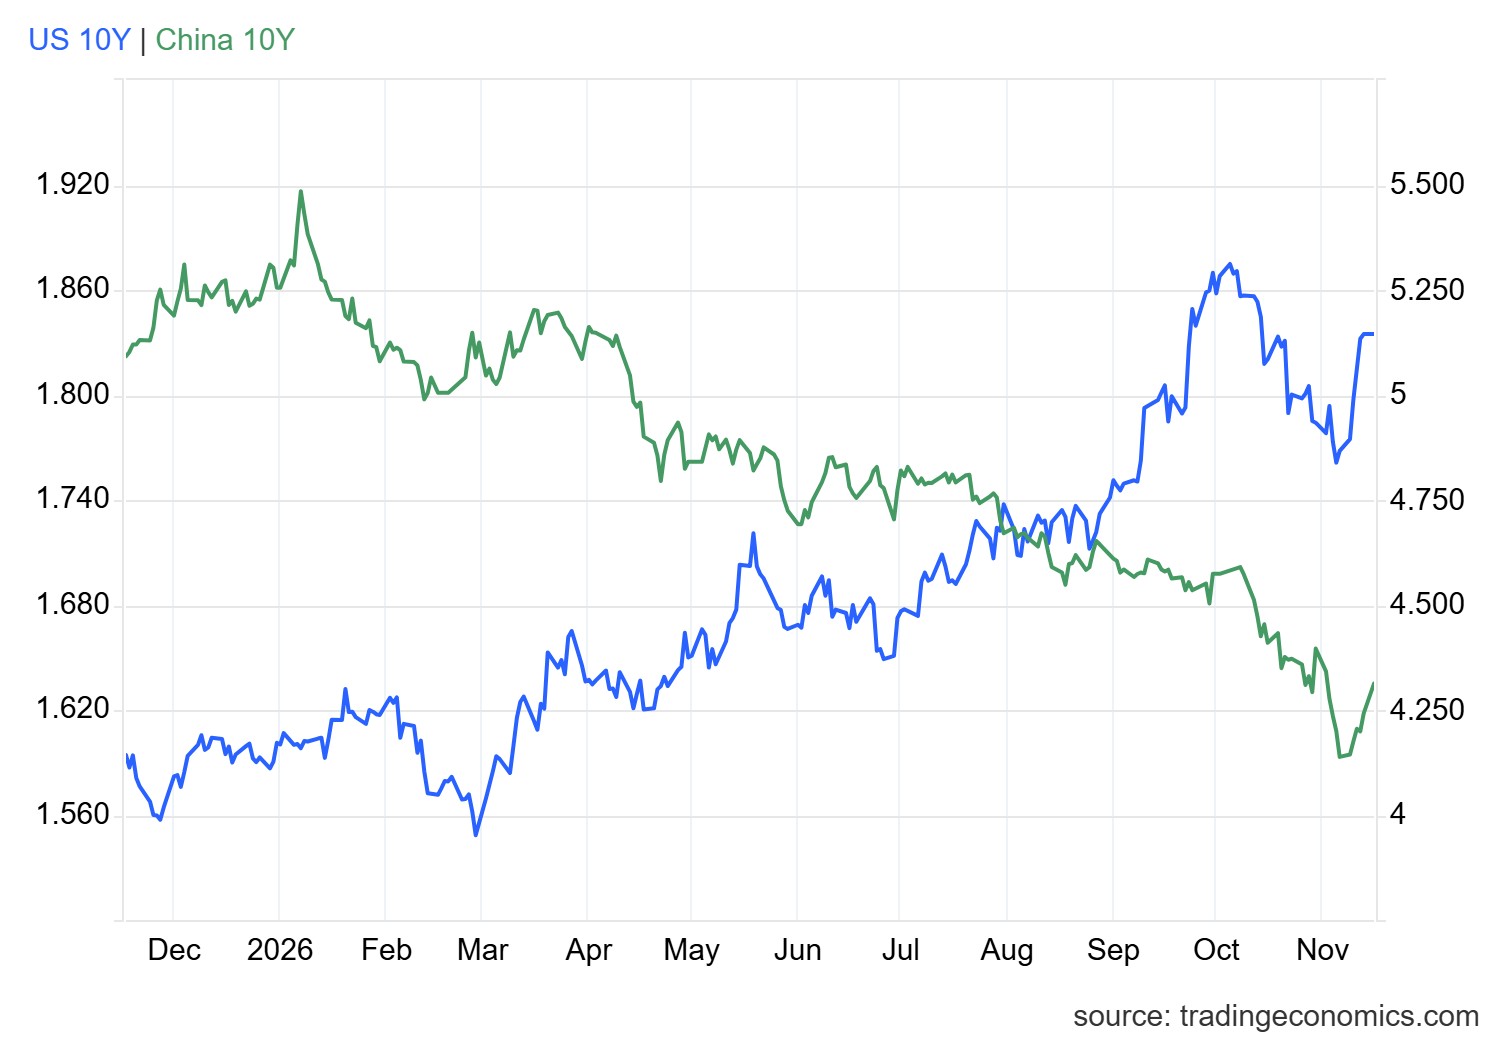
截至发稿,美国二年期国债收益率为4.88%,美国十年期国债收益率为5.15%。
中美10年期国债利差:
 数据来源:tradingeconomics
一级发行
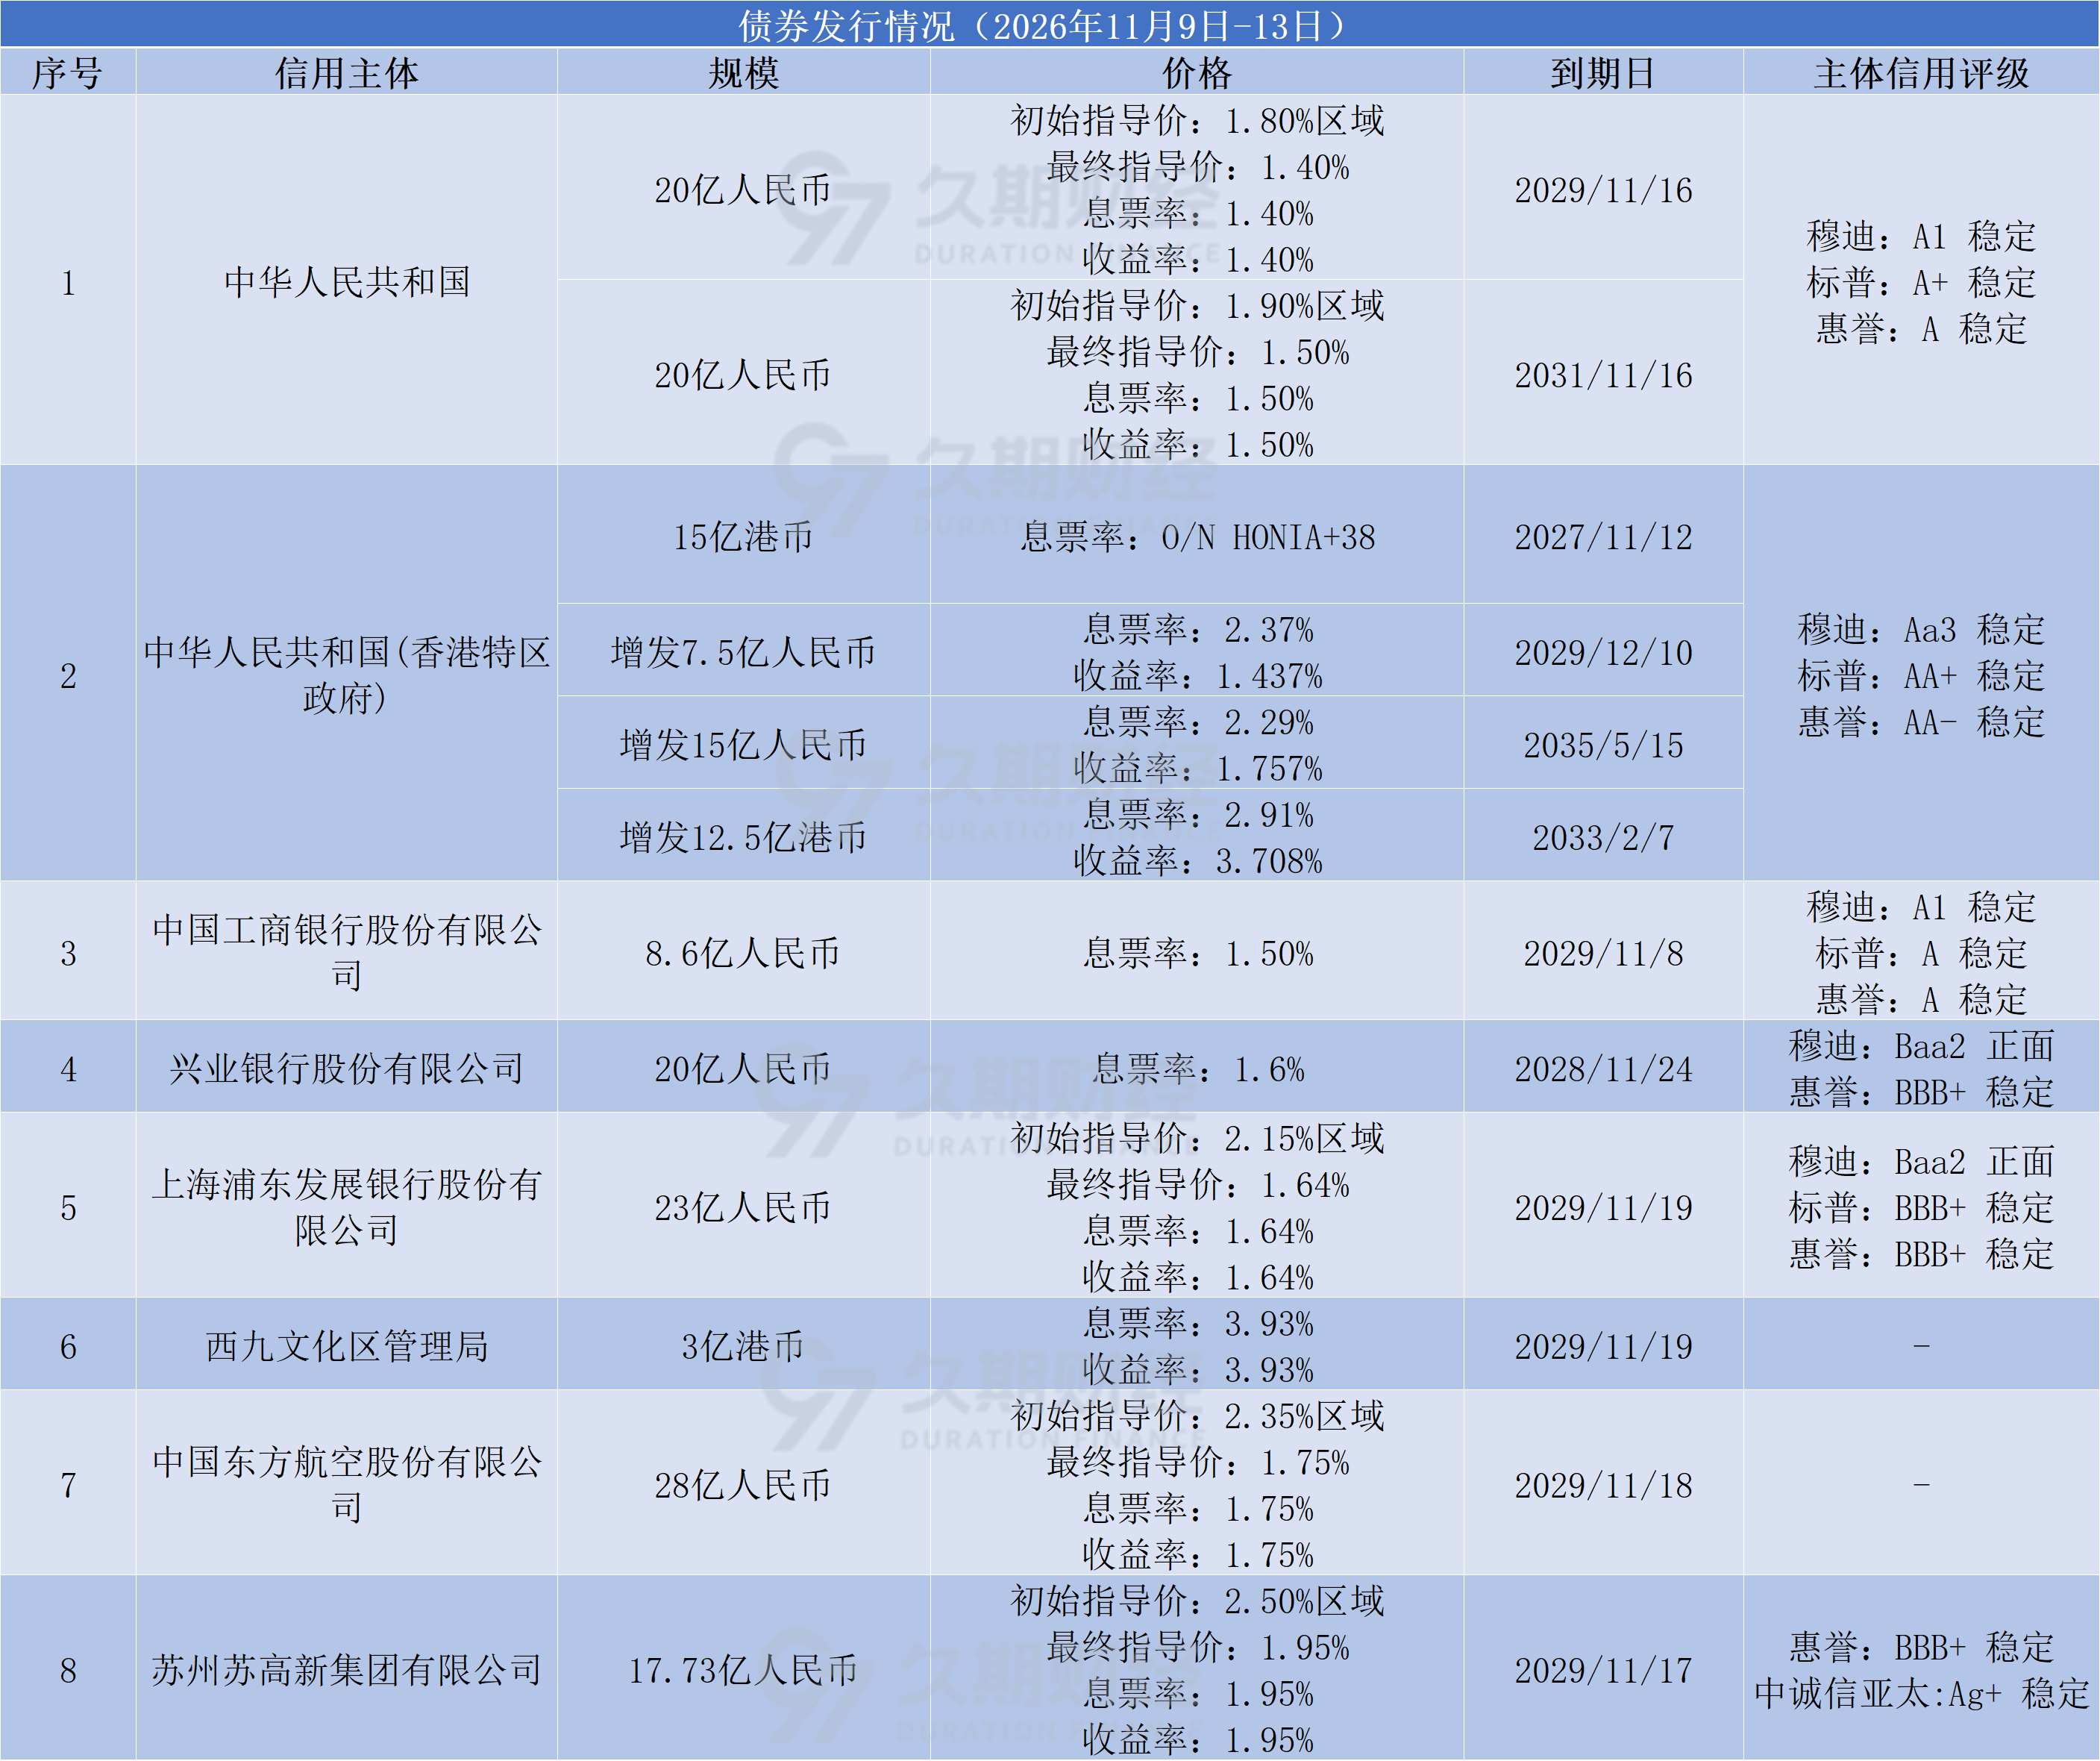
中华人民共和国财政部代表中央政府在加拿大成功发行了40亿元人民币绿色主权债券。其中,3年期20亿元,发行利率为1.4%;5年期20亿元,发行利率为1.5%。本次人民币绿色主权债券受到市场热烈欢迎,国际投资者认购踊跃,总认购金额540.4亿元,是发行金额的13.5倍。本次发行是财政部首次在加拿大发行人民币绿色主权债券,是落实第二次中加经济财金战略对话的重要举措,对于深化中加绿色和经济金融领域交流合作具有重要意义。本次发行的债券将在香港联合交易所上市。
此外,上周6家公司共发行6只离岸债,总规模折合约15亿美元。以板块划分,金融板块共3家银行发行点心债,总规模折合约7.7亿美元;产业板块规模约4.6亿美元,西九文化和东方航空2家公司参与一级发行;城投板块仅苏高新集团担保发行17.73亿人民币可持续债券,息票率1.95%。
浦发银行香港分行发行首单离岸人民币绿色债券,规模为23亿人民币,3年期固定利率,票面利息较初始价格指引大幅收窄51个基点至1.64%。募集资金将用于可再生能源、绿色建筑、清洁交通、能源效率提升、污染防控等领域合格绿色项目和社会责任项目的融资和再融资,为浦发银行香港分行首笔符合香港金融管理局发布的《香港可持续金融分类目录》(第2A阶段)的绿色债券。本次发行订单峰值235亿,认购倍数超10倍。
东方航空担保发行28亿人民币债券,发行期限为3年期,初始价格指引设立在2.35%区间,最终票面利率定在1.75%。本次发行在无国际评级条件下刷新3年期点心债利率下限,创下有史以来非金融央企海外公募点心债的最低票息。
评级变动
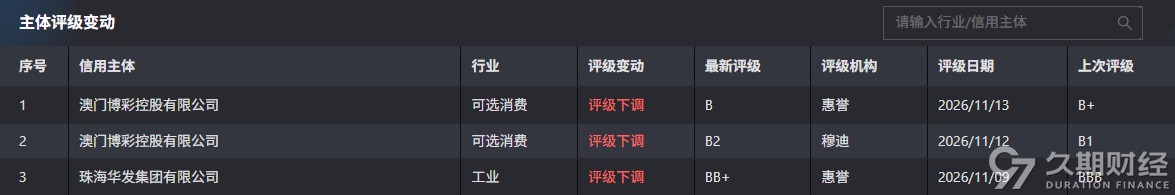
上周共有2家企业评级被下调。
穆迪和惠誉分别下调澳博控股评级至“B2”和“B”,展望“负面”。穆迪认为,由于行业博彩总收入环境走弱、经营成本削减节奏缓慢以及市场份额处于中等水平,澳博控股在2026至2027年的杠杆率仍将维持高位。鉴于公司盈利表现中等,穆迪预计其调整后债务/EBITDA之比将由2025年的9.0倍弱化至2026年的9.9倍,然而,去杠杆的节奏仍不确定。截至2026年6月30日,公司23亿港元的非限制性现金余额,加上经营性现金流,将不足以覆盖未来12至18个月内预期的资本开支和即将到期的债务。到期义务包括定期贷款及其他银行贷款的到期与分期摊还款、2027年6月可回售的19亿港元可转换债券,以及2028年1月到期的5亿美元高级票据。此外,惠誉认为,由于行业总博彩收入(GGR)增长乏力以及市场份额趋势弱于预期,导致EBITDA和现金流承压,澳博控股的去杠杆进程进一步推迟。惠誉预计,公司2026年的EBITDA杠杆率将维持在9.6倍的高位,至2028年缓慢降至7.1倍。相比之下,此前的预测分别为2026年7.8倍和2028年5.6倍。
债券要约
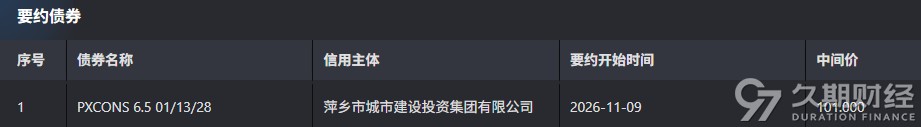
萍乡城投发布公告,对PXCONS 6.5
01/13/28发起现金要约收购,每1000美元债券本金的购买对价为1012.9美元,将于11月17日届满。
新增违约
无
二级市场
上周二级市场交投活跃的债券包括:
可转债方面,阿里巴巴BABA 0.5 06/01/31和BABA 0 09/15/32(9882.3万美元和3411.7万美元),京东集团JD 0.25 06/01/29(726.8万美元),万国数据GDSHDG 2.25 06/01/32(600万美元);
金融板块方面,远东宏信FRESHK 5.875 03/05/28(1000万美元),中信股份CITLTD 2.85 02/25/30(505万美元),友邦保险AIA 5.375 04/05/34和AIA 5.625 10/25/27(435.1万美元和200万美元);
产业板块方面,腾讯控股TENCNT 6.1 10/21/36(1750万美元),腾讯音乐TME 5.65 09/10/36(1630万美元),金沙中国SANLTD 6.7 11/08/33(1049.4万美元),百度集团BIDU 4.375 03/29/28(1020万美元),阿里巴巴BABA 2.125 02/09/31(953万美元);
地产板块方面,万科企业VNKRLE 3.975 11/09/27(480万美元),新世界发展NWDEVL 4.5 05/19/30(270万美元),禹洲集团YUZHOU 4 06/30/28和YUZHOU 4.5 06/30/29(200万美元)。
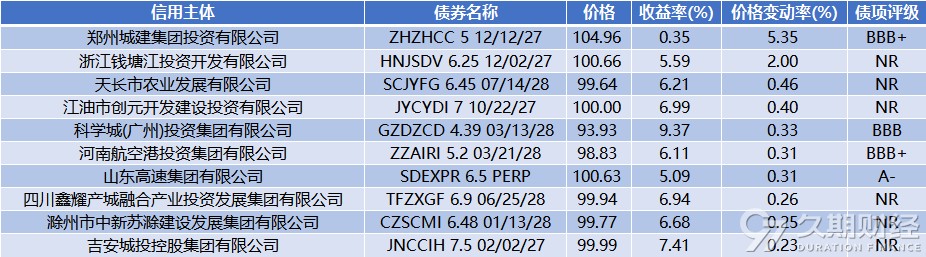
城投类美元债估值上行幅度前10:
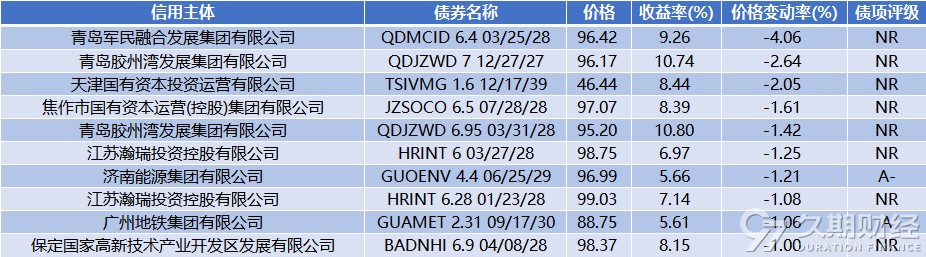
城投类美元债估值下行幅度前10:
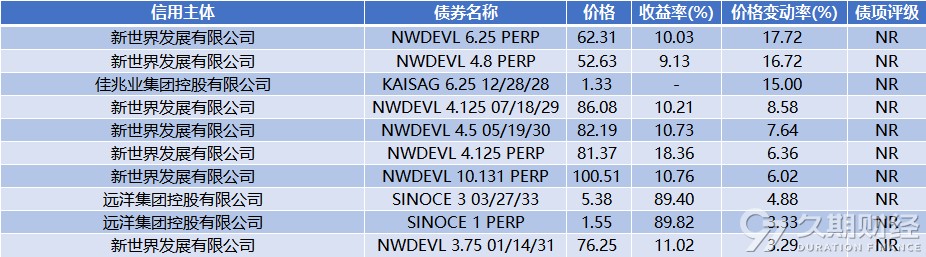
地产类美元债估值上行幅度前10:
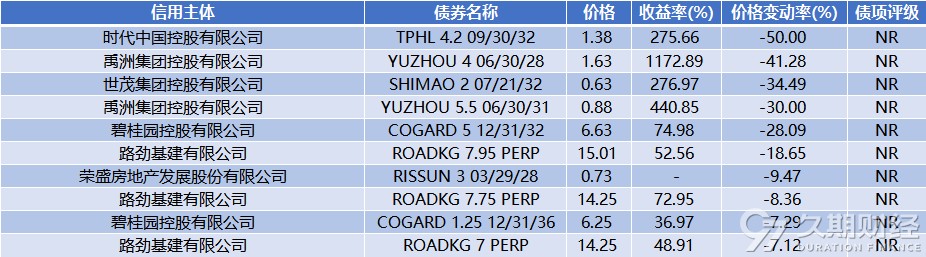
地产类美元债估值下行幅度前10:
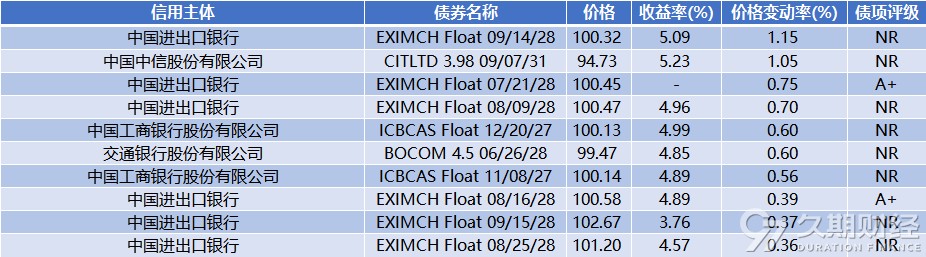
金融类美元债估值上行幅度前10:
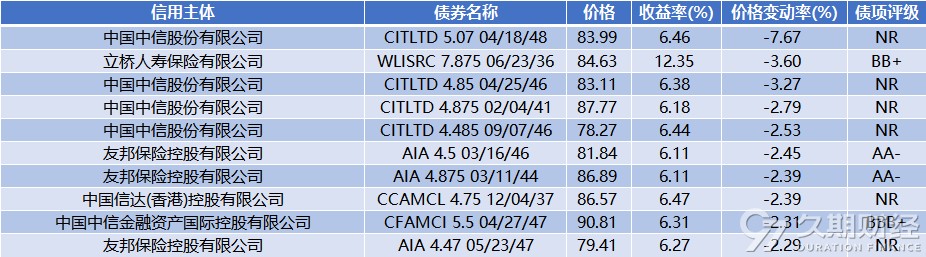
金融类美元债估值下行幅度前10:
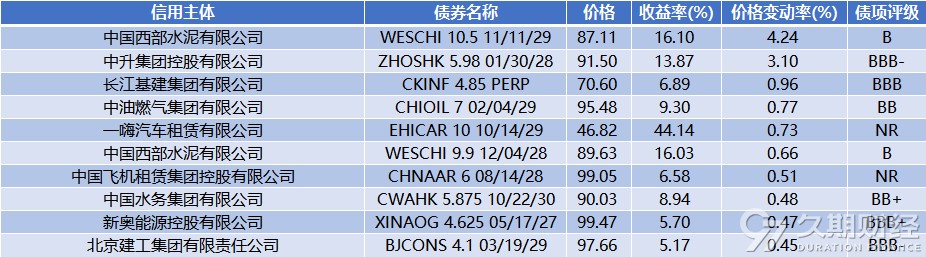
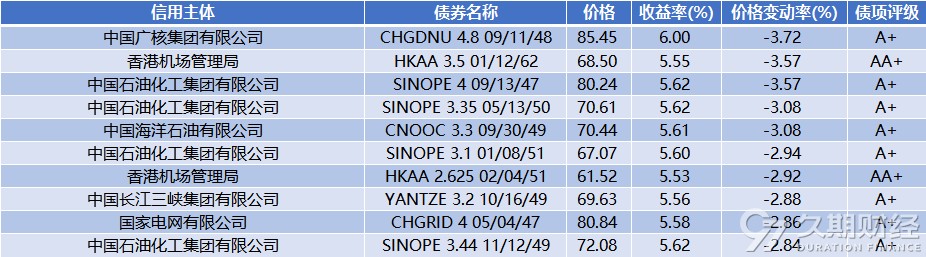
产业类美元债估值上行幅度前10:
产业类美元债估值下行幅度前10:
公司新闻
正荣地产(06158.HK)发布公告,香港特区高等法院11月9日下令子公司Zhenro Hong Kong进行清盘,破产管理署署长同日获委任为临时清盘人。公司自2026年11月9日起失去对该子公司的控制权,其财务业绩不再综合入账。
越秀地产(00123.HK)发布公告,于2026年11月9日,泓景有限公司与一家银行订立一份融资协议,据此,贷款人在融资协议的条款及条件的规限下提供5亿人民币(或等值的港元)的定期贷款融资,贷款期由融资协议日期起计364天。泓景为公司全资附属公司,其于融资协议项下责任由公司担保。
资本策略地产(00497.HK)发布公告,本公司作为担保人及一间合营企业与若干金融机构就总金额59亿港元的定期贷款融资订立融资协议,以再融资若干现有银行融资。本公司应占借款人权益为50%。融资的最终到期日为融资协议日期起计满42个月当日。
世茂集团(00813.HK)发布公告,于2026年11月11日的高等法院聆讯中,高等法院颁令将该呈请的聆讯延期至2026年12月23日。
领展房产基金(00823.HK)发布公告,拟以2.395亿新加坡元向英康保险收购新加坡东福坊50.1%权益。交易完成后,领展将于新加坡管理三个零售资产,包括东福坊、裕廊坊及宏茂桥坊。领展房托将通过内部资源及债务融资支付这次收购代价。
新世界发展(00017.HK)发布公告,公司建议进行全额包销供股,筹集约250亿港元(扣除开支前)。此次建议供股集资是集团全面资本重新整合计划“组合拳”中的一环。
金轮天地控股(01232.HK)发布公告,拟实施股本削减、拆细及更改每手买卖单位,再按“3供1”基准进行供股。倘获悉数认购,供股的估计最高所得款项总额及所得款项净额将分别最多约为2670万港元及2490万港元。公司拟将供股所得款项净额用于偿还相关债务、结清与债务重组有关的开支,以及用作集团一般营运资金。
周大福创建(00659.HK)发布公告,拟出售万爵的100%股权、京珠的25%股权及粤肇的25%股权。出售协议项下拟进行的出售事项的代价总额约为人民币19.794亿元。出售事项的所得款项拟重新投入符合本集团战略重点、具长期增长潜力及更佳回报前景的投资项目,并用于本集团的其他一般企业用途。
阿里巴巴-W(09988.HK)发布公告,公司已根据上市规则第15项应用指引,向香港联交所提交有关建议分拆公司全资子公司平头哥(上海)技术股份有限公司(平头哥)独立上市的建议。
天誉置业(00059.HK)发布公告,于2026年10月30日,公司接获联交所函件,当中载述联交所上市委员会已决定拒绝公司将复牌期限延至2026年12月31日的要求,并根据上市规则第6.01A条取消公司的上市地位。
萍乡城投发布公告,对PXCONS 6.5 01/13/28发起现金要约收购。实施本要约旨在主动管理发行人的资产负债表负债,并优化发行人的债务结构。发行人拟于2026年11月18日公布本要约的结果。
粤海投资(00270.HK)发布公告,于2026年11月12日,本公司接受一家银行提供本金19.5亿港元的承诺性定期贷款融资,受限于贷款融资函件所载条款及条件,以用于本公司一般企业融资需求提供资金,包括但不限于现有债务的再融资(但不包括房地产、收费公路和电厂的融资)。该贷款融资的期限为自首次提款日起计为期364天。
H&H国际控股(01112.HK)发布公告,于 2026年 11月 13日,由于动用再融资信贷的先决条件已获达成,应集团的动用要求,本金额为相当于约3.04亿美元的再融资信贷已获动用。
长和(00001.HK)发布公告,有关集团零售业务建议独立上市相关筹备工作仍然持续,董事会未有就任何涉及集团零售业务独立上市的交易作出决定。
泛海控股发布公告,武汉公司已于11月11日召开第一次债权人会议,审议有关债权申报等三项议程。
青岛华通集团发布公告,拟以9.65亿元向青啤集团转让青岛食品29.24%股份。本次交易完成后,本公司持有青岛食品的股份比例由46.74%下降至17.50%,不再将青岛食品纳入合并报表范围。
据媒体报道,谷歌母公司Alphabet Inc.正在推进其首次港元与新加坡元高级无抵押固定利率债券发行,目标融资或在30亿美元等值以内。
远洋集团(03377.HK)发布公告,截至2026年10月31日,远洋控股到期未偿付借款金额合计为人民币184.69亿元。10月期间到期未偿付金额增加人民币14.35亿元。远洋控股正在积极与持有人沟通,制定和落实解决方案,后续将继续努力推动相关问题的解决。
奥园集团发布公告,截至2026年10月31日,公司未能及时清偿的到期债务本金累计额约为人民币416.33亿元。截止目前,公司仍在积极同持有人协商处置方案,后续将及时公告进展情况。
据中国银行间市场交易商协会的非金融企业债务融资工具注册信息系统显示,中海企业发展集团的债务融资工具状态已更新为“反馈中”。
据中国银行间市场交易商协会的非金融企业债务融资工具注册信息系统显示,绿城房地产集团的债务融资工具状态已更新为“预评中”。
会议召集人太平洋证券发布公告,将于12月22日召开“H20方圆1”第二次持有人会议,审议调整兑付安排等议案。