中达证券:上周中资美元债二级市场三大指数全线走高,政策利好提振市场情绪
本文来自微信公众号“中达固收”,原标题《【中达固收周报】房地产支持政策迎来持续优化,本周美元债二级市场触底反弹》。
美国CPI再次超预期回落,市场认为美联储加息周期接近尾声。周三公布的CPI数据显示,美国通胀大幅降温,美国6月CPI同比上涨3%(预期3.1%,前值4%),连续12个月涨幅回落,且为2021年3月以来最小涨幅。周四公布的PPI数据同样超预期下降,年率为三年来最低。此外,美联储鹰派官员布拉德宣布辞任圣路易斯联储主席。当前,互换市场预计美联储将于今年年底或明年年初降息。
房地产“金融16条”迎来优化,中债增担保债时隔2月重启。本周,房地产相关利好政策频出。周一,央行宣布对去年11月出台的“金融16条”中有适用期限的政策延长只2024年底。同时,时隔2个月中债增担保债券发行重启,新湖中宝时隔两年发债破冰,发行7亿元中票。此外,交易商协会于本周五召开民营企业融资座谈会,听取民营企业对扩大“第二支箭”服务范围、更好促进民营企业持续健康发展的意见和建议。
本周离岸债一级发行维持低位,中金国际发行3年期债券认购情况良好。二级市场全线回升,投资级市场表现强势,宏观风险情绪向好;高收益市场触底反弹,政策利好提振市场买盘。
中资美元债
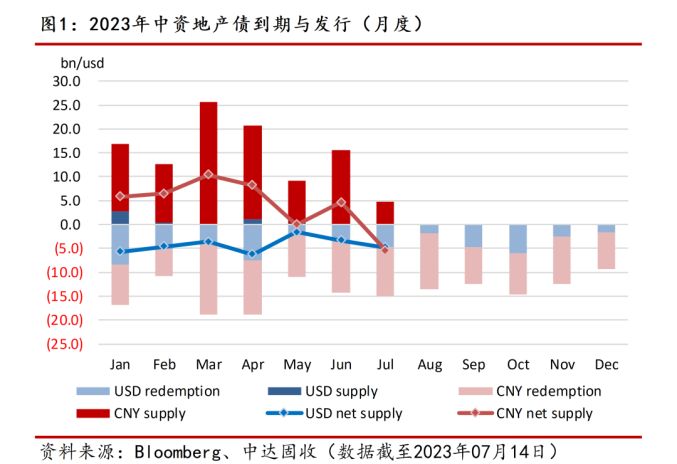

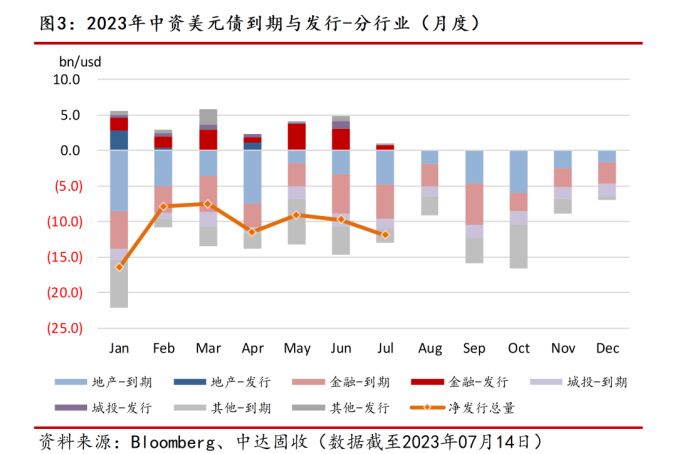
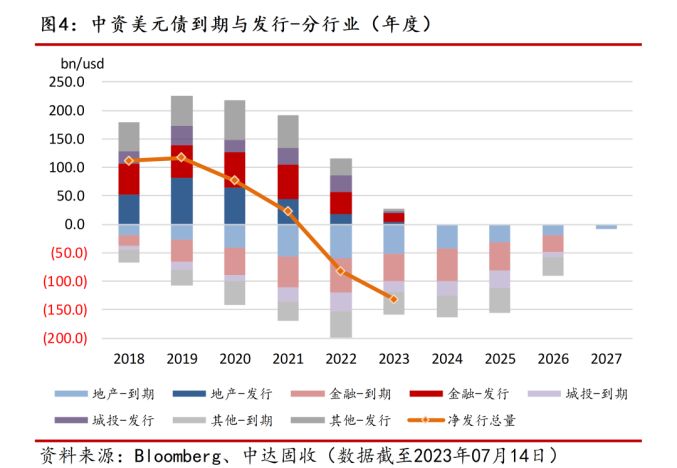
境内外债券价差
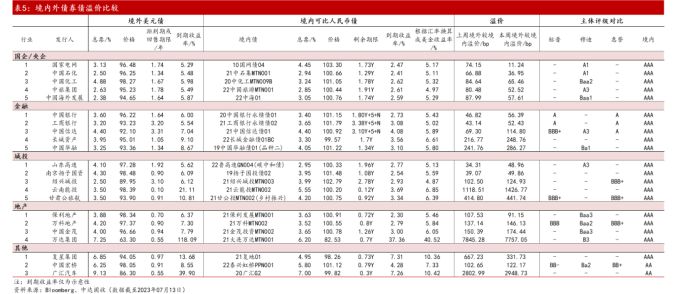
境外美元债市
本周美国国债大幅上涨,通胀回落影响市场预期。周一,美国国债在上周大跌后有所回升,市场无明显驱动因素。周二,在CPI数据公布前市场保持谨慎,国债收益率波动较小。随后两日,CPI及PPI数据公布后,市场加深了美联储明年降息的预期,美国国债全线持续飙升。截至周四收盘,2年期美债收益率全周下行31.56bps,报4.6303%,5年期美债收益率全周下行41.25bps,报4.3468%,10年期美债收益率全周下行29.82bps,报3.7634%,2年-10年美债收益率之差收窄1.74bps,报-86.69bps。
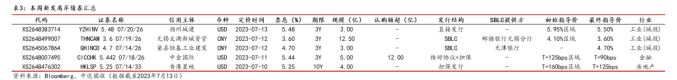
本周离岸债一级发行维持低位,中金国际发行3年期债券认购情况良好。截至周四,本周离岸市场共有5笔新发,其中美元计价3笔,总计12亿美元;人民币计价2笔,总计15.5亿人民币。分板块看,城投板块3笔,扬州城建新发3亿美元债券定价5.48%,为本周定价最高债券。金融板块,中金国际发行5亿美元3年期债券,认购额超12亿美元。
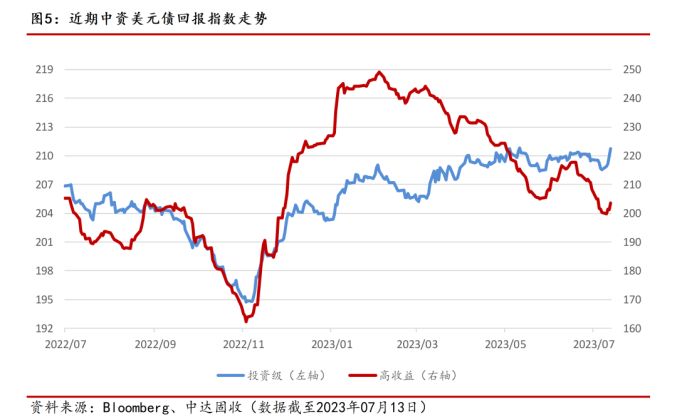
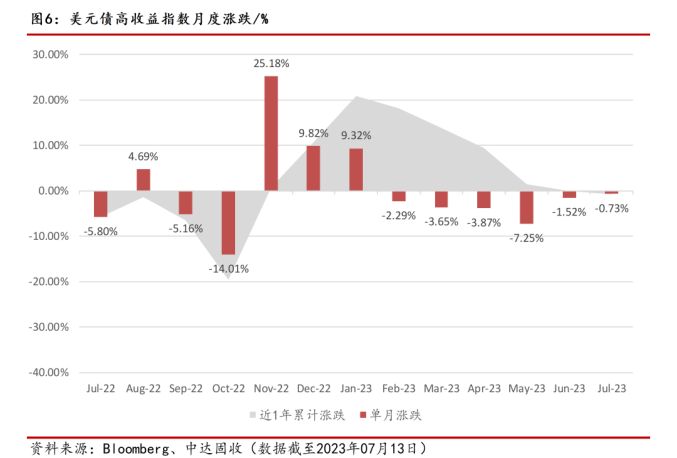
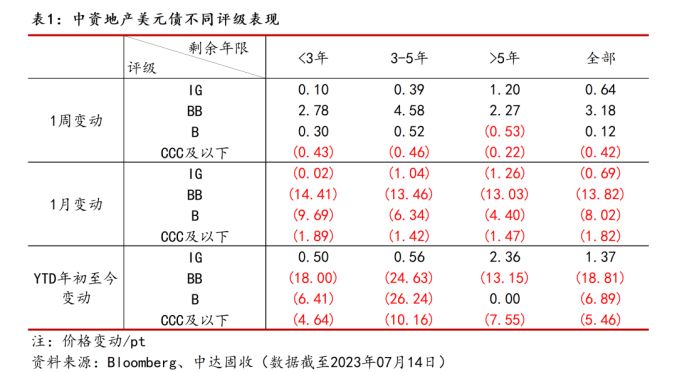
本周中资美元债二级市场三大指数全线走高。截至周四,中资美元债总回报指数最新价报215.7563,周涨1.11%;投资级回报指数最新价报210.7178,周涨1.05%;高收益回报指数最新价报203.5035,周涨1.56%。
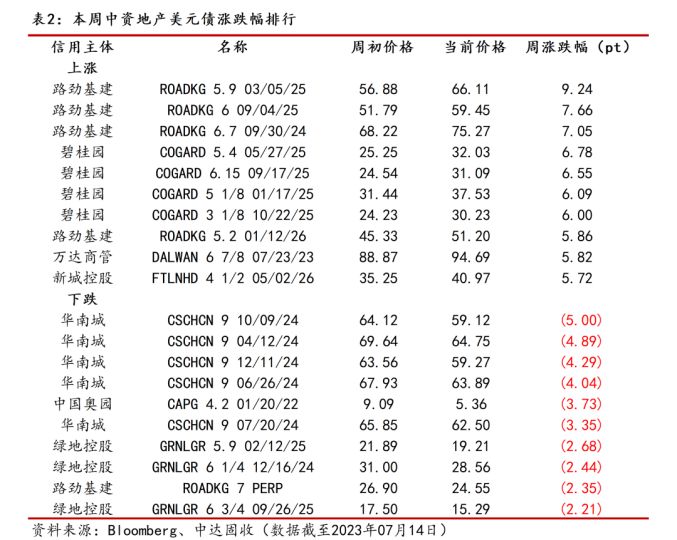
本周投资级市场表现强势,宏观风险情绪向好。全周来看,国企板块多数持稳,高波动名字中国化工收窄5-10bps。科技板块,标杆名字腾讯、阿里巴巴收窄5-10bps;高波动名字小米、微博收窄15-20bps。金融板块,AMC名字中华融本周波动较大,周一遭抛售下跌约3pt,随后几日企稳回升,全周不变到走高1pt,信达长端周涨1-2pt;近期新发中金国际首日收窄2bps,次日小幅走阔。地产板块先抑后扬整体上涨,龙湖全周走高2-3pt。城投板块,交投有所放缓,买盘更多集中在1年内到期的债券。
本周高收益市场触底反弹,政策利好提振市场情绪。周一高收益市场有所走低,随后几日在有关部门延长“金融十六条”等政策利好背景下,地产板块情绪好转,板块估值从年内低点回升。地产标杆名字中,万达本周一走高,基本回升至上周五尾盘下跌前的水平,全周来看23年到期债券涨6-7pt,其余债券涨3-4pt;碧桂园周一表现不佳,24年到期债券单日跌约5pt,但随后几日跟随大盘回升,曲线全周涨3-5pt;路劲在董事长买入利好提振下走高,短端涨近10pt。其余标杆名字也有不同程度走高。低现金价格名字中,远洋未能按时支付本周应付利息,据悉将在宽限期内支付,曲线不变到走低1pt。产业板块,消息称秦淮数据获得招商局的并购出价,其26年到期债券周二一度走高2-3pt,随后回落至涨1pt左右。
国内债市
月中逆回购操作平稳,本周公开市场净投放180亿元。本周,中国央行进行310亿元逆回购操作,其中周一至周三各20亿元,周四50亿元,周五200亿元;此外本周有130亿元逆回购到期,因此本周公开市场净投放180亿元。下周,公开市场将有310亿元逆回购到期。
税期将至资金面小幅收敛,本周隔夜回购利率微升。周初三日,银行间市场资金面整体宽松,隔夜回购加权平均利率小幅上行但未脱低位。随后两日,资金面稍有收敛,税期将至给资金面情绪造成小幅扰动。截至本周,隔夜回购加权利率上行至1.32%附近,七天回购加权利率至1.81%附近,14天期位于1.91%附近。
本周国内债市走势震荡,国债期货涨跌不一。周一,现券期货随股市起伏窄幅波动,通胀数据对市场影响有限。周二,现券期货震荡偏暖,国债期货多数收涨。随后三日,股市反弹压制债市情绪,叠加周五央行指出房地产政策有边际优化空间,债市略承压。全周来看,30年期主力合约涨0.25%,10年期主力合约涨0.01%,5年期主力合约跌0.08%,2年期主力合约跌0.03%。
本周一级市场发行回升。本周一级市场共发行761只债券,规模总计12927.20亿元,较上周7282.23亿元回升。其中利率债40只,规模约为6007.25亿元;同业存单572只,规模约为3999.60亿元;信用债共371只,规模约为2920.35亿元。信用债中,金融债31只,规模约为1005.00亿元;公司债101只,规模约为542.12亿元。
宏观市场
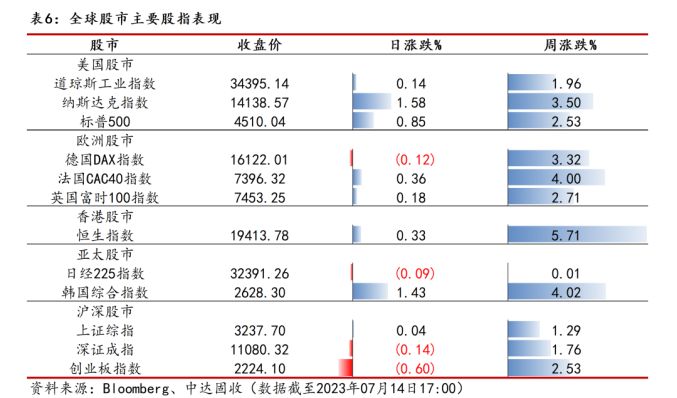
经济数据提振市场乐观情绪,本周美股持续攀升。全周来看,美国通胀超预期回落,市场再度押注美联储加息接近尾声,美国股市乐观情绪持续,大型科技股涨幅明显。截至周四收盘,道琼斯工业指数周涨1.96%,报34395.14点,纳斯达克指数周涨3.5%,报14138.57点,标普500指数周涨2.53%,报4510.04点。
本周A股震荡上行,政策利好提振地产股。周初两日,A股整体小幅走高,央行表示将延长金融支持房地产政策期限后,地产股大涨。周三,A股有所回调,信贷数据向好并未能提振市场情绪。周四,三大股指高开高走,全天均涨逾1%。周五,A股全天窄幅整理,创业板走势较弱。截至周五收盘,上证指数周涨1.29%,报3237.7点,深证成指周涨1.76%,报11080.32点,创业板指周涨2.53%,报2224.1点。
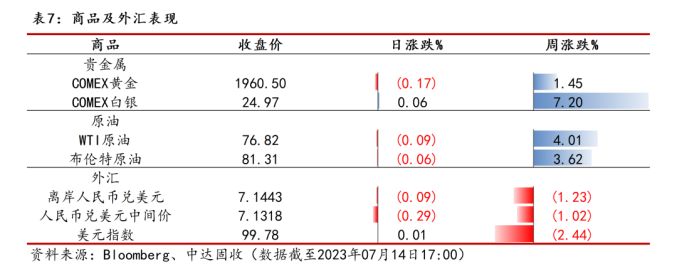
美元指数回落至100下方,支撑人民币反弹行情。全周来看,在通胀压力持续超预期回落背景下,美元指数跌破100关口。此外,上半年社融信贷等数据表现亮眼,支撑人民币持续回升。截至周五亚市收盘,离岸人民币兑美元周涨892个基点,报7.1443;人民币兑美元中间价调升736个基点,报7.1318。
主要宏观压制因素消退,本周金价重获上行动能。周初,金价于1930美元附近窄幅震荡,周三美国CPI数据公布后,美元指数及美债收益率双双大幅下行,金价受到提振升至1950美元上方,随后两日有所持稳。截至周五亚市收盘,COMEX黄金期货周涨1.45%,报1960.50美元/盎司。
本周国际油价上行,布油升破80美元。全周来看,一方面沙特及俄罗斯承诺减产计划逐步落实,市场供给减少;另一方面美国通胀超预期回落,美元及美债收益率下行提振大宗商品,国际油价连日走升。截至周五亚市收盘,WTI原油周涨4.01%,报76.82美元/桶,布伦特原油周涨3.62%,报81.31美元/桶。