众和:2023年二季度头部国央房企全力推盘仍承压,境内二级市场地产债信用利差维持修复态势
本文来自微信公众号“众和投行服务”,原标题《众和证券:房地产行业融资及重组市场观察月报 | 2023年二季度》。
报告摘要
监管政策:信贷审批继续收严;各地施策频率与放松力度有所下降;三支箭落地的不及预期源于核心决策层人事变动未结束,后续需关注人事变动结束后带来的拐点
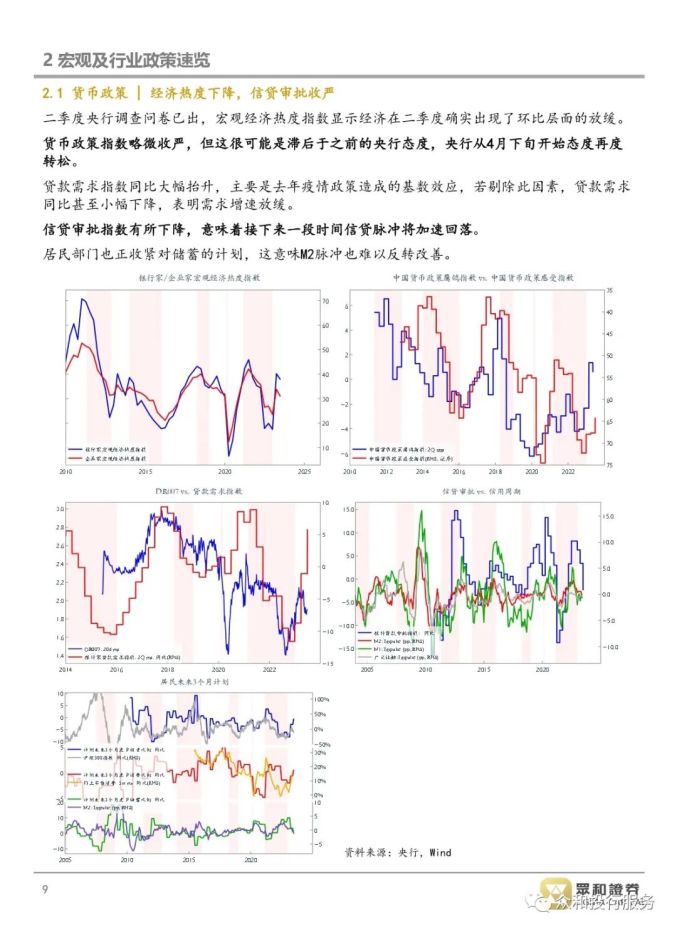
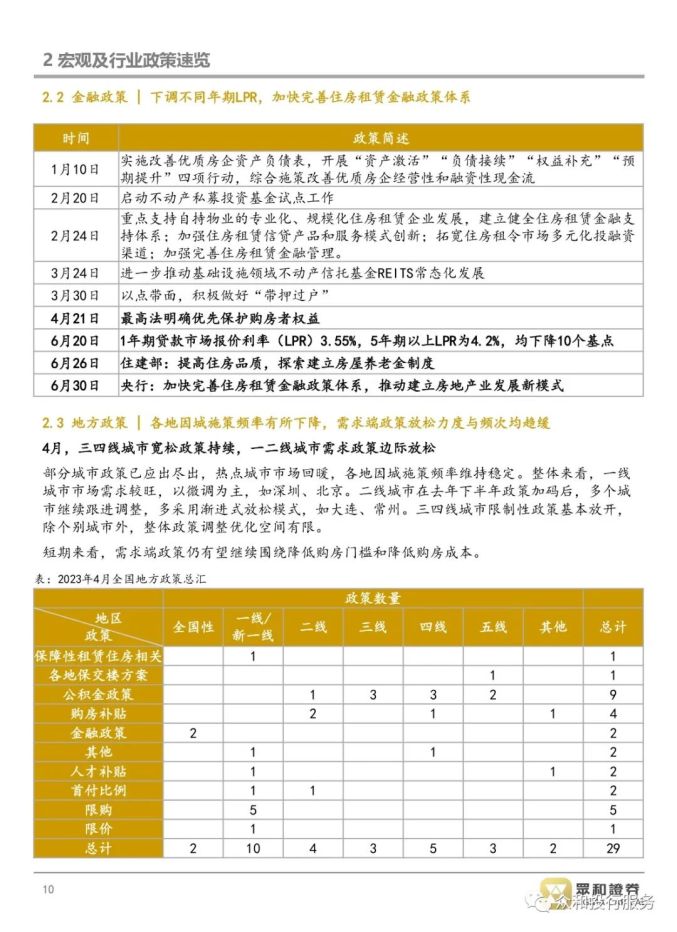
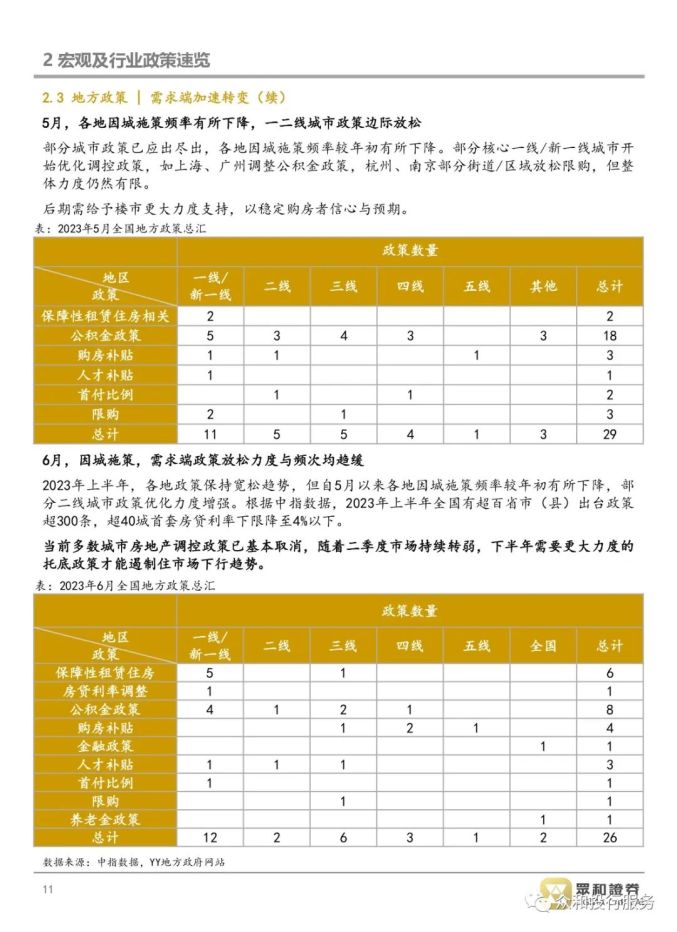
二季度货币政策指数略微收严,但这很可能滞后于之前的央行态度,央行态度自4月下旬开始再度边际转松;信贷审批指数有所下降,意味着接下来一段时间信贷脉冲将加速回落。金融政策主要包括下调不同年期LPR,加快完善住房租赁金融政策体系等。地方政策方面,各地因城施策频率有所下降,需求端政策放松力度与频次均趋缓。
由于核心决策层人事变动未结束,三支箭落地暂不及预期,从而导致风险进一步蔓延。在国家金融监督管理总局及央行新一任领导人上任后,未来将迎来一个新的局面,尤其是央行新任书记潘功胜为业务层面出身,对不良资产处置及风险化解有着丰富经验。在目前国内城投及地产双重压力之下,有望迎来债务处理及风险化解的整体解决方案。后续需关注人事变动结束后带来的拐点。
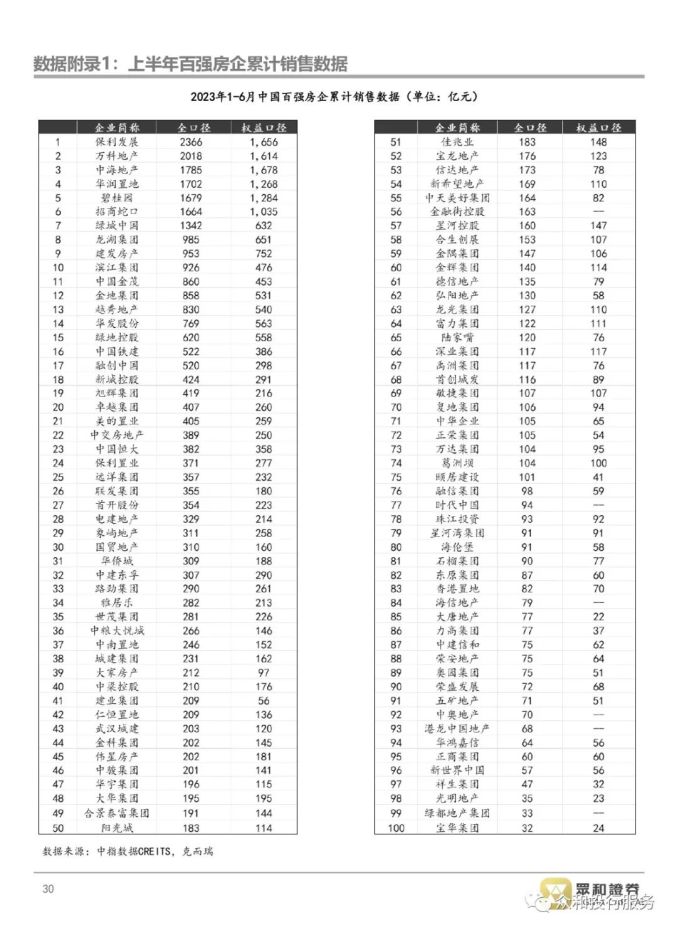
市场销售及拿地情况:二季度房地产销售数据明显下滑,头部国央企全力推盘但也面临销售下行压力;二季度房企新增土地价值与新增土地建面环比上升
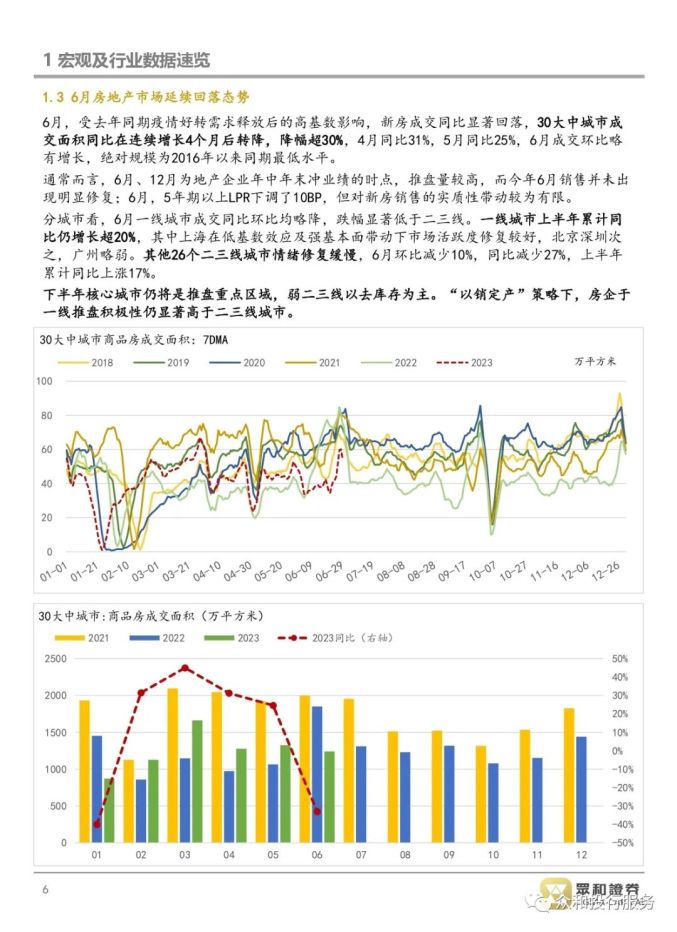
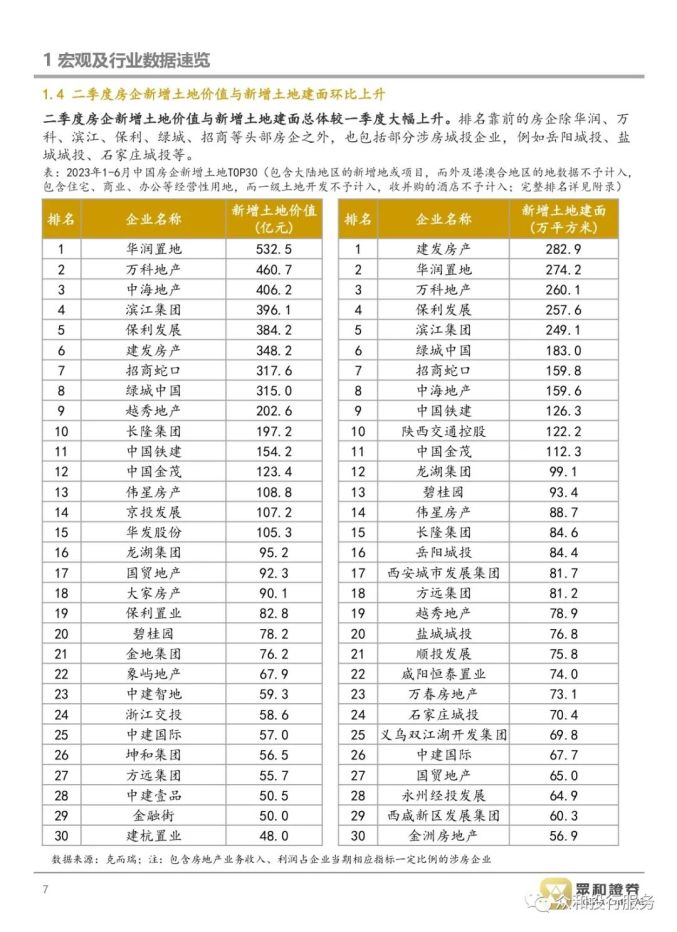
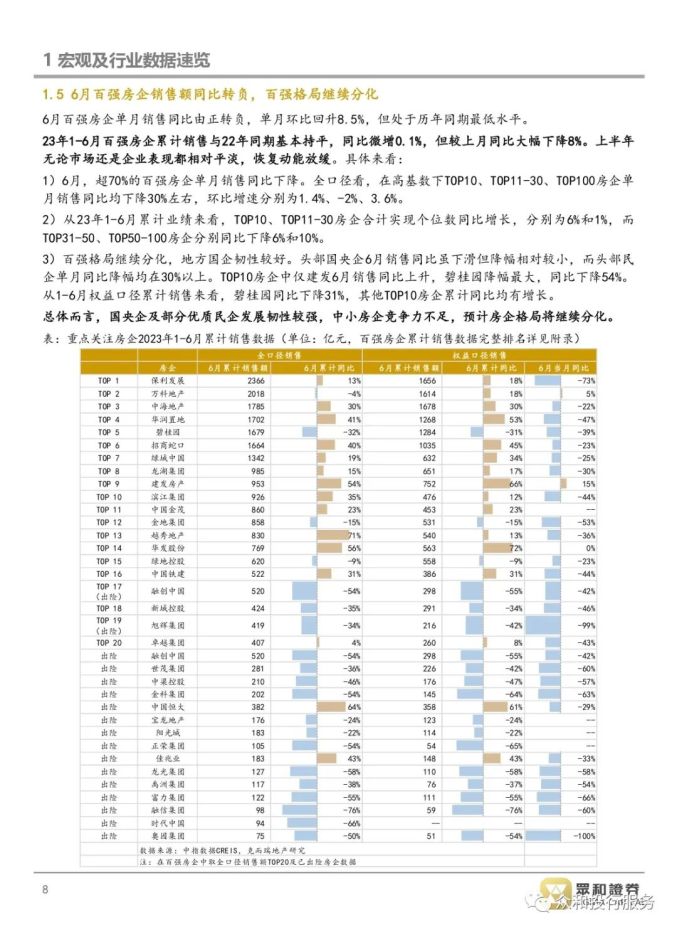
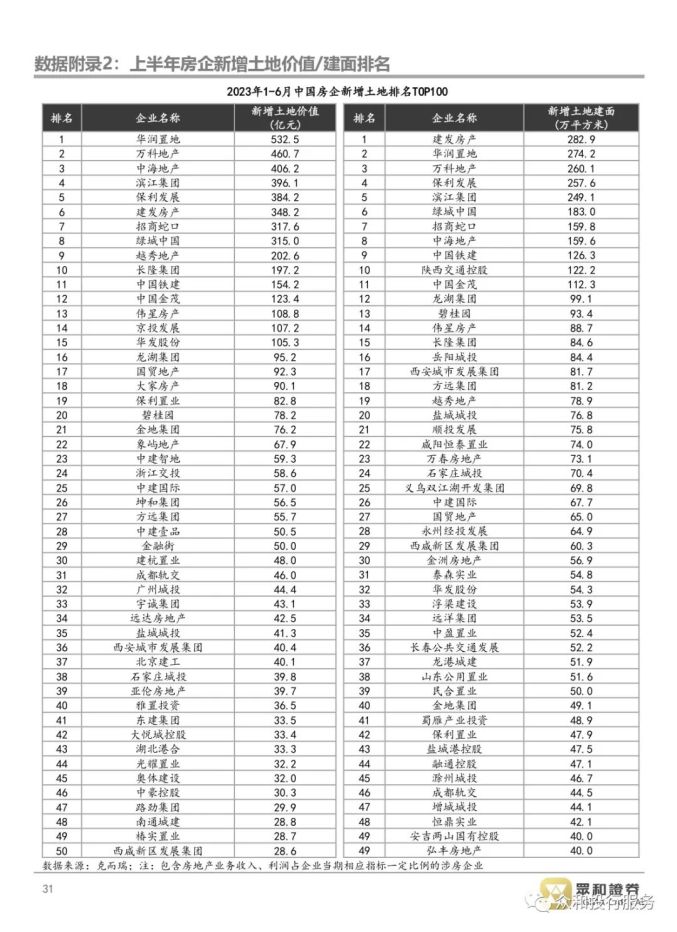
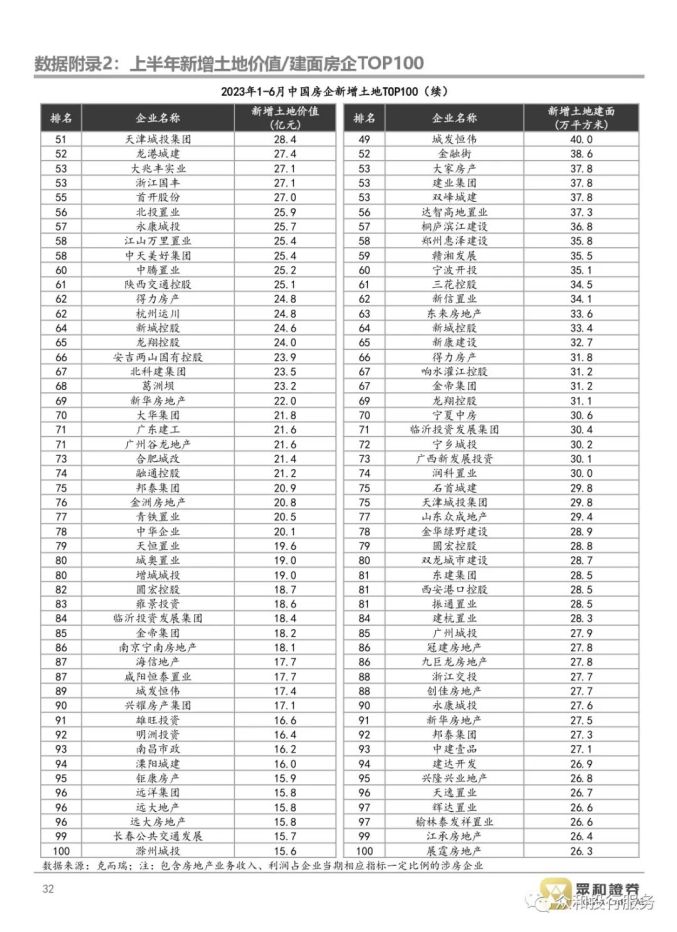
基本面而言,行业销售数据6月份加速下行。30大中城市商品房成交面积同比下滑33%,出险房企以现金流定销售,推盘积极性较低,而头部国央企在全力推盘的情况下仍然录得销售数据下滑,侧面体现出行业的下行压力。销售下滑叠加保交付压力,导致集团对于区域销售回款的提取难度加大。二季度房企新增土地价值与新增土地建面总体较一季度大幅上升,排名靠前的房企主要包括华润、万科、滨江、保利、绿城、招商等头部房企。
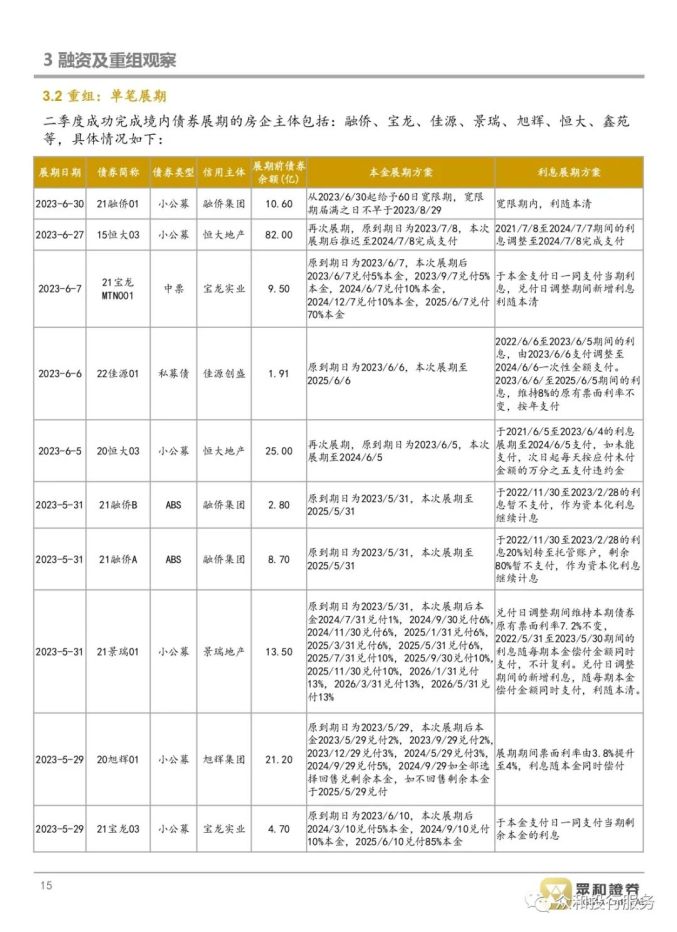
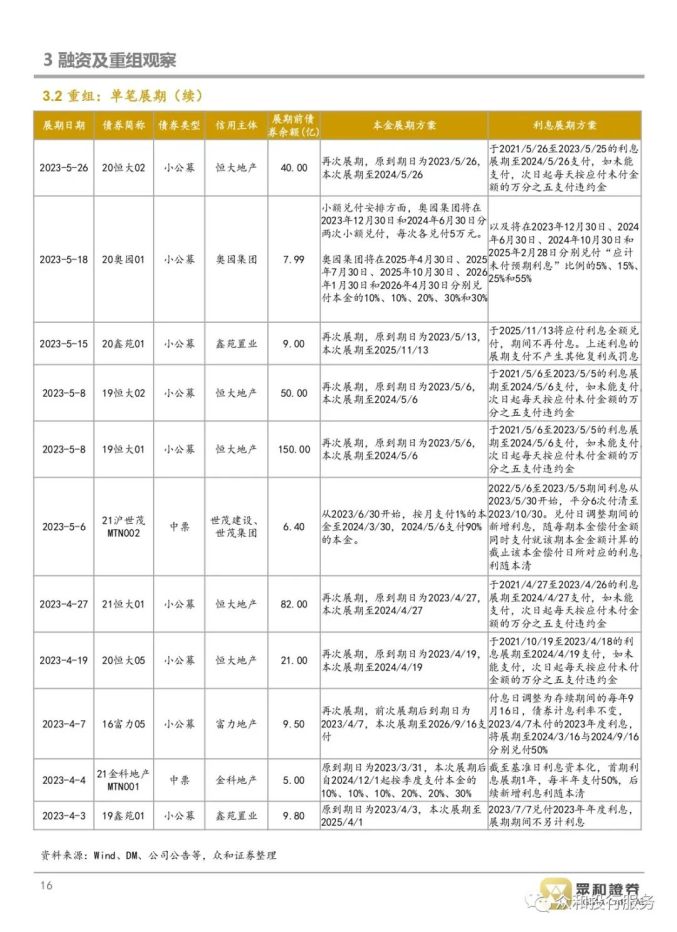
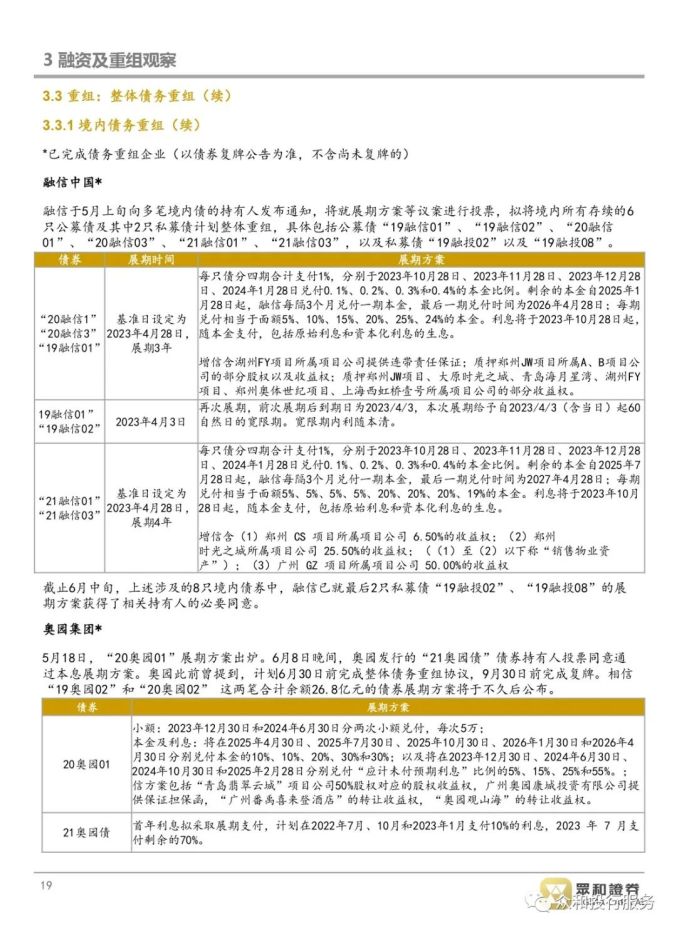
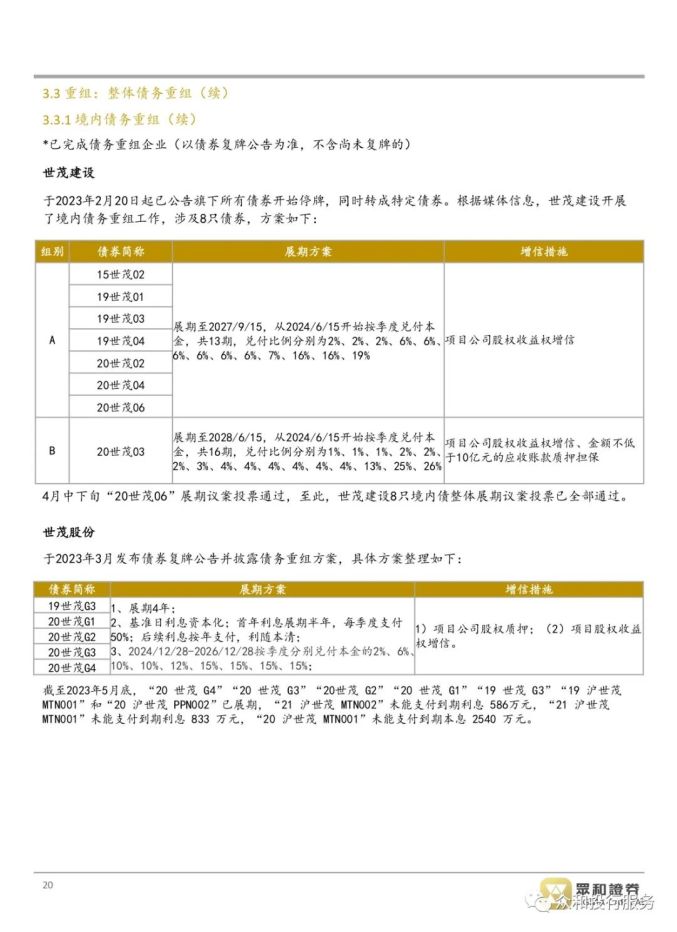
以债券展期规避实质性违约是本轮地产债违约潮的最大特点:1)本轮不乏主体对应付利息进行展期,反映其现金流紧张程度;2)由于行业下行周期历时超预期,债券展期时间明显拉长;3)担保条款的合理设置是展期方案获通过的必备条件;4)整体打包展期房企逐渐增多(尤其境外整体展期更为普遍);5)已展期债券兑付率较低,二展现象增多
二季度境内房企债券共有19只信用债券和2期ABS完成单期展期,展期金额共570.6亿元,涉及发行人12家,皆为往期已发生展期的主体。债券展期时间普遍明显拉长,由前期的12个月左右拉长至后期的24-36个月。多数展期方案附加了担保条款,形式以项目公司股权质押为主。
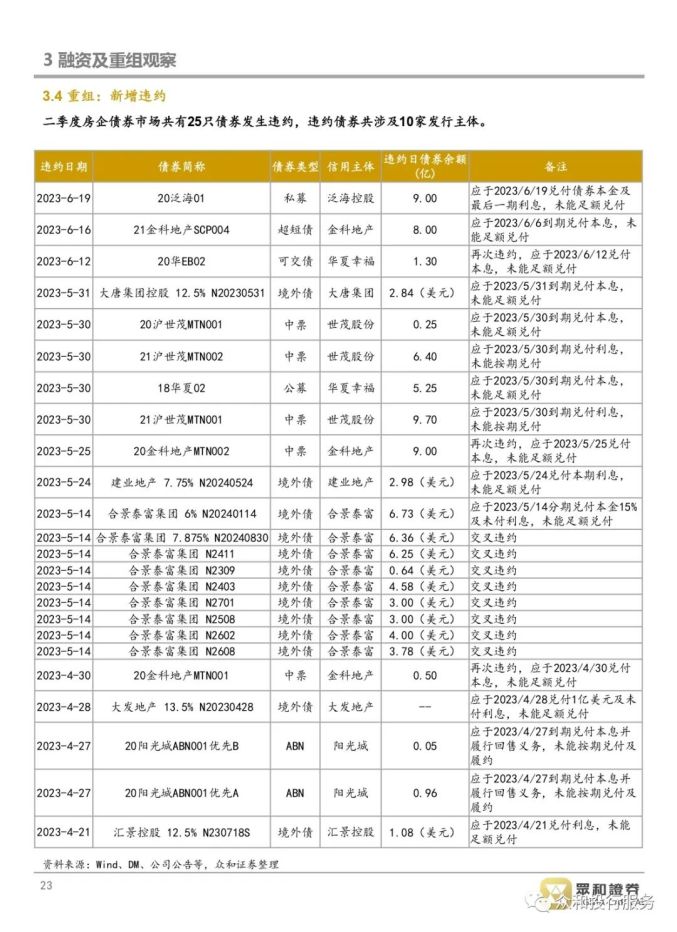
二季度房企境内外债券市场共有25只债券发生实质违约,共涉及10家发行主体:建业地产、合景泰富、大唐地产均为多番展期后境外债首次公开违约;“世茂系”虽已有多笔展期,但此次三只中票未按期付息是其首次发生公开债务违约;华夏幸福、金科地产、阳光城、大发地产均非首次违约。从违约数量及规模上看,二季度新增违约占比较大。
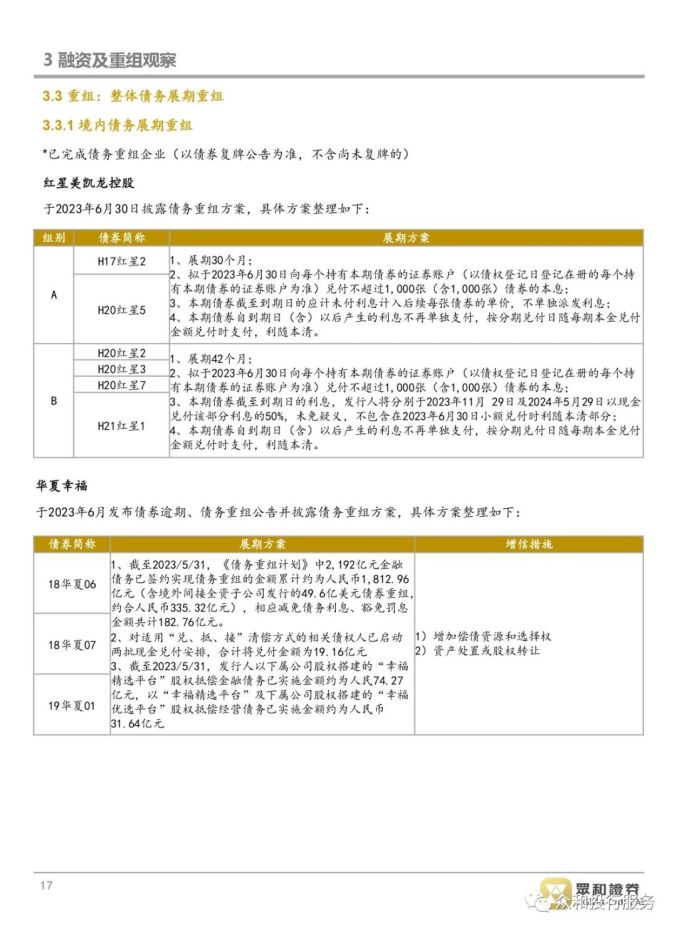
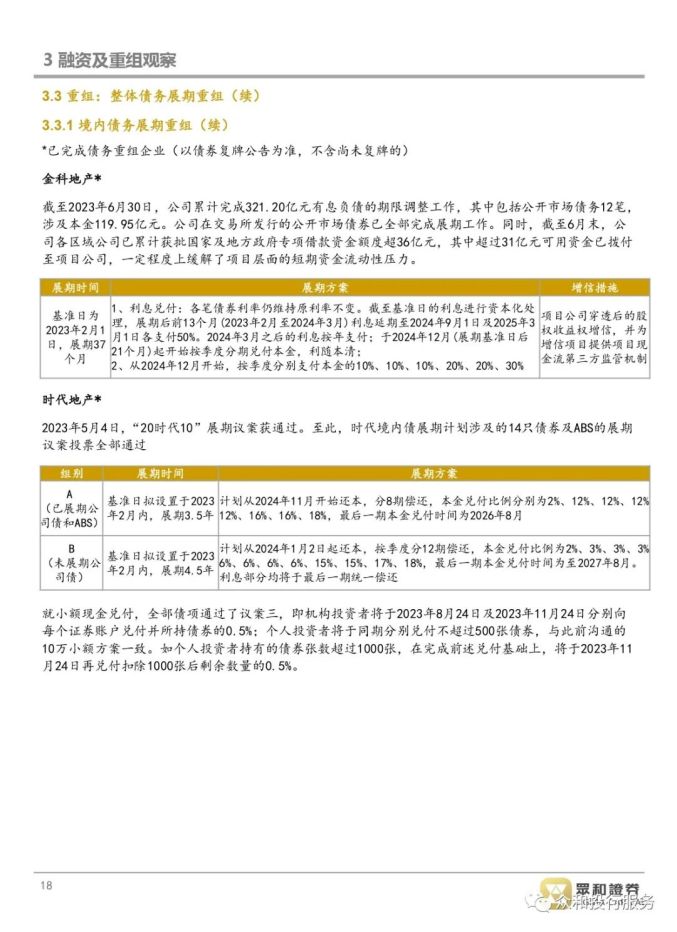
境内外整体债项展期:已出险房企整体债务重组方案密集出炉
延续一季度境内房企债券整体展期进程,佳兆业、龙光地产完成整体展期后,已在二季度复牌。23年二季度境内展期主体(公布方案/通过决议)包括红星美凯龙控股、华夏幸福、金科地产、时代地产、融信中国、世茂建设、世茂股份境内债券全面展期,部分房企已收货复牌指引,复牌在即。
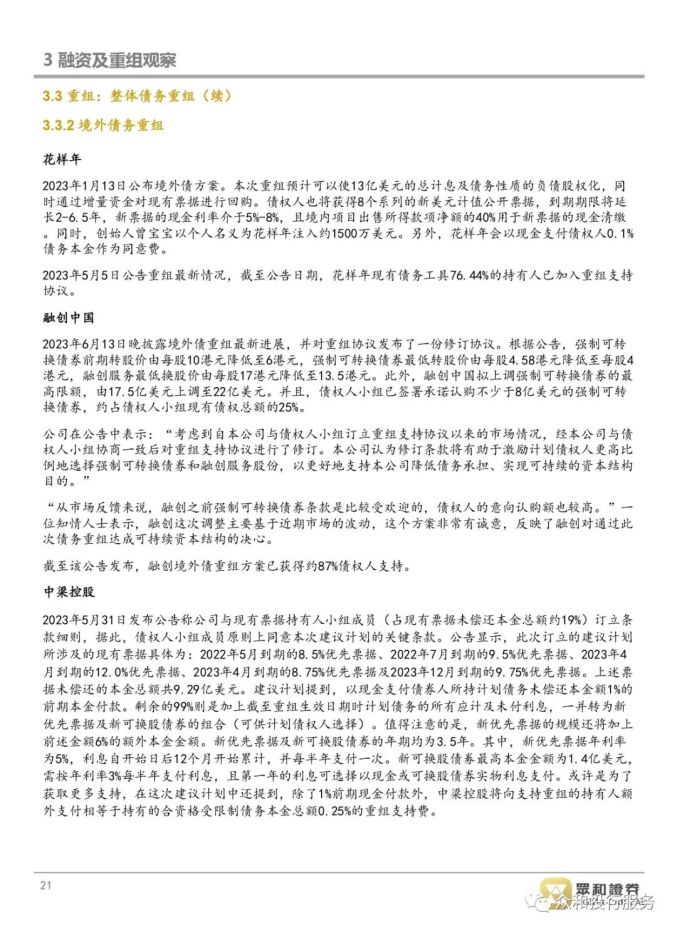
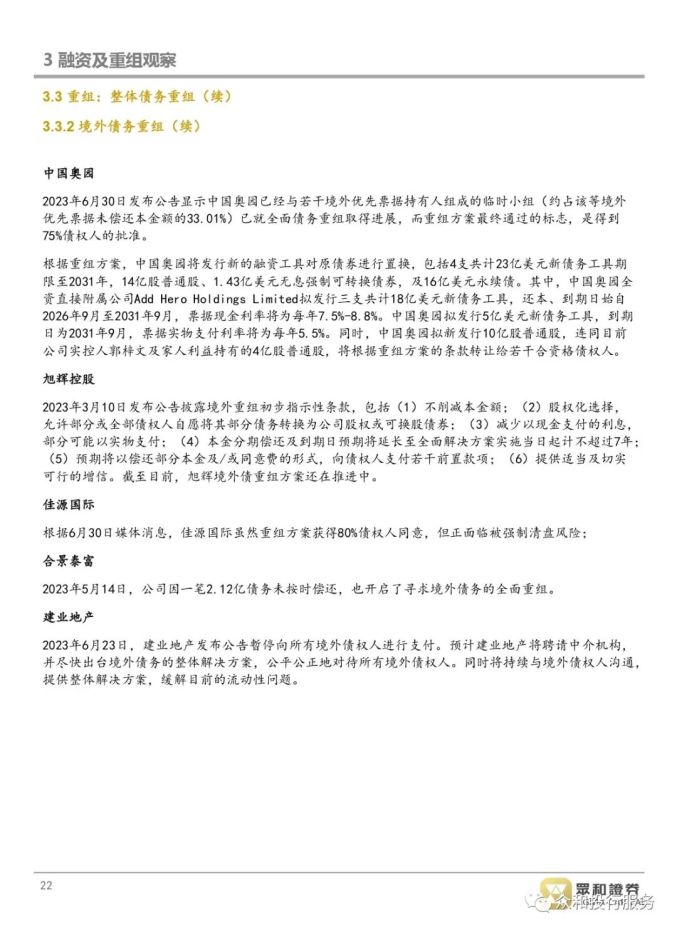
境外债券市场中,二季度花样年、中梁控股、中国奥园、旭辉控股、佳源国际、合景泰富、融创地产7家房企境外债务重组方案陆续发布并或投资人投票通过。其中融创、花样年等标志性房企的展期方案均获得超70%投资人认可,重组方案进展可观。佳源国际重组方案虽获得超80%债权人认可,但仍面临被强制清盘风险。另外,旭辉控股,中国奥园、中梁控股等企业,均公示重组方案,并在积极推进中。
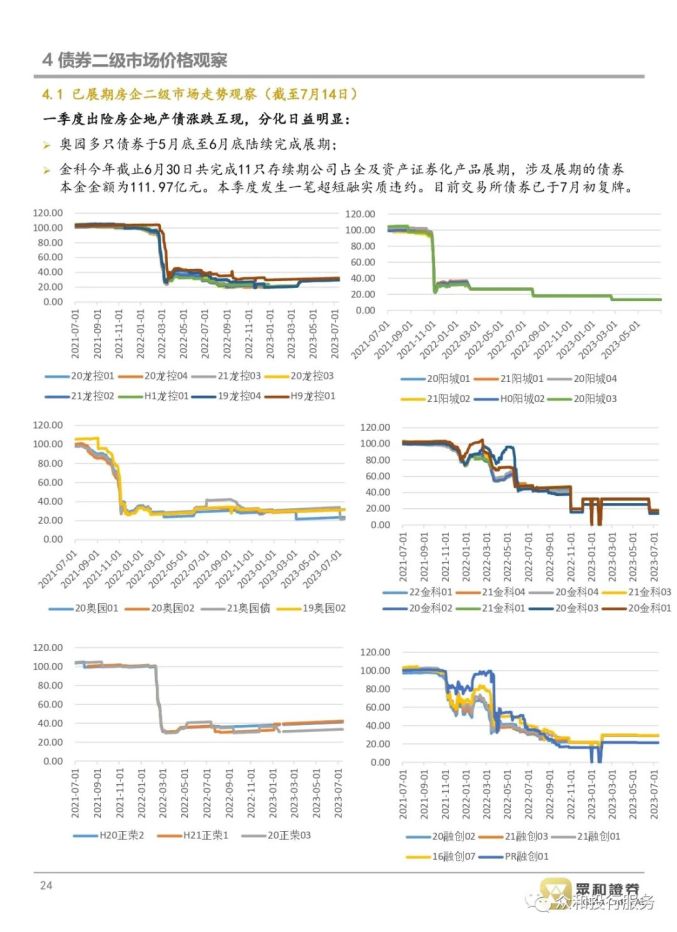
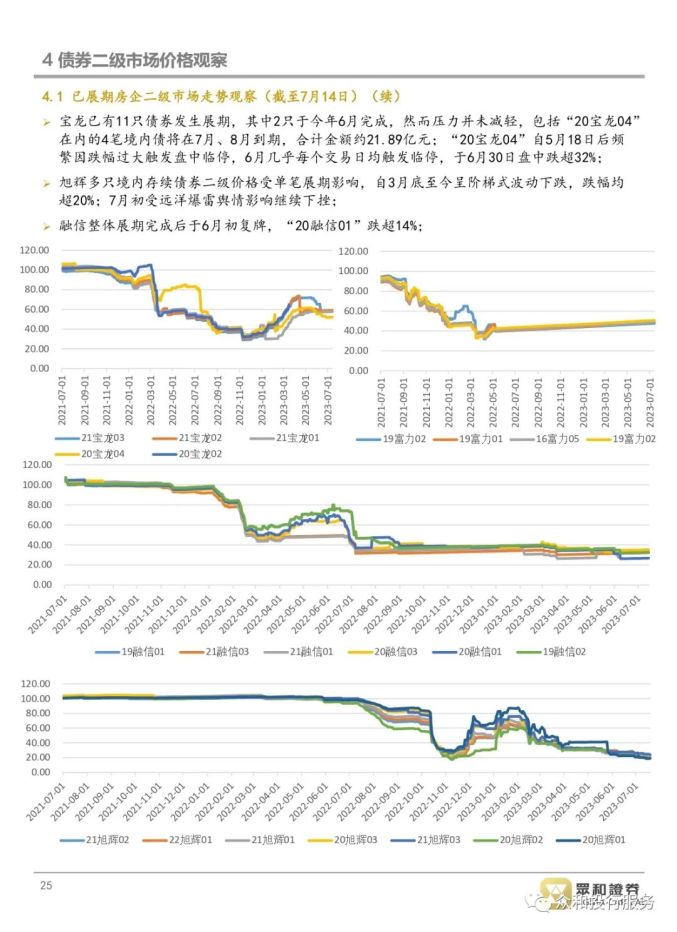
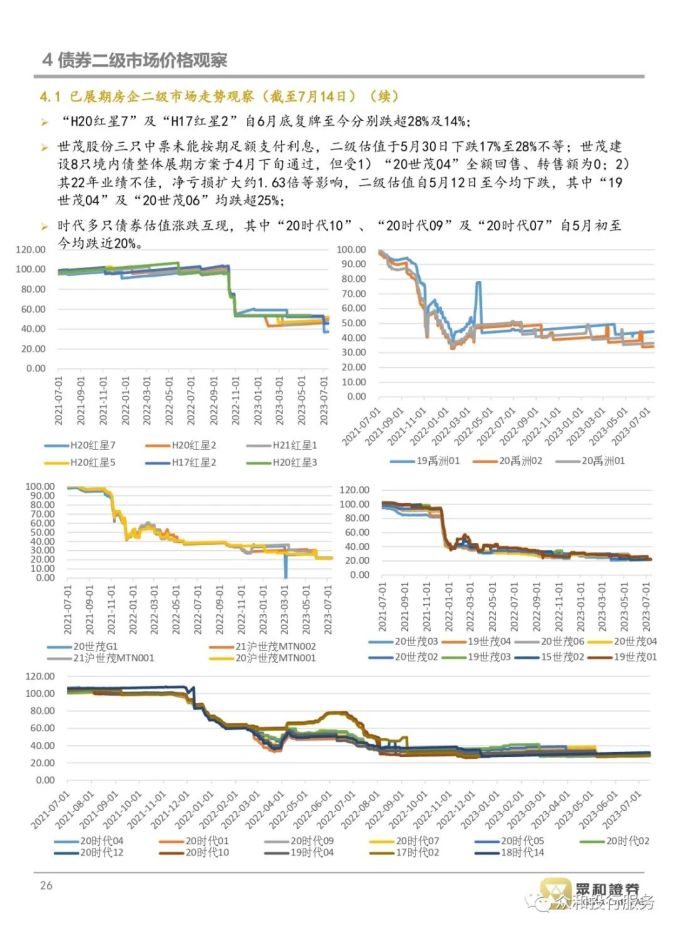
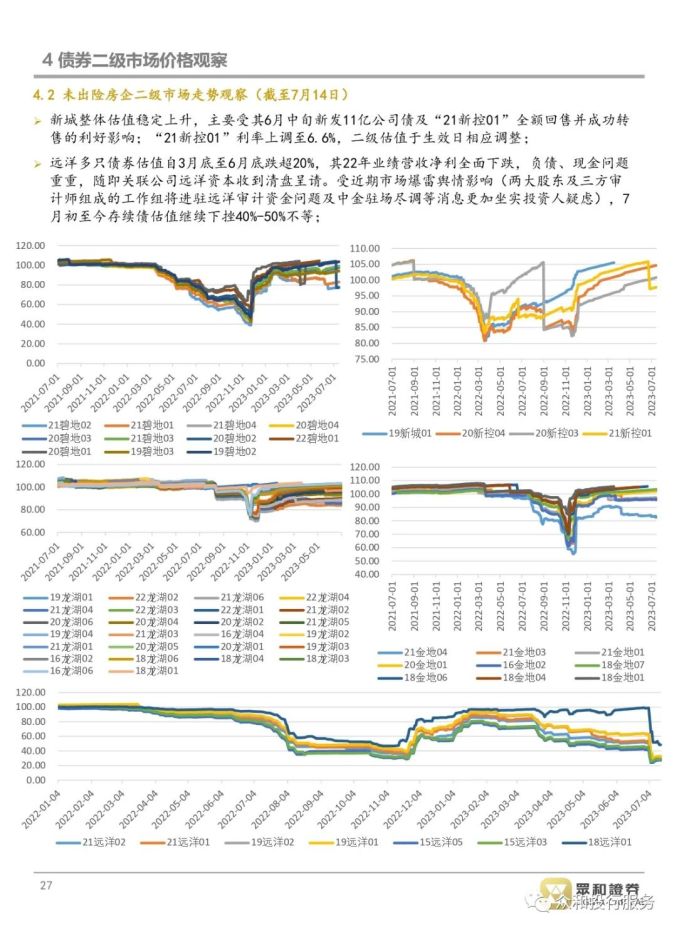
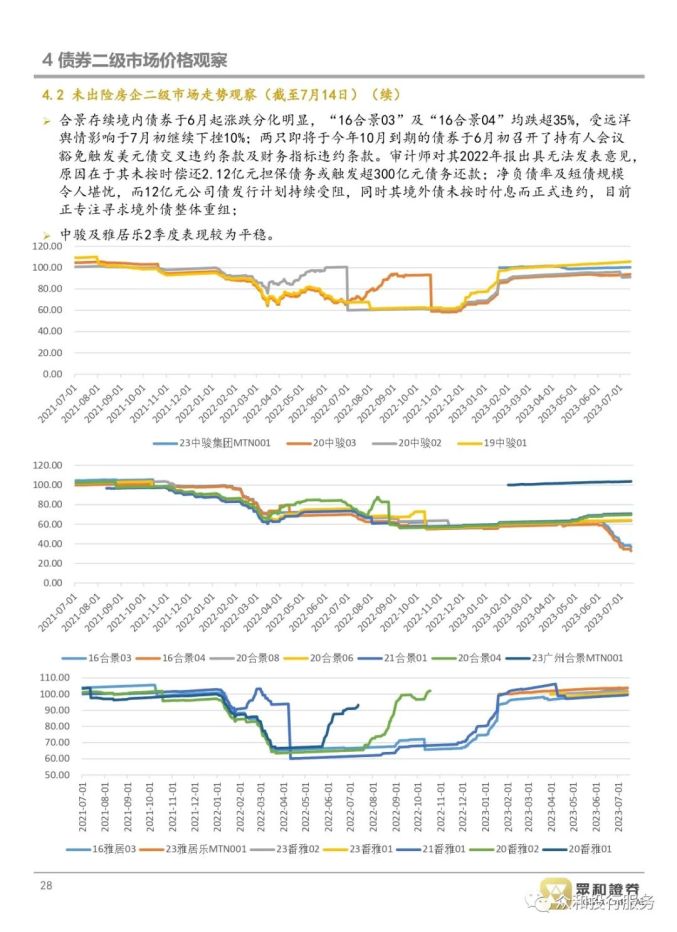
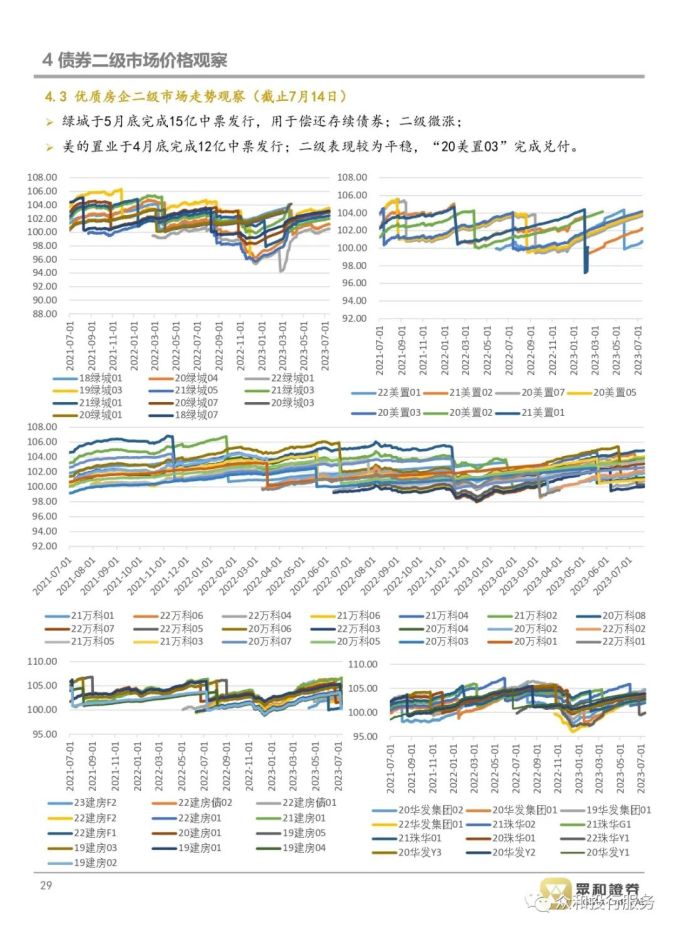
境内债券二级市场概况(数据截至7月14日):二季度地产债信用利差维持修复态势,债券交易活跃度小幅下降,价格异动频次略有增加。部分主体受年报财务数据恶化、存续债券展期/违约及个别主体爆雷舆情影响,地产债二级估值发生较大调整。
奥园多只债券于5月底至6月底陆续完成展期;金科今年截止6月30日共完成11只存续期公司占全及资产证券化产品展期,涉及展期的债券本金金额为111.97亿元。本季度发生一笔超短融实质违约。目前交易所债券已于7月初复牌。宝龙地产已有11只债券发生展期,其中2只于今年6月完成,然而压力并未减轻,包括“20宝龙04” 在内的4笔境内债将在7月、8月到期,合计金额约21.89亿元;“20宝龙04”自5月18日后频繁因跌幅过大触发盘中临停,6月几乎每个交易日均触发临停,于6月30日盘中跌超32%;
旭辉多只境内存续债券二级价格受单笔展期影响,自3月底至今呈阶梯式波动下跌,跌幅均超20%;7月初受远洋爆雷舆情影响继续下挫;融信整体展期完成后于6月初复牌,“20融信01”跌超14%;世茂三只中票未能按期足额支付利息,实质违约,二级估值于5月30日下跌17%至28%不等;世茂建设8只境内债整体展期方案于4月下旬通过,但受1)“20世茂04”全额回售、转售额为0;2)其22年业绩不佳,净亏损扩大约1.63倍等影响,二级估值自5月12日至今均下跌,其中“19世茂04”及“20世茂06”均跌超25%;时代多只债券估值涨跌互现,其中“20时代10”、“20时代09”及“20时代07”自5月初至今均跌近20%;
“H20红星7”及“H17红星2”自6月底复牌至今分别跌超28%及14%;远洋多只债券估值自3月底至6月底跌超20%,其22年业绩营收净利全面下跌,负债、现金问题重重,随即关联公司远洋资本收到清盘呈请。受近期市场爆雷舆情影响(两大股东及三方审计师组成的工作组将进驻远洋审计资金问题及中金驻场尽调等消息更加坐实投资人疑虑),7月初至今存续债估值继续下挫40%-50%不等;合景存续境内债券于6月起涨跌分化明显,“16合景03”及“16合景04”均跌超35%,受远洋舆情影响于7月初继续下挫10%;两只即将于今年10月到期的债券于6月初召开了持有人会议豁免触发美元债交叉违约条款及财务指标违约条款。审计师对其2022年报出具无法发表意见,原因在于其未按时偿还2.12亿元担保债务或触发超300亿元债务还款;净负债率及短债规模令人堪忧,而12亿元公司债发行计划持续受阻,同时其境外债未按时付息而正式违约,目前正专注寻求境外债整体重组;
新城控股、龙湖集团、金地集团、中骏集团、雅乐居、绿城地产、美的置业等优质房企境内债二季度整体表现较为稳定,小幅增长。
报告正文