国信:美联储如期加息美债收益率再度走高,近两周中资美元债二级市场震荡下行
本文来自微信公众号“学恒的海外观察”,作者:王学恒、徐祯霆,原标题《国信海外 | 中资美元债:加息尾声美债收益率再度走高,二级市场震荡走弱》。
核心观点
二季度美国经济依然强劲。
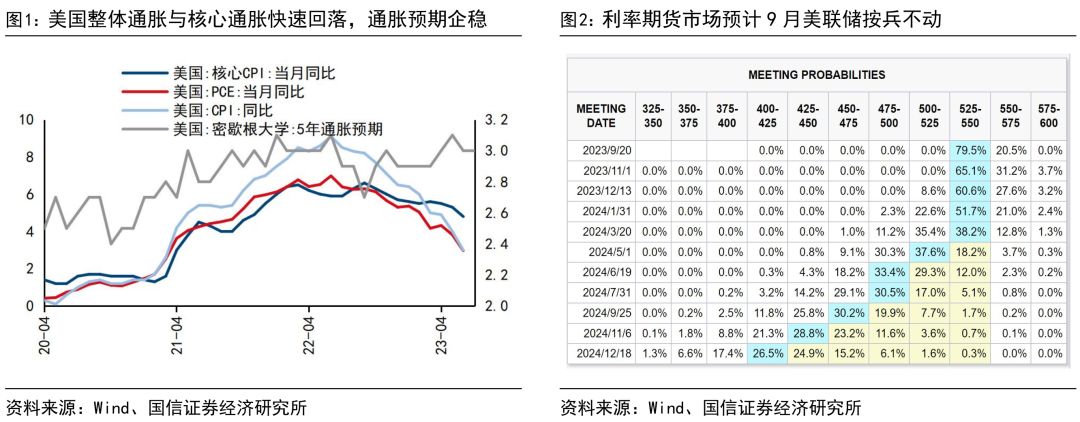
7月后两周,市场关注的诸多经济数据相继出炉。美国宏观数据方面,美国二季度GDP同比增长2.6%,超过预期2%和前值1.8%,表明美国经济依然稳定向上;美联储关注的PCE通胀指标同比增长3%,符合预期且低于前值3.8%,核心PCE同比增长4.1%,同样低于预期4.2%和前值4.6%,表明美国通胀依然处于稳定下降通道。
美联储7月FOMC会议如期加息25bp,符合市场预期。
鲍威尔的发言亦没有明显倾向,目前市场普遍预期该次会议即为本轮加息周期最后一次加息。我们认为,从22年下半年起市场对美联储加息结束的时点和终点利率始终过于乐观,目前衰退风险逐渐减小而核心通胀距离美联储的目标仍有不小的距离,未来数月通胀的下行速度因为去年6月高基数的缘故很可能放缓,年内剩余三次FOMC会议中美联储是否加息仍存在变数,需依据三季度经济数据而定。
美债长短端利率在加息作用下再度震荡走高。
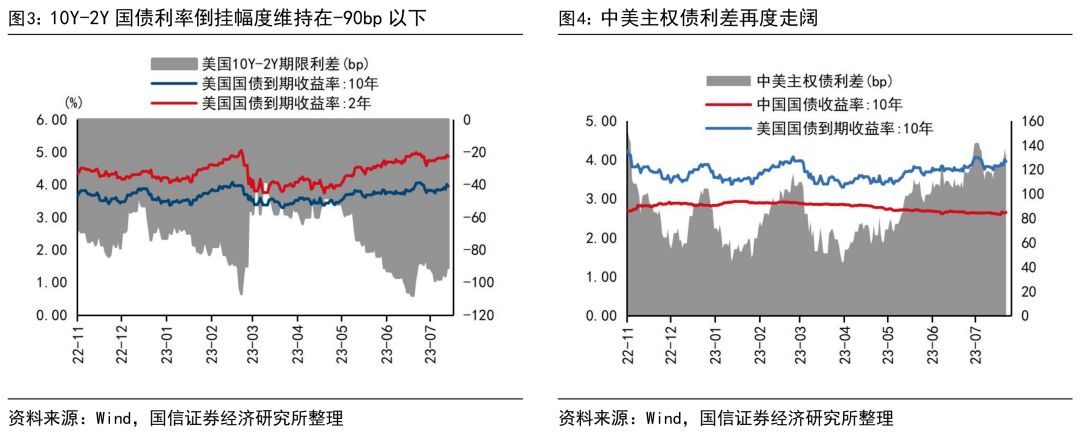
10年美债利率突破4%关口,短期内在经济数据依然强劲的背景下仍将保持高位震荡,2年期利率突破4.9%,10Y-2Y期限利差维持在-90bp以下,较月初最大值已收窄17bp。
人民币汇率阶段性企稳。
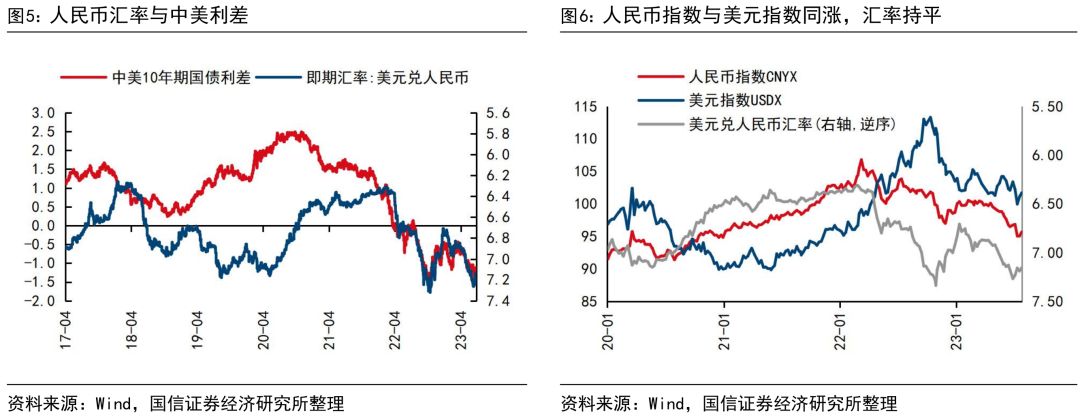
从汇率来看,美债收益率走高带动美元指数再度回升至100上方,人民币指数(反映人民币对一篮子货币的强弱)在央行、外汇局上调上调跨境融资宏观审慎调节参数以及中央政治局会议提出一系列支持经济及资本市场的政策方向后阶段性企稳,故而人民币汇率在7.20上下小幅波动。
二级市场震荡走弱。
收益率方面,投资级收益率跟随美债上行,与美债的信用利差小幅收窄,高收益债收益率和利差则明显收窄。回报率方面,中资美元债二级市场近两周震荡下行,录得-0.5%的微小跌幅,投资级美元债表现稳健,两周变动0.1%,而高收益美元债近两周快速下跌后反弹,以双周计共下跌3.6%,年初至今回报率进一步回落至-13%。按行业来看,房地产板块在负面舆情频发影响下再度走弱,近两周领跌5.3个百分点,年初至今回报录得-20.5%,金融板块持平,非金融和城投相对稳健,近两周分别下跌0.2%和上涨0.1%,年初至今回报录得3.7%和4.4%。
风险提示:美国通胀和经济下行节奏的不确定性,个券发行人的信用风险,房地产行业复苏的不确定性,金融稳定性及潜在系统性危机的风险。
基准利率
美联储如期加息,美债收益率再度走高,人民币汇率阶段性企稳
7月后两周,市场关注的诸多经济数据相继出炉。美国宏观数据方面,美国二季度GDP同比增长2.6%,超过预期2%和前值1.8%,表明美国经济依然稳定向上;美联储关注的PCE通胀指标同比增长3%,符合预期且低于前值3.8%,核心PCE同比增长4.1%,同样低于预期4.2%和前值4.6%,表明美国通胀依然处于稳定下降通道。
美联储7月FOMC会议如期加息25bp,符合市场预期,鲍威尔的发言亦没有明显倾向,目前市场普遍预期该次会议即为本轮加息周期最后一次加息。我们认为,从22年下半年起市场对美联储加息结束的时点和终点利率始终过于乐观,目前衰退风险逐渐减小而核心通胀距离美联储的目标仍有不小的距离,未来数月通胀的下行速度因为去年6月高基数的缘故很可能放缓,年内剩余三次FOMC会议中美联储是否加息仍存在变数,需依据三季度经济数据而定。
美债长短端利率在加息作用下再度震荡走高,10年美债利率突破4%关口,短期内在经济数据依然强劲的背景下仍将保持高位震荡,2年期利率突破4.9%,10Y-2Y期限利差维持在-90bp以下,较月初最大值已收窄17bp。
从汇率来看,美债收益率走高带动美元指数再度回升至100上方,人民币指数(反映人民币对一篮子货币的强弱)在央行、外汇局上调上调跨境融资宏观审慎调节参数以及中央政治局会议提出一系列支持经济及资本市场的政策方向后阶段性企稳,故而人民币汇率在7.20上下小幅波动。
一级市场
新发债以金融债为主,其他板块活跃度低
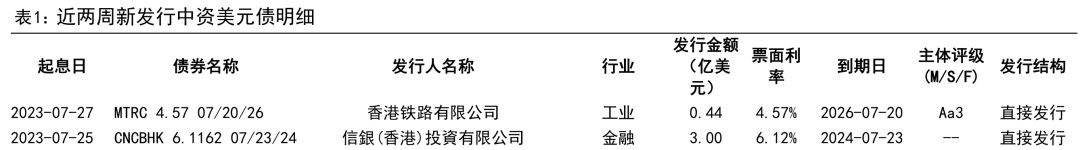
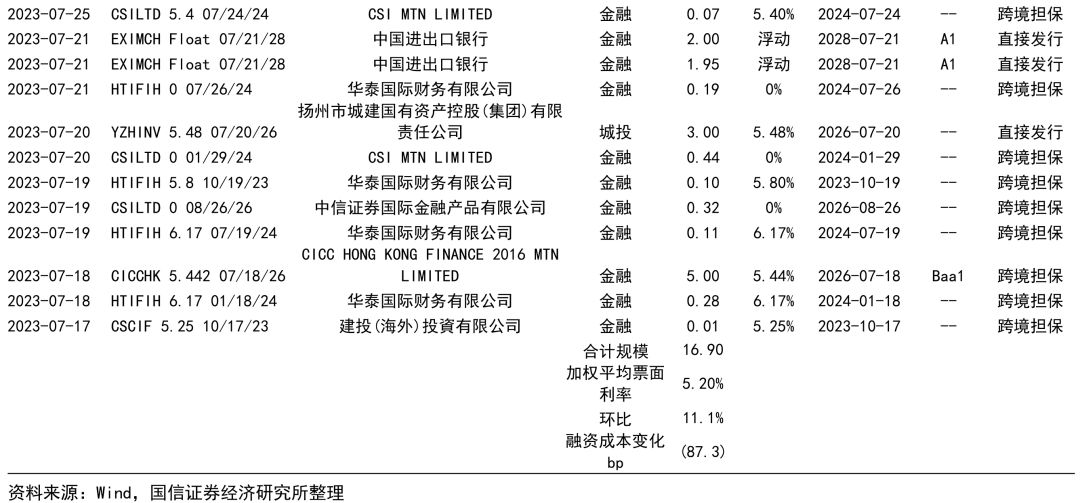
近两周(7月17日-7月28日)一级市场景气度较上期持平,共发行14只债券,总发行规模为16.90亿美元,加权融资成本较上期下降87.3bp至5.20%。按发行数量和规模计,金融业为主要发行板块,发行数量为12笔,规模合计13.46亿美元。票息方面,金融板块的华泰国际财务有限公司的发行票面利率较高,达到6.17%。
从月度净融资额走势来看,由于一级市场的新发景气度始终处于低位而到期规模逐月上升,中资美元债7月份的净融资额仍然延续2月以来的下滑趋势,且处于较深负值。
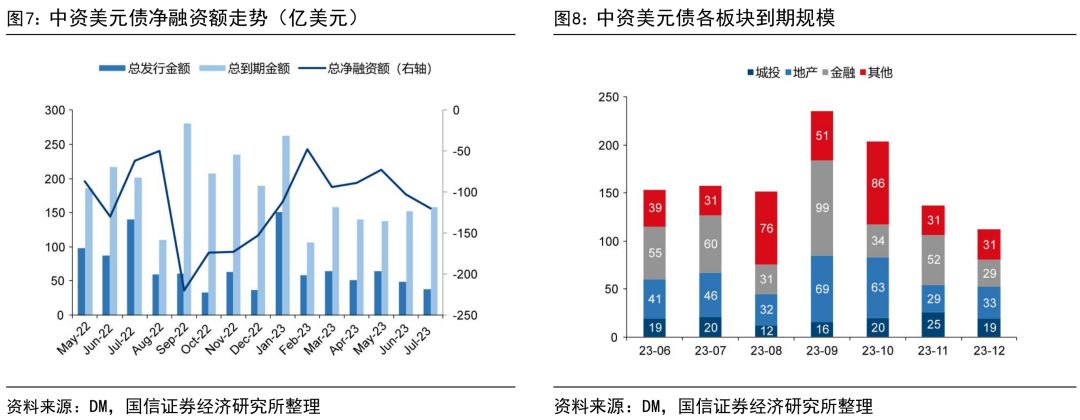
中资美元债今年到期高峰将出现在9月和10月,其中城投板块未来数月的到期规模较为平均,月均到期规模在20亿美元左右,集中到期压力较小,金融和地产到期高峰将出现在9月,随后逐月减少,其他板块的到期高峰则在8月和10月。
二级市场
美债收益率上行,二级市场震荡走弱
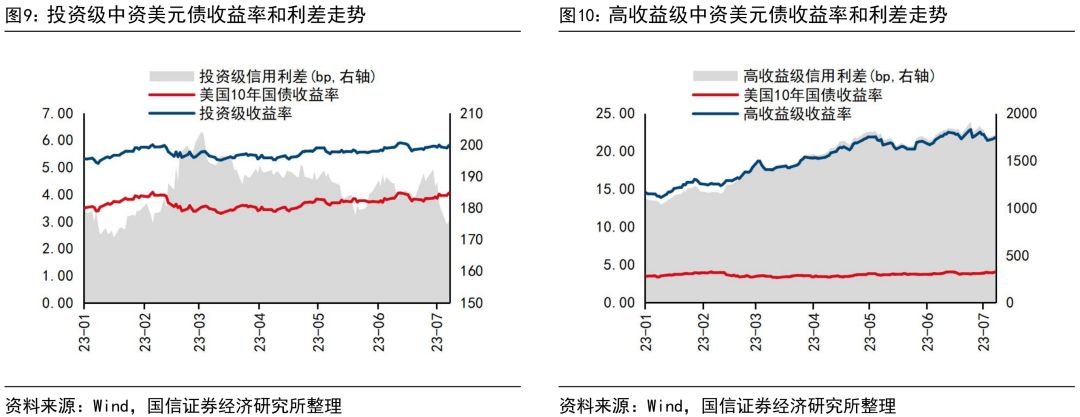
收益率方面,投资级收益率跟随美债上行,与美债的信用利差小幅收窄,高收益债收益率和利差则明显收窄。近两周10年期美债收益率继续上升13bp至3.96%,投资级收益率上升10bp至5.75%,利差收窄3bp至179bp;高收益级中资美元债的收益率下行21bp至21.41%,利差收窄34bp至1745bp。
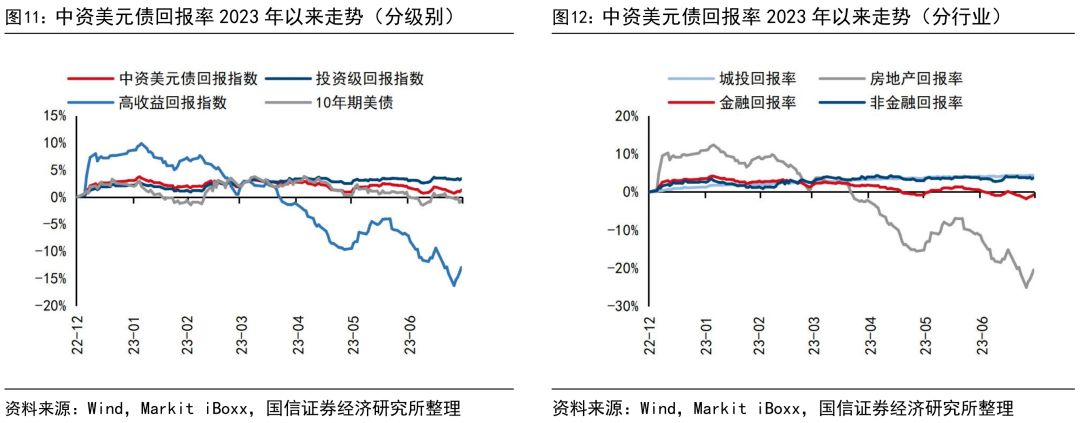
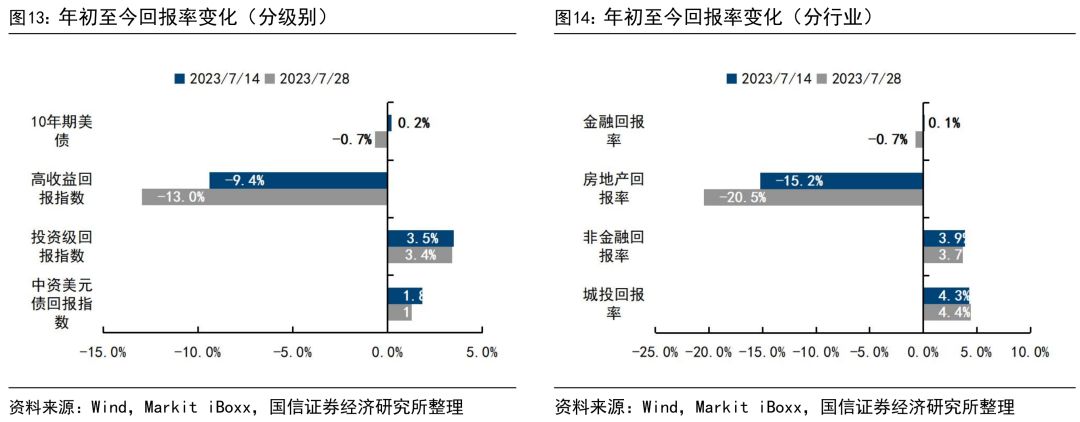
回报率方面,中资美元债二级市场在美债收益率上升的情况下先跌后涨,近两周震荡下行,录得-0.5%的微小跌幅,投资级美元债表现稳健,两周变动0.1%,而高收益美元债近两周快速下跌后反弹,以双周计共下跌3.6%,年初至今回报率进一步回落至-13%。按行业来看,房地产板块在负面舆情频发影响下再度走弱,近两周领跌5.3个百分点,年初至今回报录得-20.5%,金融板块持平,非金融和城投相对稳健,近两周分别下跌0.2%和上涨0.1%,年初至今回报录得3.7%和4.4%。
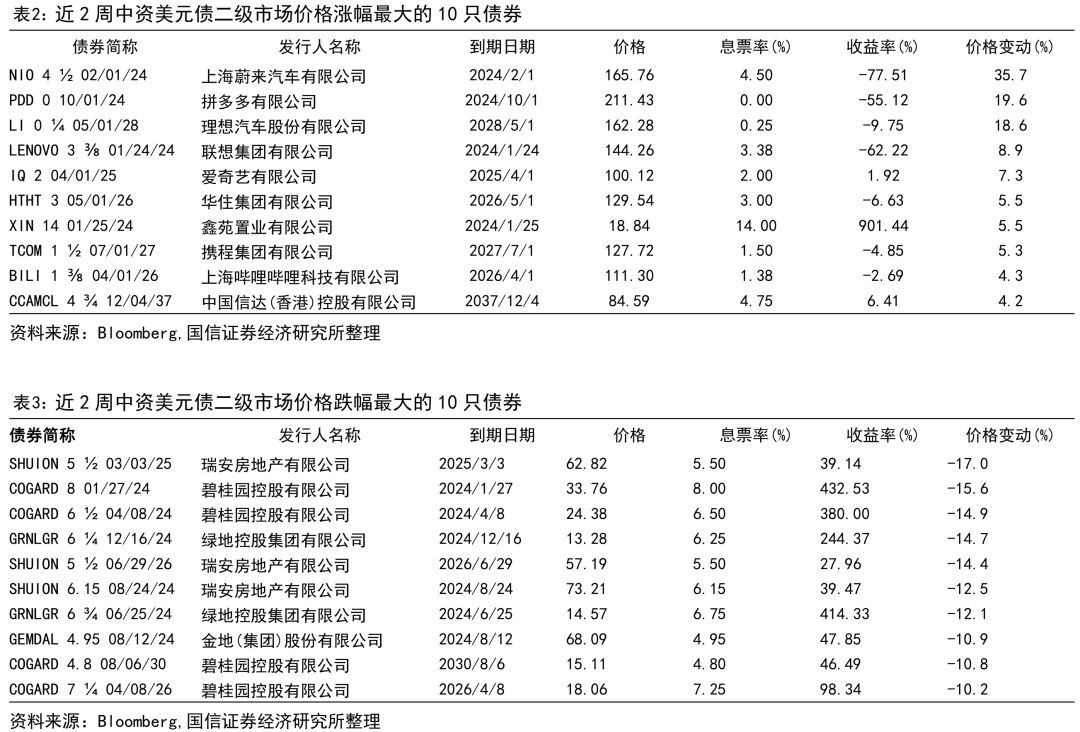
个券方面,近2周二级市场价格领涨的10只债券主要包括蔚来汽车、拼多多、理想汽车、联想集团、爱奇艺等互联网和新能源车企的美元债,价格领跌的10只债券包括瑞安房地产、碧桂园、绿地控股等房企的美元债。
调级行动
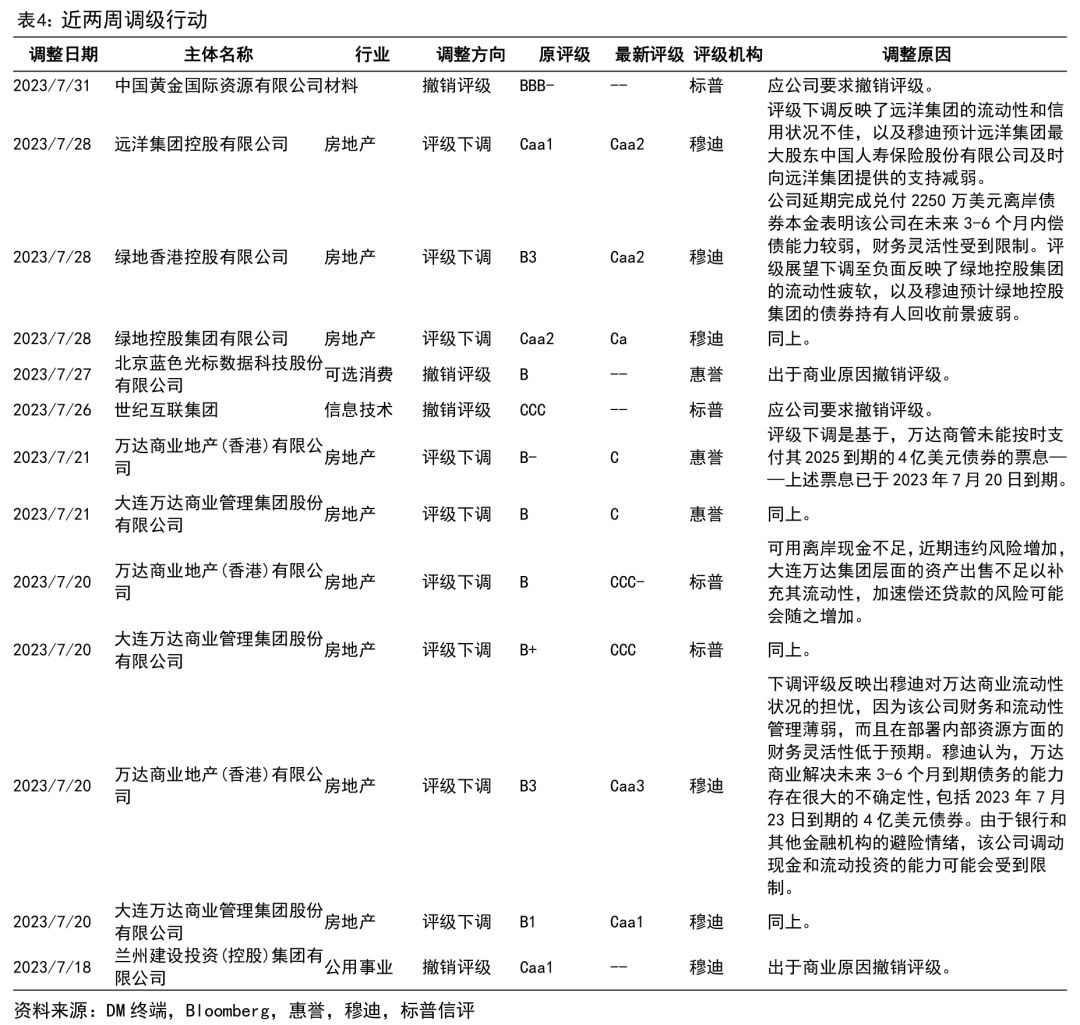
近两周三大国际评级机构对中资美元债发行人采取了13次调级行动,其中9次为下调评级,4次为撤销评级。
违约与要约情况
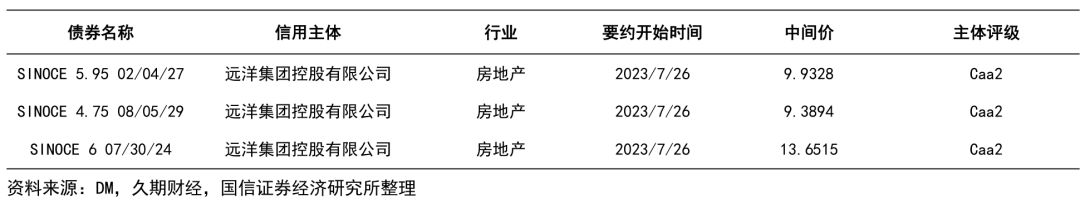
近两周新增要约债券3笔,均来自远洋集团控股有限公司,本金规模共18亿美元,公司于26日发布公告请债权人参与这3笔债券同意征求备忘录所载有关票据的建议修订及豁免,若票据的持有人未批准,则票据违约事件最早会于8月13日(票息支付的14天宽限期最后一天)后发生,担保人其他债务(包括2027年票据及2029年票据)项下的交叉违约条文可能会被触发,公司可能需立即进行公司重组。

风险提示
美国通胀和经济下行节奏的不确定性,个券发行人的信用风险,房地产行业复苏的不确定性,全球金融稳定性及潜在系统性危机的风险。