华泰证券:9月点心债单月发行创历史新高,自贸离岸债中长期有望实现常态化发行
本文来自微信公众号“华泰睿思”,原标题《华泰 | 固收:自贸离岸债重启起步期》。
核心观点
我国已形成熊猫债、点心债、自贸债、玉兰债等多功能跨境债券品种体系,自贸离岸债承担浦东离岸金融先行先试的制度探索功能,重启后制度框架基本成型、一级发行初步恢复,后续若制度供给与生态建设完善,自贸离岸债中长期有望实现常态化发行。9月美债长端利率攀升、近日阶段性筑顶,中美利差深度倒挂,人民币融资成本优势突出,9月点心债继续扩容、估值稳健,而中资美元债发行较冷、估值下跌。点心债超额收益空间较窄,可3-5年适度下沉、投资级视负债端拉久期。中资美元债估值压力短期或缓解,关注2年内地方国企、3-5年其他金融机构和5年以上投资级产业债调整配置机会。
自贸离岸债重启起步期
2026年9月24日央行上海总部召开自贸离岸债业务推进会,会上提到,2025年7月以来,重启后自贸离岸债共发行22单,发行规模约86亿元人民币。与熊猫债、点心债相比,自贸离岸债扩容相对滞后,但其制度框架基本成型:从纲领性文件到地方性法规,从明确FTU专项投资额度到基础设施业务指引,制度逐渐完善。目前自贸离岸债总规模仅百亿元出头,后续重点在于能否形成持续一级发行,这取决于境外发行人的引入、FTU投资与投资者结构扩容、做市/回购等流动性机制的建立,以及DVP结算(券款对付)、发行与外债登记细则的完善,整体来看扩容进展仍有较大不确定性。
市场跟踪:点心债发行创新高,中资美元债调整
美国9月非农数据降温但CPI、PPI确认通胀压力,市场预期下次加息时点在12月。9月长端美债收益率攀升,10月上旬高位震荡,近日呈现阶段性筑顶迹象。人民币汇率稳中有升。9月点心债指数表现稳健,而中资美元债指数下跌,两个市场走势分化明显。9月点心债单月发行创历史新高,市场扩容延续,高等级中资产业债供不应求,超额溢价较窄。中资美元债融资成本居高不下,今年以来,中资美元债已连续9个月净偿还,9月中资美元债各板块估值平均收益率普遍上行。
投资逻辑
点心债方面,近期南向通非银资金集中配置下,点心债利差收窄较快,短期扰动风险有限,若遇调整或将是增配机会。建议3-5年中短端优选江浙福广等经济较强省份的地方国企债,避免过度下沉。5-10年长端关注中资央国企、TMT和外资银行债一级配置机会,视负债端拉长久期。中资美元债方面,美国中选前中资美元债估值压力有所缓解,但修复空间或有限,建议中资美元债以中短久期债券为主,城投、类城投地方国企债相对抗跌,建议以2年内强省份主体适度下沉配置。此外,3-5年其他金融机构债、5年以上投资级产业债经9月调整后估值性价比有所提升,负债端较稳定机构可关注配置机会。
风险提示:数据统计偏差,美国就业市场超预期走弱。
正文
自贸离岸债重启起步期
2025年6月陆家嘴论坛宣布重启自贸离岸债、7月首单落地,经过一年多的实践探索,2026年9月24日央行上海总部召开自贸离岸债业务推进会,总结试点成果并部署下阶段重点工作。会上提到,截至目前,重启后自贸离岸债共发行22单,发行规模约86亿元人民币。会议提出五方面重点工作:1)持续扩大发行规模,夯实市场发展根基;2)拓宽投资渠道,激发市场活力;3)立足服务实体经济本源,凸显业务价值;4)深化市场培育,加强政策宣介;5)统筹创新与风险管理,守牢风险底线。
自贸离岸债以人民币为主要计价币种,今年以来离岸人民币债券发行火热,但自贸离岸债还处于一级市场功能恢复的初步阶段。根据DM,截至9月末,重启后自贸离岸债绝大多数来自中资银行境外分行,在DM不完全统计的17只自贸离岸债中,14只为商业银行债(含存单),2只为证券公司债(东方证券、国泰海通),仅1只为非金融企业债(上海电气)。发行人均为中资机构,且债券发行期限普遍不超过3年,发债主体、期限仍较为单一。
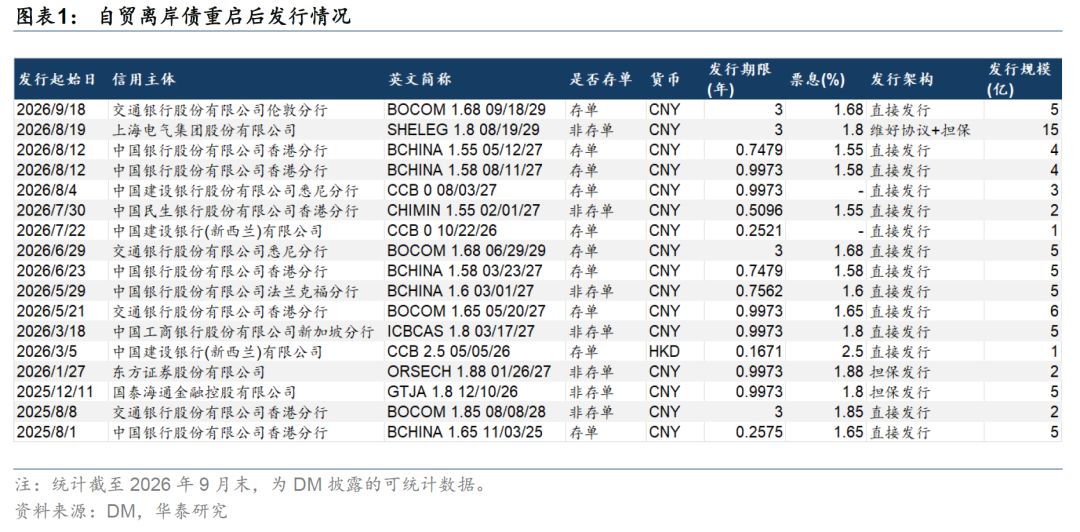
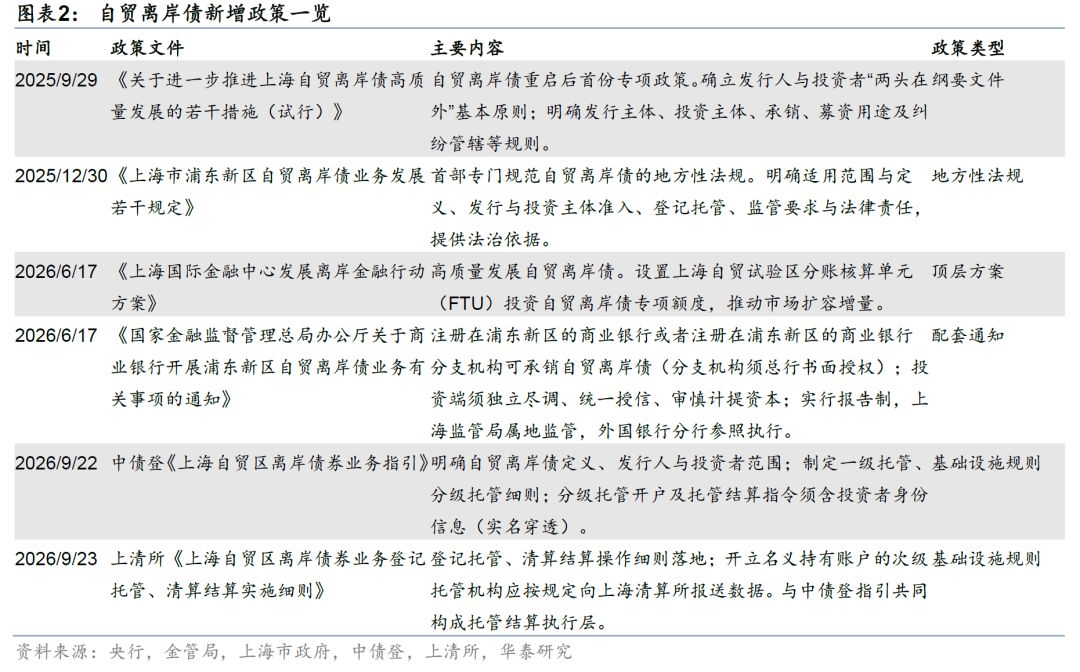
尽管市场发债尚少,但近一年多以来,自贸离岸债的制度持续完善,从纲领性文件到地方性法规,从明确FTU专项投资额度到基础设施业务指引,自贸离岸债的制度框架基本成型。
1)纲要文件:2025年9月《关于进一步推进上海自贸离岸债高质量发展的若干措施(试行)》发布,为自贸离岸债重启后首份专项政策文件,明确了自贸离岸债发行人和投资者“两头在外”的基本原则;
2)地方性法规:2025年12月,《上海市浦东新区自贸离岸债业务发展若干规定》经上海市人大常委会表决通过,自2026年3月1日起施行,为首部专门规范自贸离岸债的地方性法规;
3)商业银行参与自贸离岸债:2026年5月,交通银行香港分行发行自贸离岸债,首次引入FTU投资者参与一级认购。同月,民生银行上海自贸区分行、工银自贸总部作为FTU投资者相继完成首笔投资。2026年6月,央行等六部门联合发布《上海国际金融中心发展离岸金融行动方案》,支持FTU在专项额度内投资自贸离岸债,有助于推动形成“境外投资者+境内机构FTU资金”的投资者结构。金管局配套发布《关于商业银行开展浦东新区自贸离岸债业务有关事项的通知》,推动商业银行规范开展自贸离岸债的承销、投资等业务。
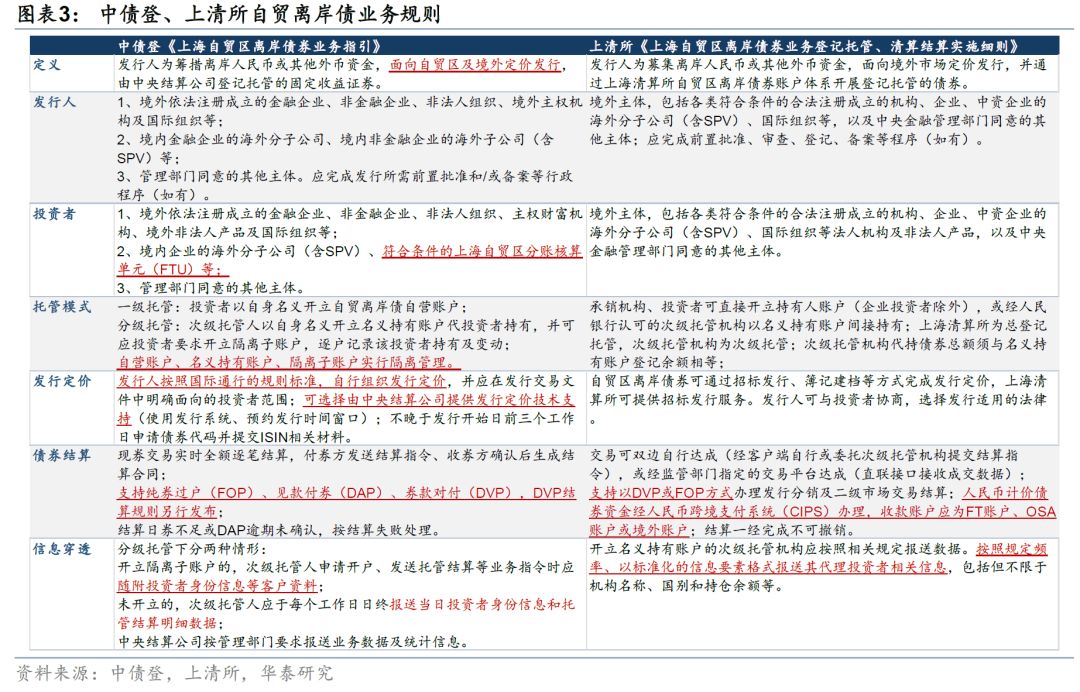
4)市场基础设施指引:2026年9月22日,中债登发布了《上海自贸区离岸债券业务指引》,隔日上清所发布了《上海自贸区离岸债券业务登记托管、清算结算实施细则》。这两份文件是对于前期纲领文件和法规的落地执行,明确自贸离岸债发行定价、登记、托管、结算的业务规则,使得发行人、承销商、投资者等市场各方在操作层面有据可循。与2016年旧指引相比,新版指引的要点包括:
第一,明确自贸离岸债定义、发行人和投资者范围,与《若干措施(试行)》一致,中债登和上清所指引强调自贸债的“离岸”属性和“两头在外”原则,境内机构仅限于符合条件的FTU;
第二,制定自贸离岸债的一级托管、分级托管细则,账户体系与材料要求更具可操作性。一级托管下,投资者以自身名义开立自营账户;分级托管下,次级托管人可开立名义持有账户,并可应投资者要求开立隔离子账户。指引以清单方式列明开户、发行登记、托管结算等各环节所需材料。
第三,强化信息穿透要求。这是自贸离岸债与传统境外债托管的关键差异。一级托管模式下,投资者以自身名义开立自贸离岸债自营账户。分级托管模式下,中债登指引按账户类型嵌入穿透安排,投资者要求开立隔离子账户的,次级托管人在向中债登申请开户、发送托管结算等业务指令时应随附投资者身份信息等客户资料;未开立隔离子账户的,次级托管人须于每个工作日日终报送当日投资者身份信息和托管结算明细数据,两种情形均构成实质上的实名穿透。上清所对次级托管亦提出类似要求,次级托管人应定期、标准化向上清所报送投资者名称、国别、持仓余额等信息。
第四,优化交易与结算规则。自贸离岸债可通过场外市场或监管部门指定的交易平台达成交易;结算端,中债登提供券款对付(DVP)、见款付券(DAP)、纯券过户(FOP),但此次指引未明确DVP结算细则,将另行发布。上清所与中债登有所差异,上清所支持券款对付(DVP)与纯券过户(FOP),人民币计价债券资金经人民币跨境支付系统(CIPS)划付,收款账户应为FT账户、OSA账户或境外账户。
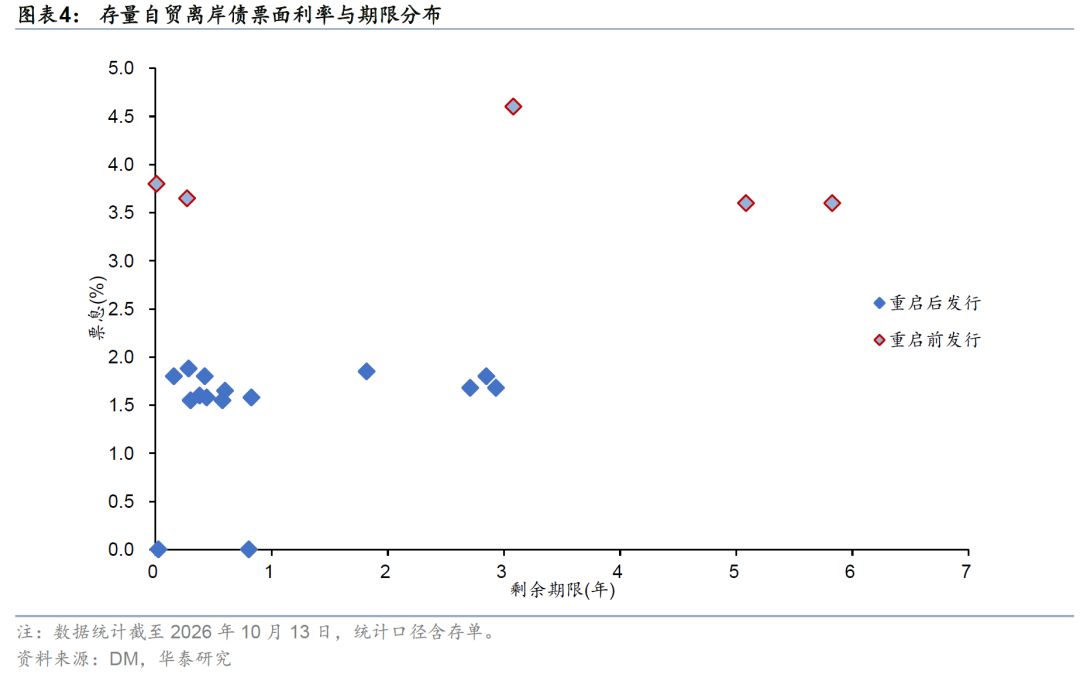
2025年7月以前发行的存量自贸区债券绝大多数已到期兑付,截至2026年10月13日,自贸离岸债总规模仅百亿元出头。我们在2026年2月2日发布的报告《自贸离岸债:新旧转换,关注到期高峰承接方式》中提到,存量自贸区债券的到期时间集中在2025-2026年,2026年上半年是自贸区债券的到期高峰。根据DM不完全统计,截至2026年10月13日,2025年7月以前发行的自贸区债券仅剩5只、39亿元,自贸离岸债总余额为108亿元,存量规模小,新发行债券期限偏短、票息普遍低于2%,市场仍有较大的扩容和改善空间。
自贸离岸债下阶段发展重点在于形成持续性、市场化的一级发行,现实路径可能是中资先行扩容,“一带一路”国家和地区的外资逐步参与,扩容进度不确定性较高。6月17日陆家嘴论坛期间,上海举行自贸离岸债集中意向签约,五大行、浦发银行、中信建投、国泰海通证券分别与相关合作方完成签约。部分“一带一路”外资准主权机构已将自贸离岸债纳入发债考虑,根据新华社报道,哈萨克斯坦阿斯塔纳城市交通系统有限责任公司(CTS)和中信建投签署自贸离岸债融资意向合作协议,募集资金将用于阿斯塔纳轻轨建设;哈萨克斯坦开发银行和中央结算公司签署自贸离岸债发行人服务协议。不过,上述合作尚处于意向阶段,最终是否发行存在不确定性。
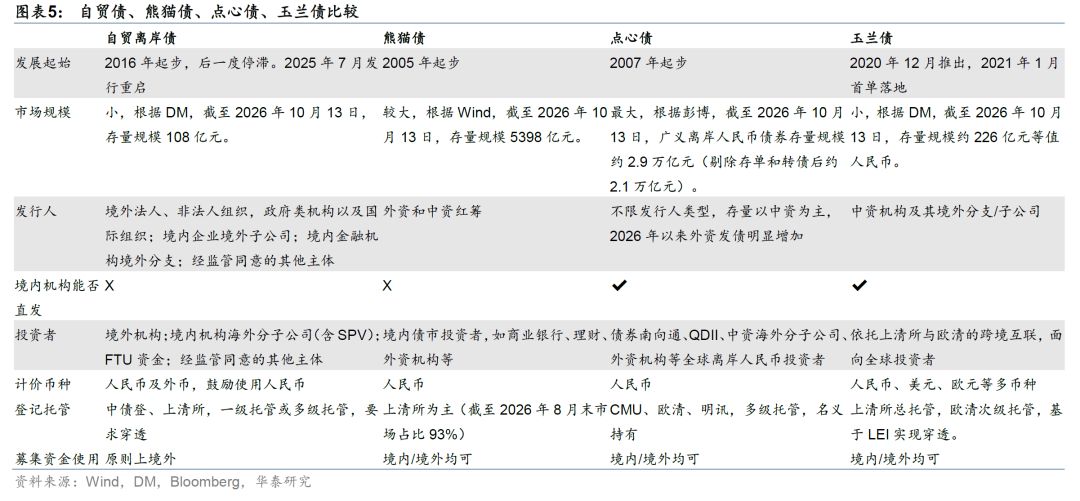
今年以来,得益于人民币债券融资成本较低,外资积极通过熊猫债、点心债市场发债融资,与熊猫债、点心债相比,自贸离岸债的制度安排服务于离岸金融“试验田”与风险隔离的功能定位,在制度、市场生态和流动性约束下,扩容相对滞后。
首先,在发行端,点心债不限发行主体地域,中资境内机构可直接发债,而自贸离岸债的发行人限于境外机构或境内机构的境外分/子公司,发行人池天然窄于香港特区点心债;
其次,在投资端,点心债的投资者为债券南向通、QDII、海外资管机构、对冲基金等多元化投资者,尤其是以南向通为代表的中资跨境资金成为点心债扩容的重要推动因素。熊猫债则依托庞大的境内债券市场,在境内信用“资产荒”背景下,外资熊猫债受到更多理财、基金、券商等机构的关注。自贸离岸债方面,境内银行资金投资自贸离岸债存在FTU专项额度约束,纯外资投资者仍在培育阶段,投资者基础相对薄弱,导致发行节奏和规模受限。
第三,在资金端,自贸离岸债的募集资金原则上须在境外使用,对于有境内资金使用需求的发行人来说,自贸离岸债资金灵活度或低于熊猫债和点心债。
第四,在托管端,自贸离岸债采用一级托管或者分级托管,分级托管要求投资者信息穿透,并且要求次级托管人及时报送投资者信息,这与一般境外债多级托管、名义持有的国际惯例存在差异,境外投资者的适应与接受需要时间。
最后,在交易端,自贸离岸债尚未形成成熟的二级市场,2026年8月以来二级市场交易有所提速,兴业银行、民生银行、浦发银行相继通过FTU落地自贸离岸债二级交易,FTU投资从一级到二级的链条在市场层面已经打通。此外,2026年9月24日,中银香港等四家主体落地首批以自贸离岸债为抵押品的外币回购业务,自贸离岸债回购融资功能初步实现。但整体来看,市场容量偏小自然压低投资者交易意愿,做市、回购、指数、收益率曲线等定价与流动性机制仍待完善。
短期来看,由于熊猫债、点心债的替代融资作用,自贸离岸债依靠市场自发放量可能仍有难度。往后看,扩容能否提速,取决于境外发行人的引入进度、FTU投资与投资者结构的扩容、做市/回购等二级流动性机制的建立,以及DVP结算(券款对付)、发行与外债登记细则的完善。若制度供给与生态建设同步推进,自贸离岸债在中长期有望逐步实现常态化发行。
市场跟踪:点心债发行创新高,中资美元债调整
美国9月非农数据降温但CPI、PPI确认通胀压力,美债利率冲高回落,市场预期下次加息时点在12月。美国9月新增非农就业2.9万人,远低于市场预期,失业率升至4.2%,前两个月数据合计下修6万人。劳动力市场边际降温,而通胀仍有粘性,10月14日,美国公布9月CPI同比增长3.7%,核心CPI同比增长2.6%,均高于市场预期。9月通胀反弹主要由能源价格上行推动,核心通胀亦有所回升,服务价格韧性仍存。数据公布后市场一度重燃对美联储10月加息押注,但多位美联储官员发声淡化10月行动的必要性。截至10月15日,OIS市场预期10月加息概率约为29%,12月加息概率约为83%,至2027年末或累计加息3次。
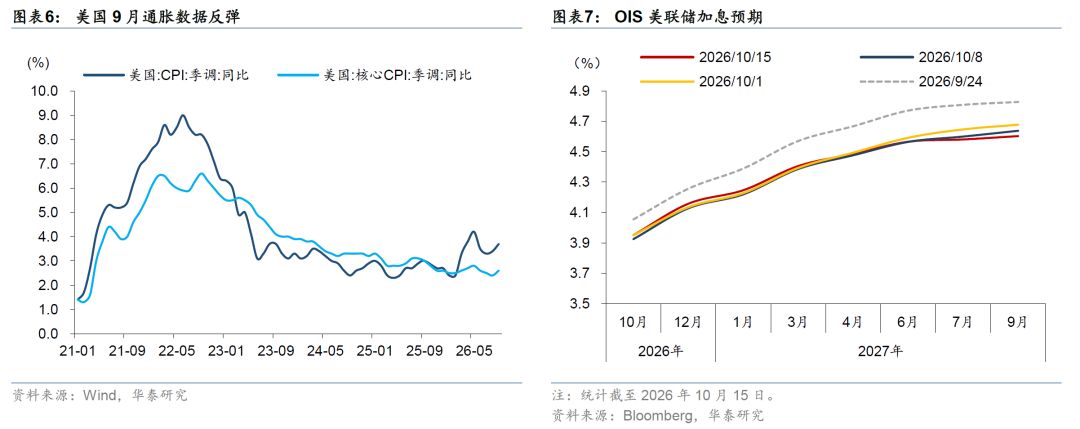
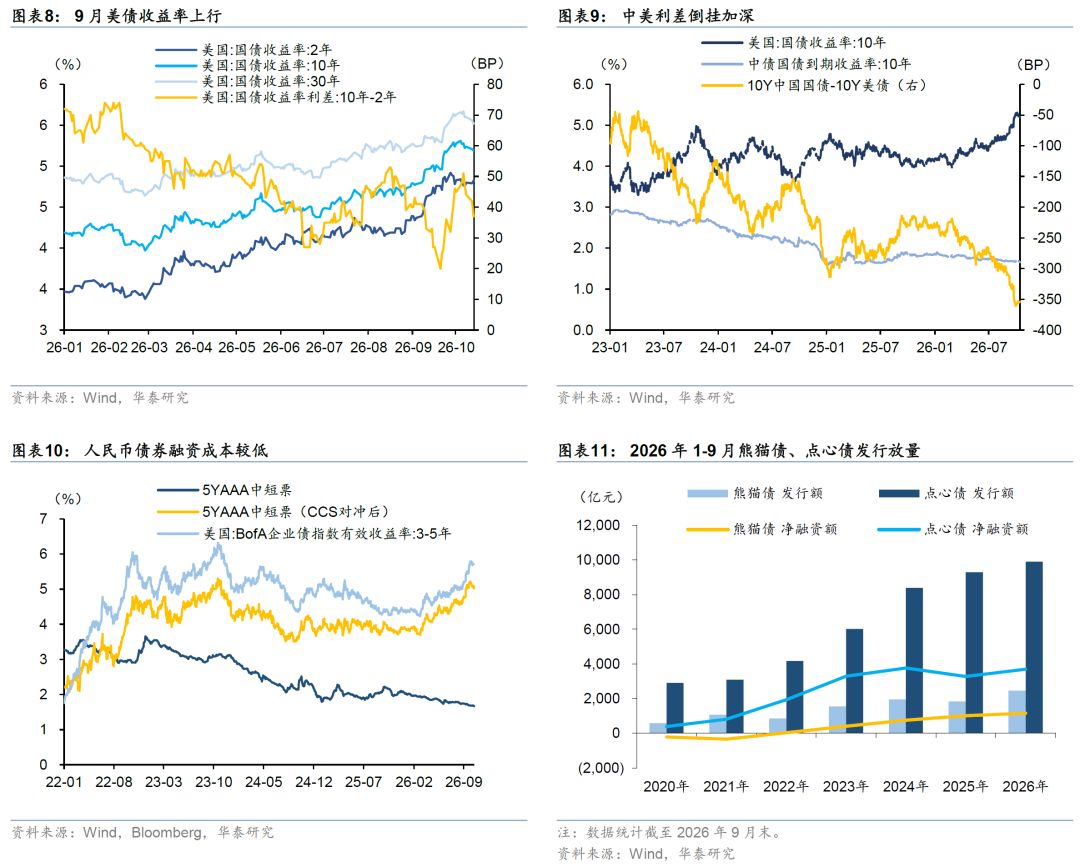
9月长端美债收益率攀升,10月上旬高位震荡,近日呈现阶段性筑顶迹象。受美联储加息、国际油价上行突破100美元、美国财政赤字压力等因素推动,9月美债长端利率明显上行,10月初10年美债一度突破5.3%,30年美债一度突破5.7%,创2002年以来新高。截至10月14日,美债利率较9月末边际回落,10年美债收益率为5.19%,近一个月上行22BP。9月以来美债期限利差先降、后升、再降,10Y-2Y期限利差约37BP,近一个月上行5BP。由于前期地缘、加息预期、AI与财政供给冲击等利空因素有所缓和,且高利率正在吸引非传统买盘与避险资金入场,10月14日-16日10年美债利率高位回落。
中美利差倒挂加深,人民币债券融资成本优势明显。对比美债,9月以来国内债市更多交易中长期经济展望和资金面宽松,信用债还受益于摊余成本债基重启的配置力量。10月国庆节后,在资金面明显转松、货币政策预期升温、股市调整的背景下,中债国债收益率快速走低,截至10月14日,10Y中债-美债利差倒挂354BP,人民币融资成本吸引力较强。近期熊猫债、点心债继续放量,1-9月熊猫债、点心债累计发行均已超去年全年水平。
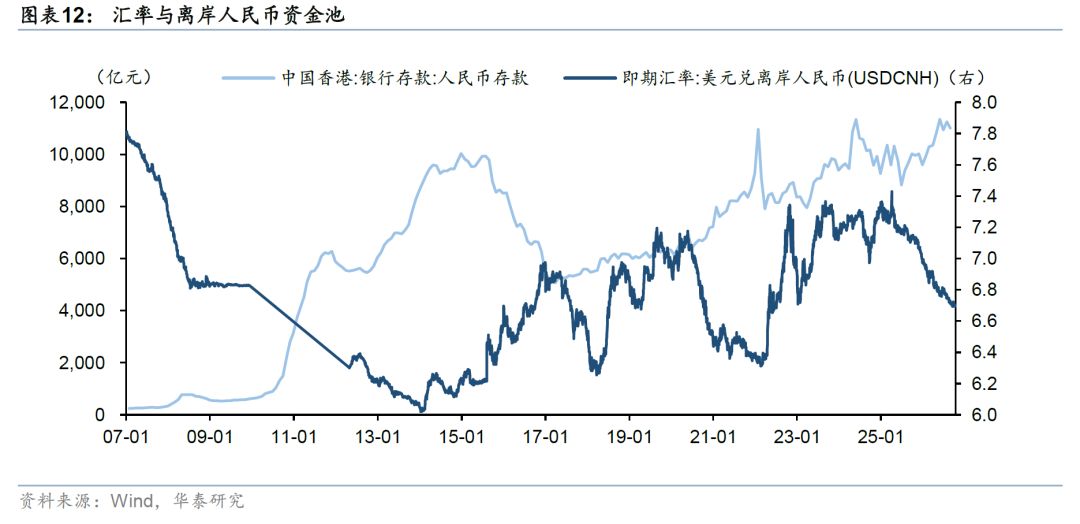
汇率方面,9月以来人民币汇率稳中有升,在岸、离岸人民币对美元汇率升破6.70关口。10月8日央行发布关于人民币汇率的政策立场,重申市场在汇率形成中发挥决定性作用,重点防范汇率短期大幅波动。截至10月14日,离岸人民币兑美元收于6.6960,近一月升值约0.2%,年初以来升值约4.0%。
9月点心债与中资美元债指数走势分化,点心债指数表现稳健,中资美元债指数下跌:
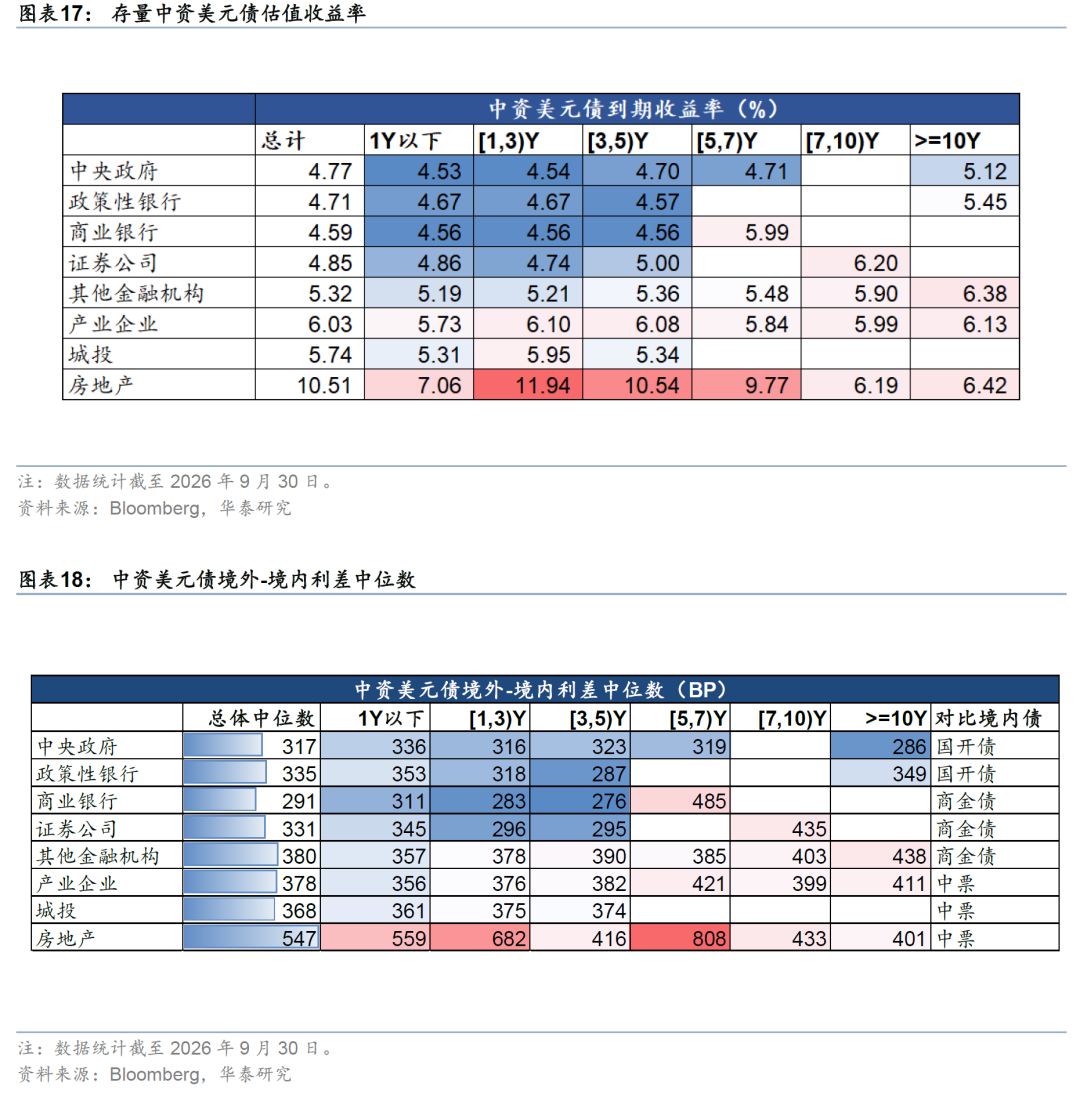
点心债方面,受益于人民币升值、债券南向通、外资对离岸人民币资产需求等支撑,彭博点心债指数9月录得正回报,月度回报约0.21%。9月以来点心债指数收益率下行斜率较8月放缓,10月上旬小幅上行,截至10月15日,点心债指数收益率2.05%,近一月上行3.5BP,较年初下行约44BP。
中资美元债方面,由于美债利率快速上行,9月iBoxx中资美元债指数月度回报转负至-1.11%。9月末中资美元债指数收益率上行突破6.1%,近日边际回落。截至10月15日,中资美元债指数收益率6.03%,近一月上行约16.6BP,较年初上行约119BP。
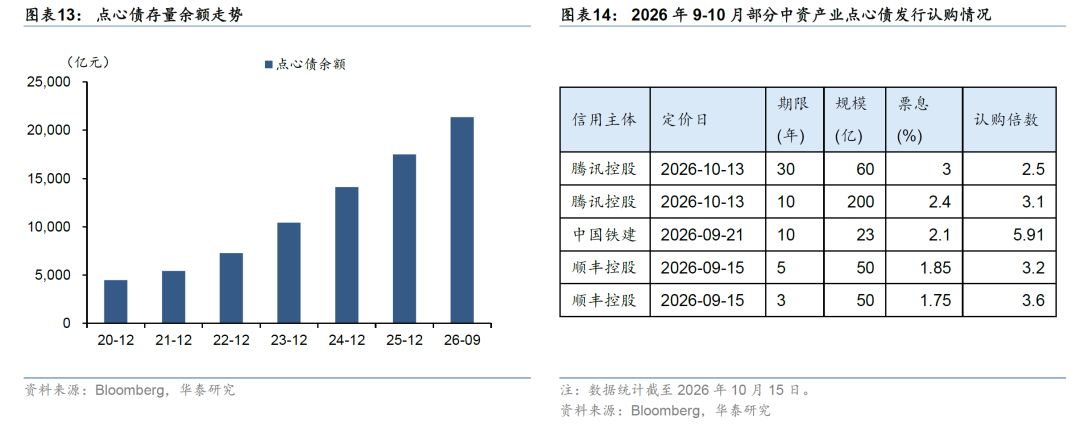
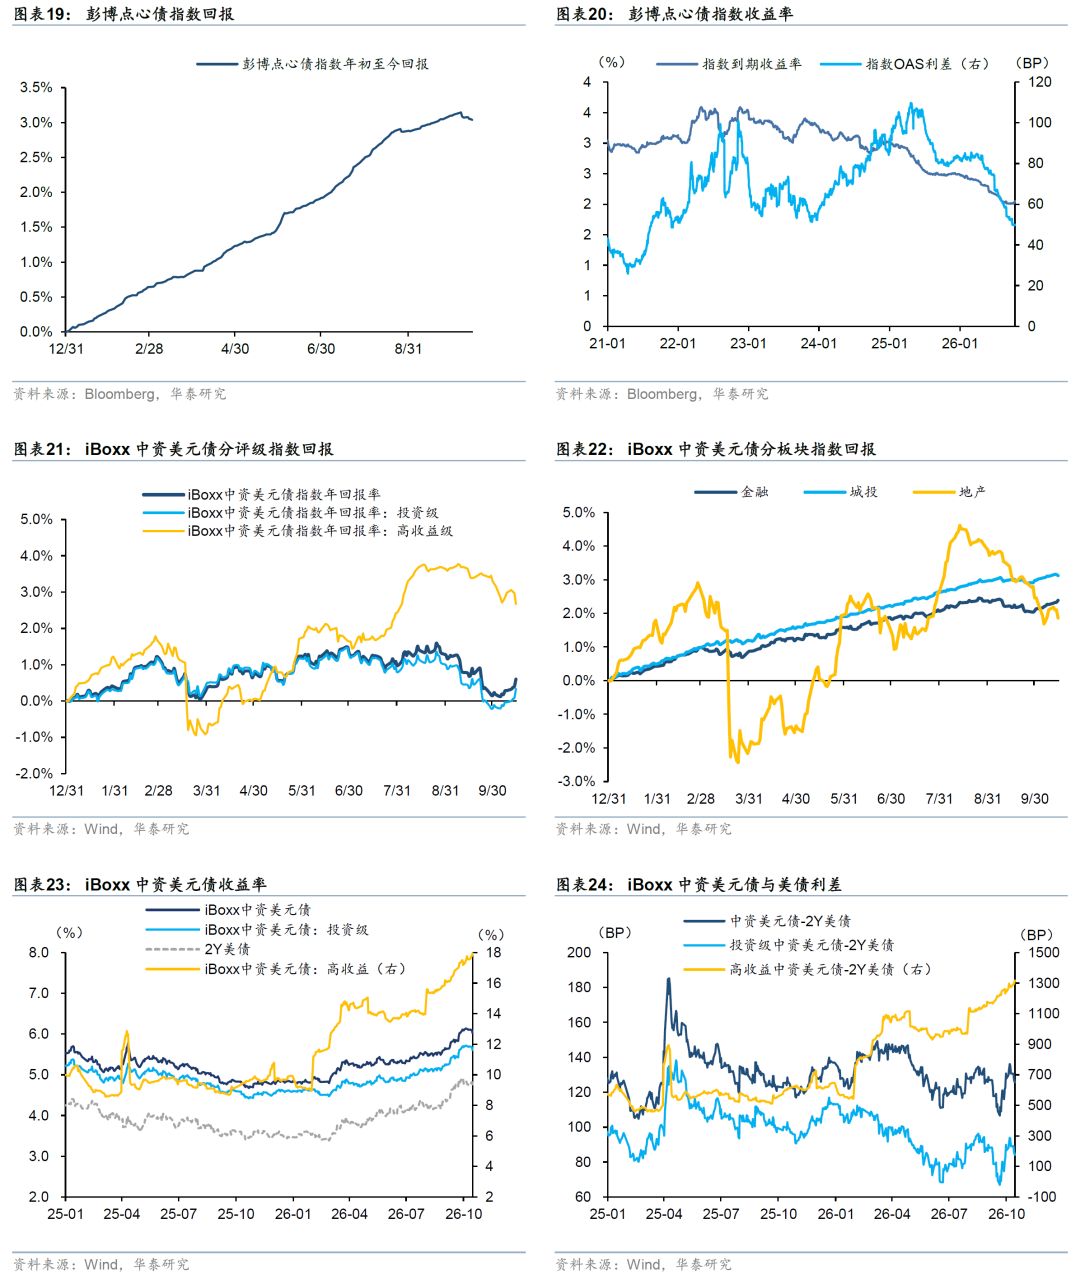
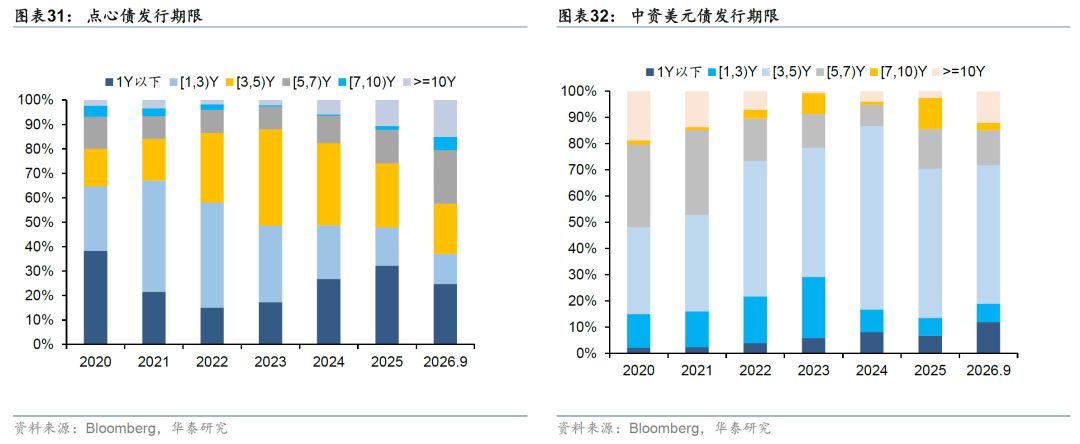
点心债扩容趋势未改,高等级中资产业债供不应求,超额溢价较窄。9月点心债发行额达到2079.94亿元,环比前月增长67%,同比增长64%,单月发行创历史新高,单月净融资额达到1082.13亿元。截至9月末点心债存量(不含CD和转债)约2.1万亿元,市场规模较2025年末增长22%。供求结构上,今年点心债扩容主要来自外资金融债,而债券南向通非银资金入市后,在内评、风控约束下优先配置中资点心债,高等级中资产业债供不应求较明显,优质主体一级新发票息与境内可比券溢价已较窄。
例如,9月15日顺丰控股首次发行点心债,3年、5年分别定价1.75%、1.85%,与境内同期限AAA中短票收益率的溢价在9-12BP,近似于境内3-5年AA级中短票收益率;9月21日中铁建10年点心债定价2.1%,低于中铁建境内10年左右永续债中债估值(2.26%);10月13日腾讯新发10年、30年期点心债定价2.4%、3.0%,较6月腾讯同期限点心债下行10BP,两期发行规模合计260亿元,较6月两期150亿元规模进一步走高。
点心债投资上,建议中短端适度下沉、投资级视负债端拉长久期。3-5年优选较强省份地方国企债,5-10年关注中资央国企、中资TMT和外资银行债。截至2026年9月末,存量中资信用类点心债中,金融债收益率在1.6-1.9%,估值性价比低,产业企业收益率均值为2.76%,城投为4.58%,与境内AAA中票利差中位数分别为48、244BP。近期南向通非银资金集中配置下,点心债利差收窄较快,短期扰动风险有限,若遇调整将是增配机会。建议3-5年中短端优选江浙福广等较强省份的地方国企债,避免过度下沉。5-10年长端关注中资央国企、TMT和外资银行债一级配置机会,视负债端拉长久期。
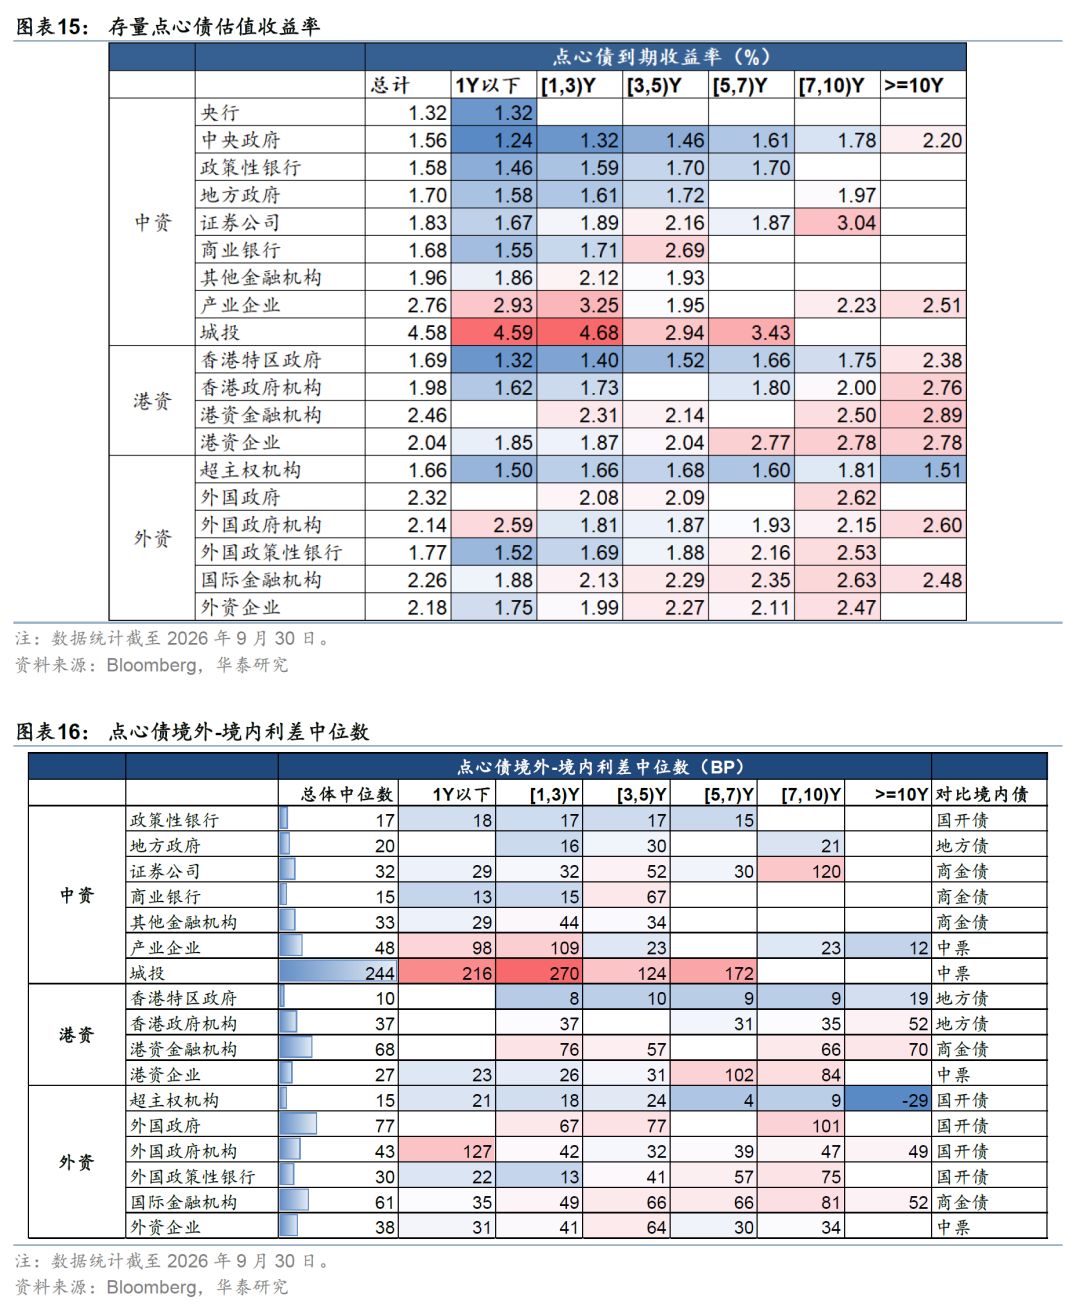
中资美元债方面,美元债融资成本居高不下,且估值波动风险偏高,中资美元债发行持续冷清。今年以来,中资美元债已连续9个月净偿还。2026年前三季度中资美元债累计发行406.6亿美元,同比下降约51%,累计净减少551.8亿美元。截至2026年9月末,存量中资美元债规模降至4936.7亿美元,较2025年末下滑约9%。
美债利率阶段性筑顶,美国中期选举前中资美元债估值压力有所缓解,但修复空间或有限,建议中资美元债关注2年内地方国企债、3-5年非银金融债、5年以上投资级产业债调整后配置机会。截至2026年9月末,存量中资美元债中,商业银行债平均收益率4.59%,证券公司债4.85%,其他非银金融机构债5.32%;产业债、城投债平均收益率分别为6.03%、5.74%。房地产债平均收益率10.51%。美国中选落地前美债或适度转向积极,中资美元债收益率有回落空间,但中选后美债波动风险仍存,建议中资美元债以中短久期债券为主,城投、类城投地方国企债相对抗跌,建议以2年内强省份主体适度下沉配置。此外,3-5年其他金融机构债、5年以上投资级产业债经9月调整后估值性价比有所提升,负债端较稳定机构可关注配置机会。
估值表现
一级发行
风险提示:
数据统计偏差。本文对自贸区债券和玉兰债的统计数据取自DM,由于两类债券信息披露较少,统计可能与实际市场情况存在差异。
美国就业市场超预期走弱。若美国就业数据超预期走弱,可能导致市场对美国经济“硬着陆”的担忧,引发美联储加息预期回调与美债收益率短期快速下行,影响中资美元债和点心债供给和估值走势。