国信:美国AI融资担忧推升避险需求,美债收益率曲线趋于走平
本文来自微信公众号“学恒的海外观察”,作者:王学恒、徐祯霆,原标题《美元债双周报-AI融资担忧推升避险需求,美债利率重回5%下方》。
核心观点
宏观主线:经济韧性仍在,AI投资担忧与政策预期交织。
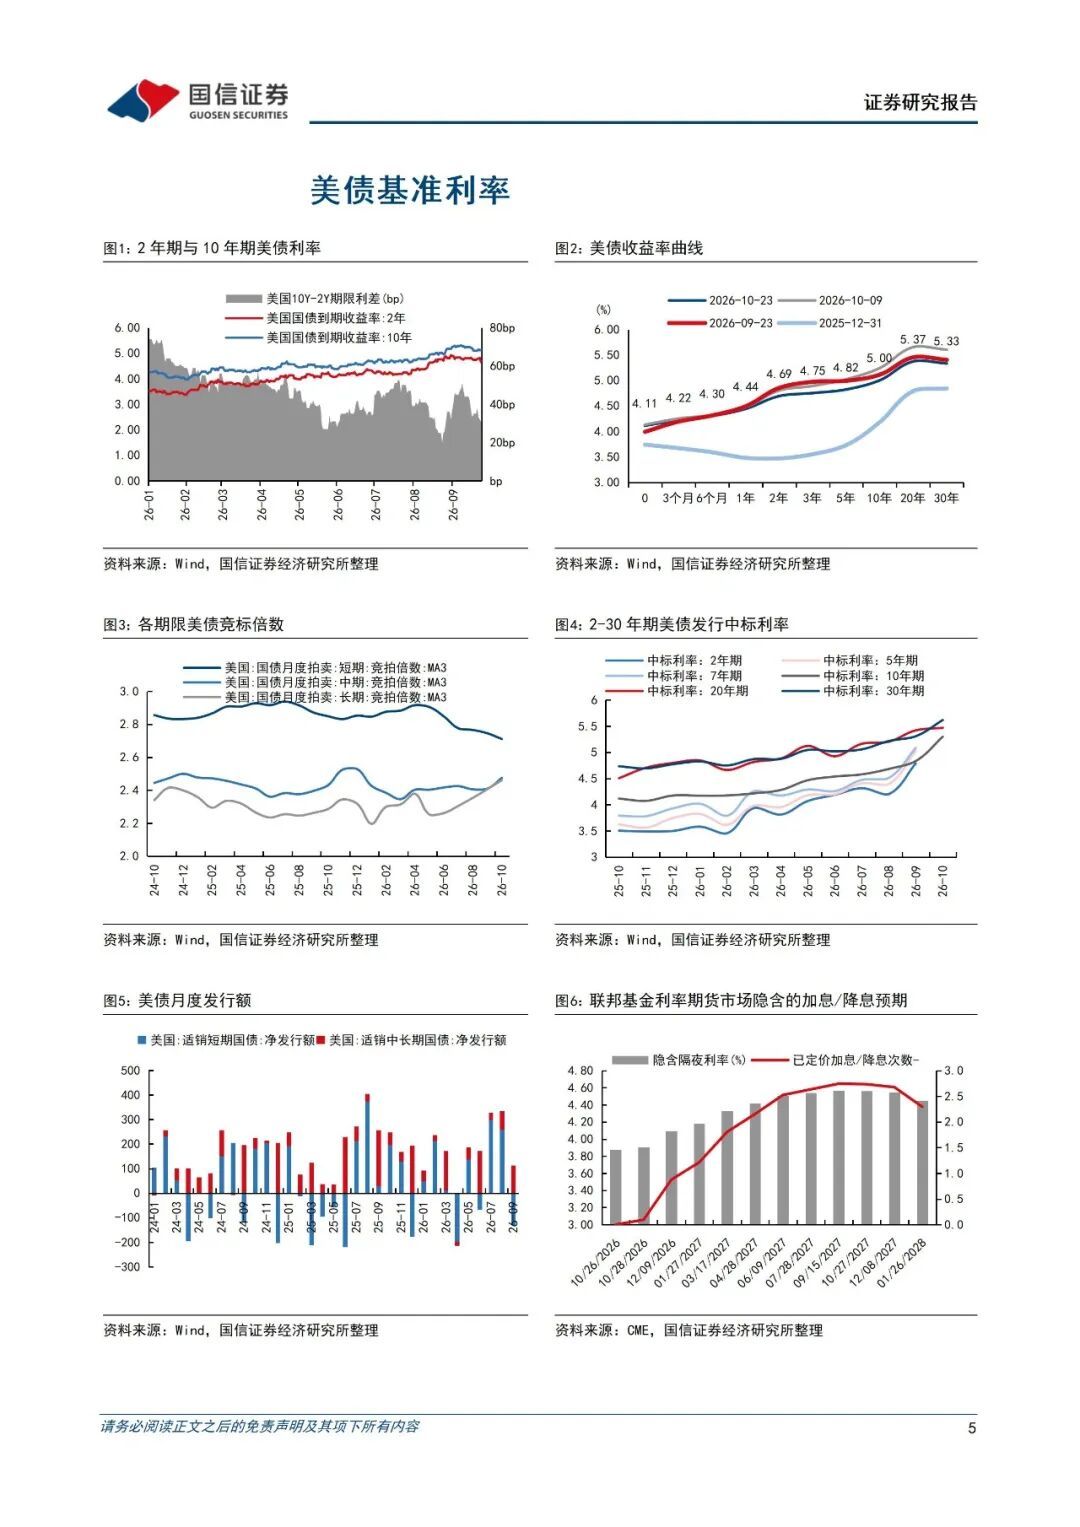
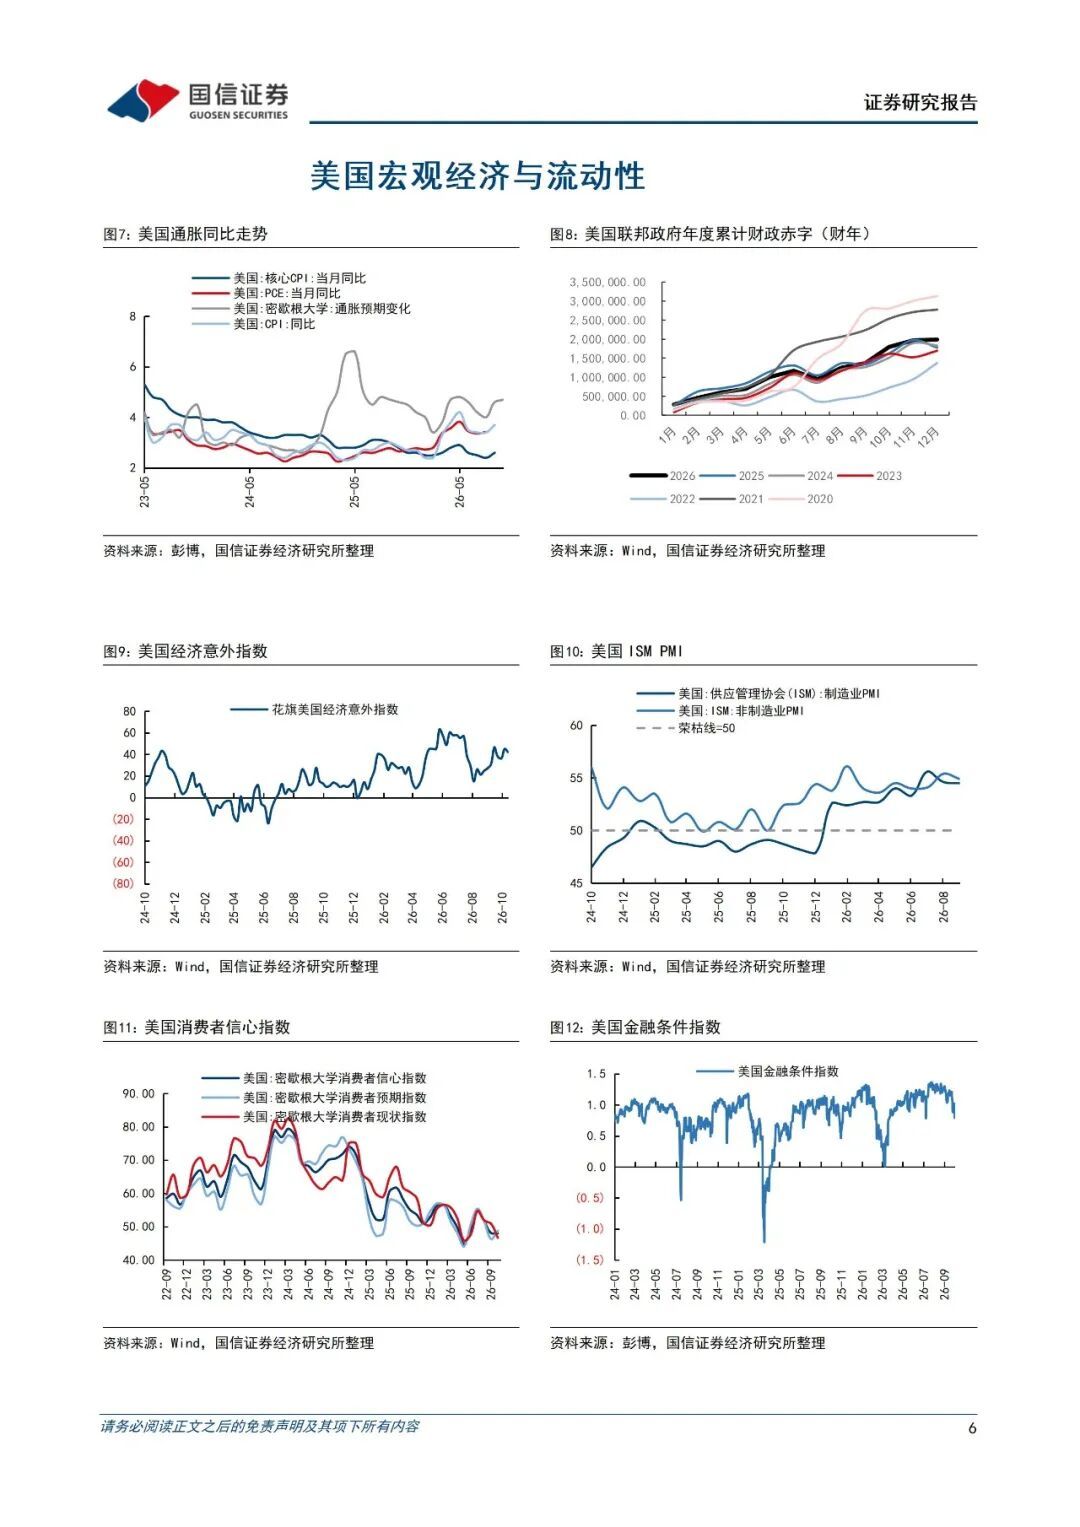
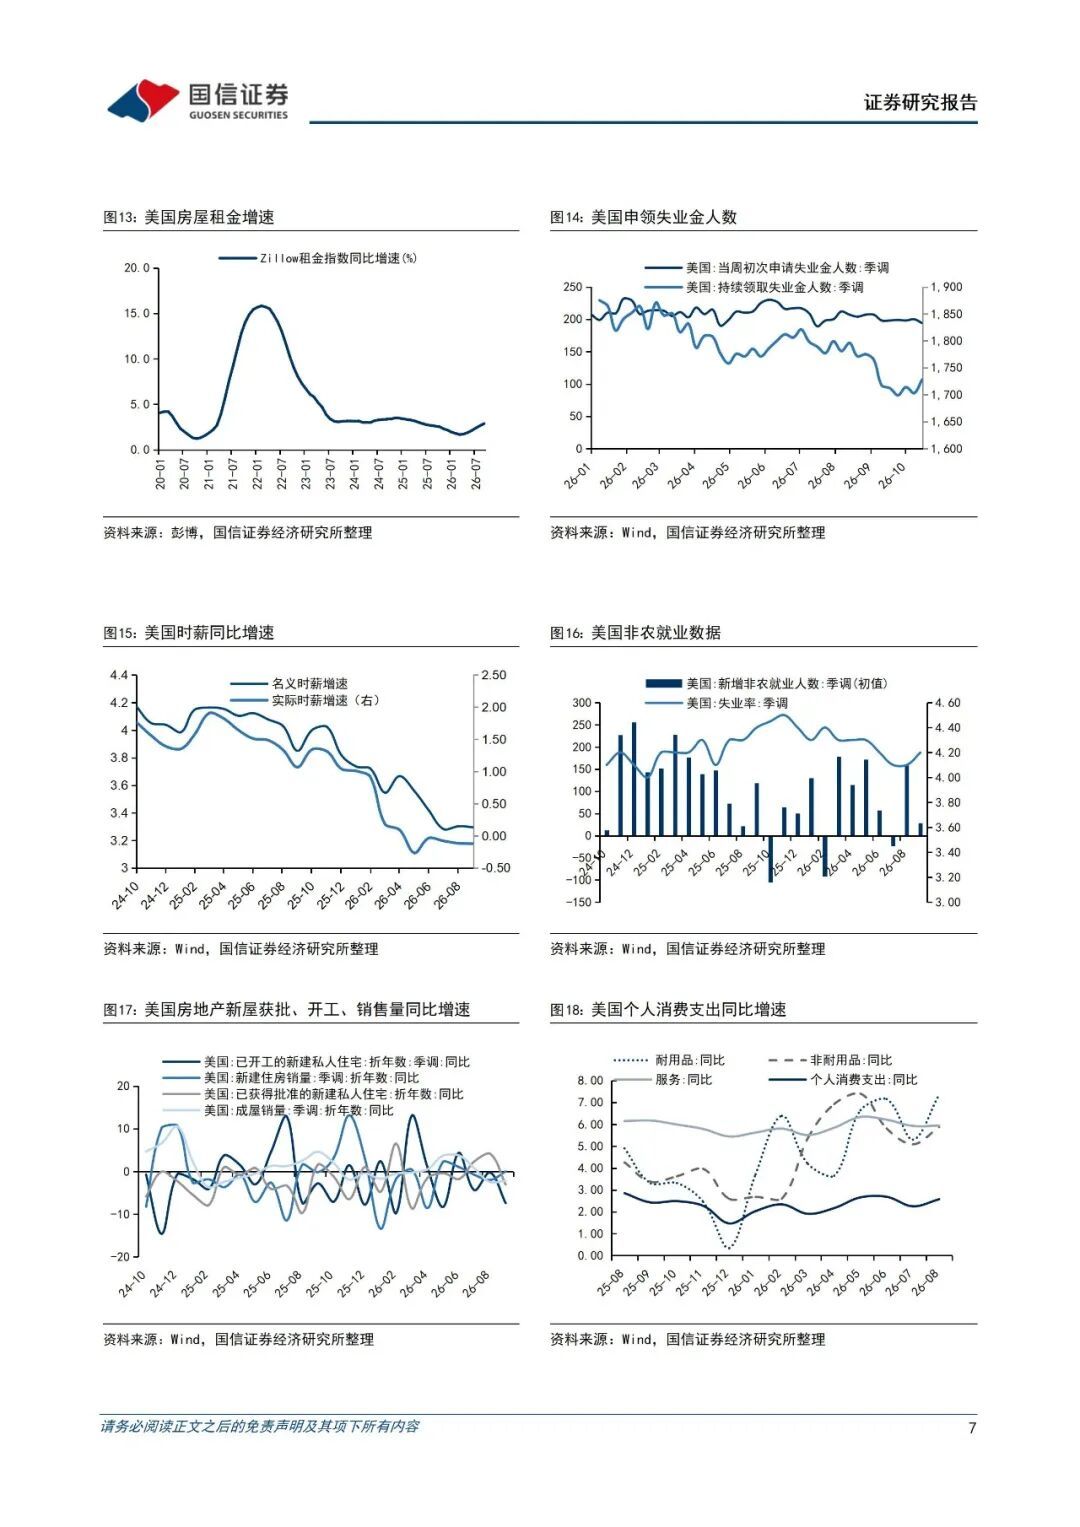
近期市场关注点由高利率和通胀压力,逐步转向AI投资风险与经济增长前景。美国就业市场仍具韧性,上周初请失业金人数降至19.4万人,9月谘商会领先经济指数持平,经济尚未出现明显失速。但10月密歇根大学消费者信心指数终值仅48.0,反映高物价持续压制居民信心。与此同时,市场对AI基础设施大规模债务融资及投资回报的担忧升温,推动资金转向美债等避险资产。政策方面,美联储10月会议大概率维持利率不变,利率期货显示年内仍有约21bp的加息预期,但较前期有所降温。整体来看,经济韧性仍为高利率提供支撑,但风险偏好回落开始影响美债定价。
市场表现:避险需求推动利率回落,收益率曲线趋于走平。
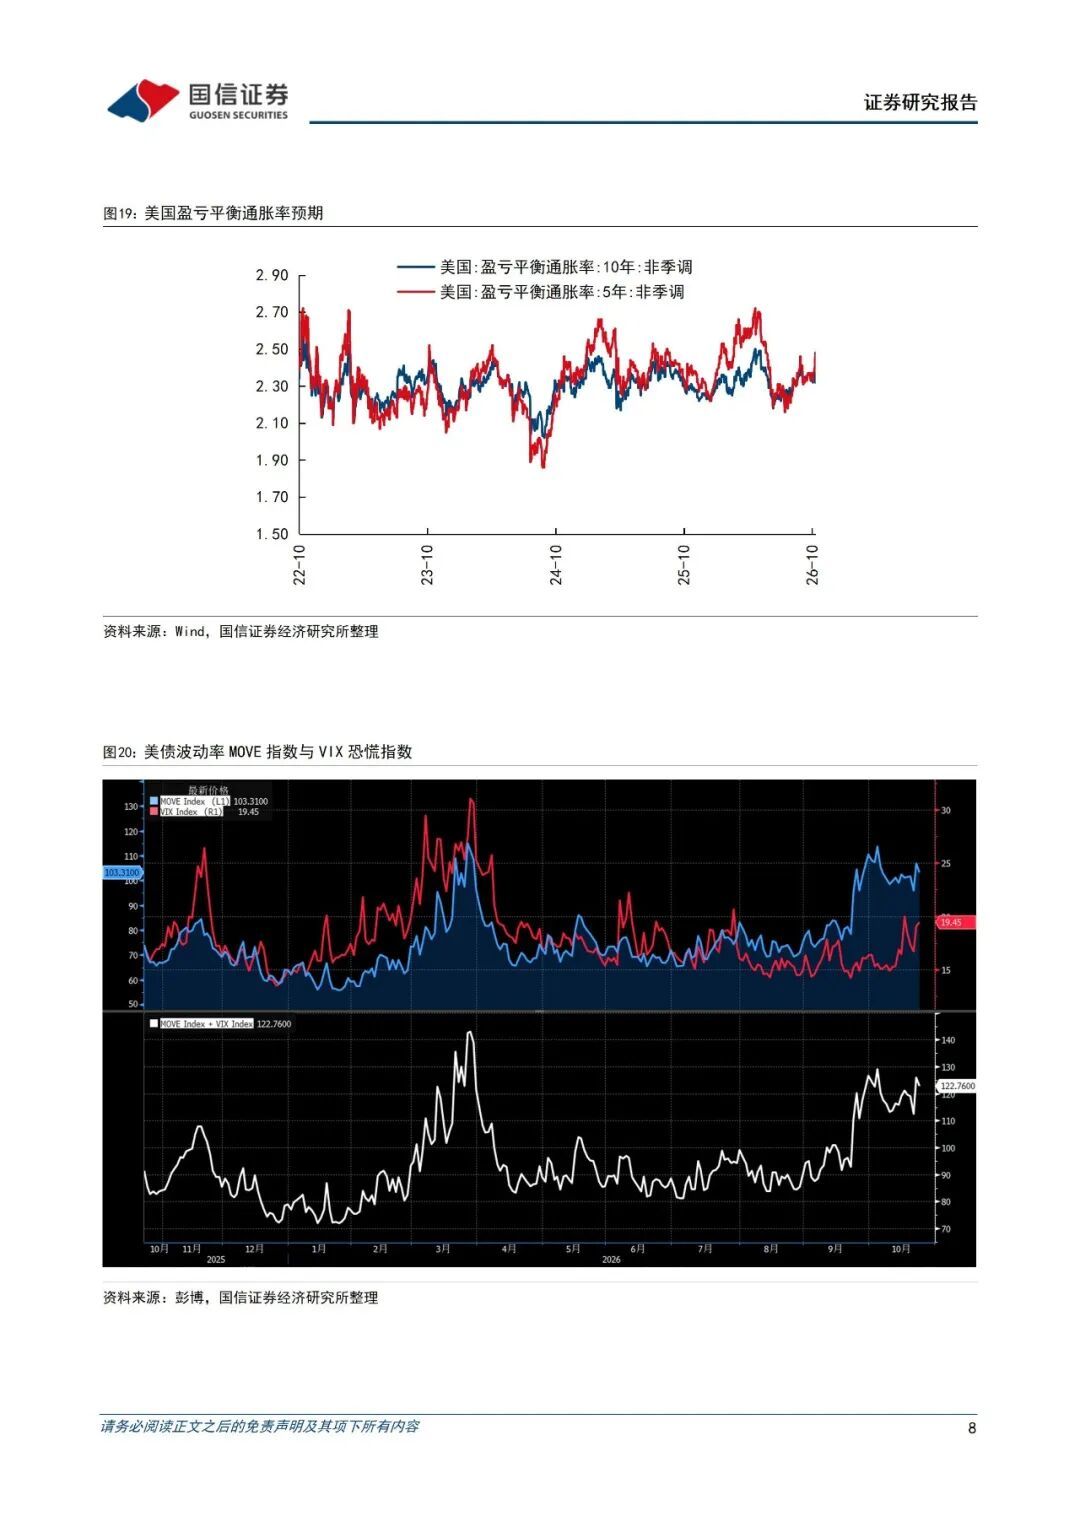
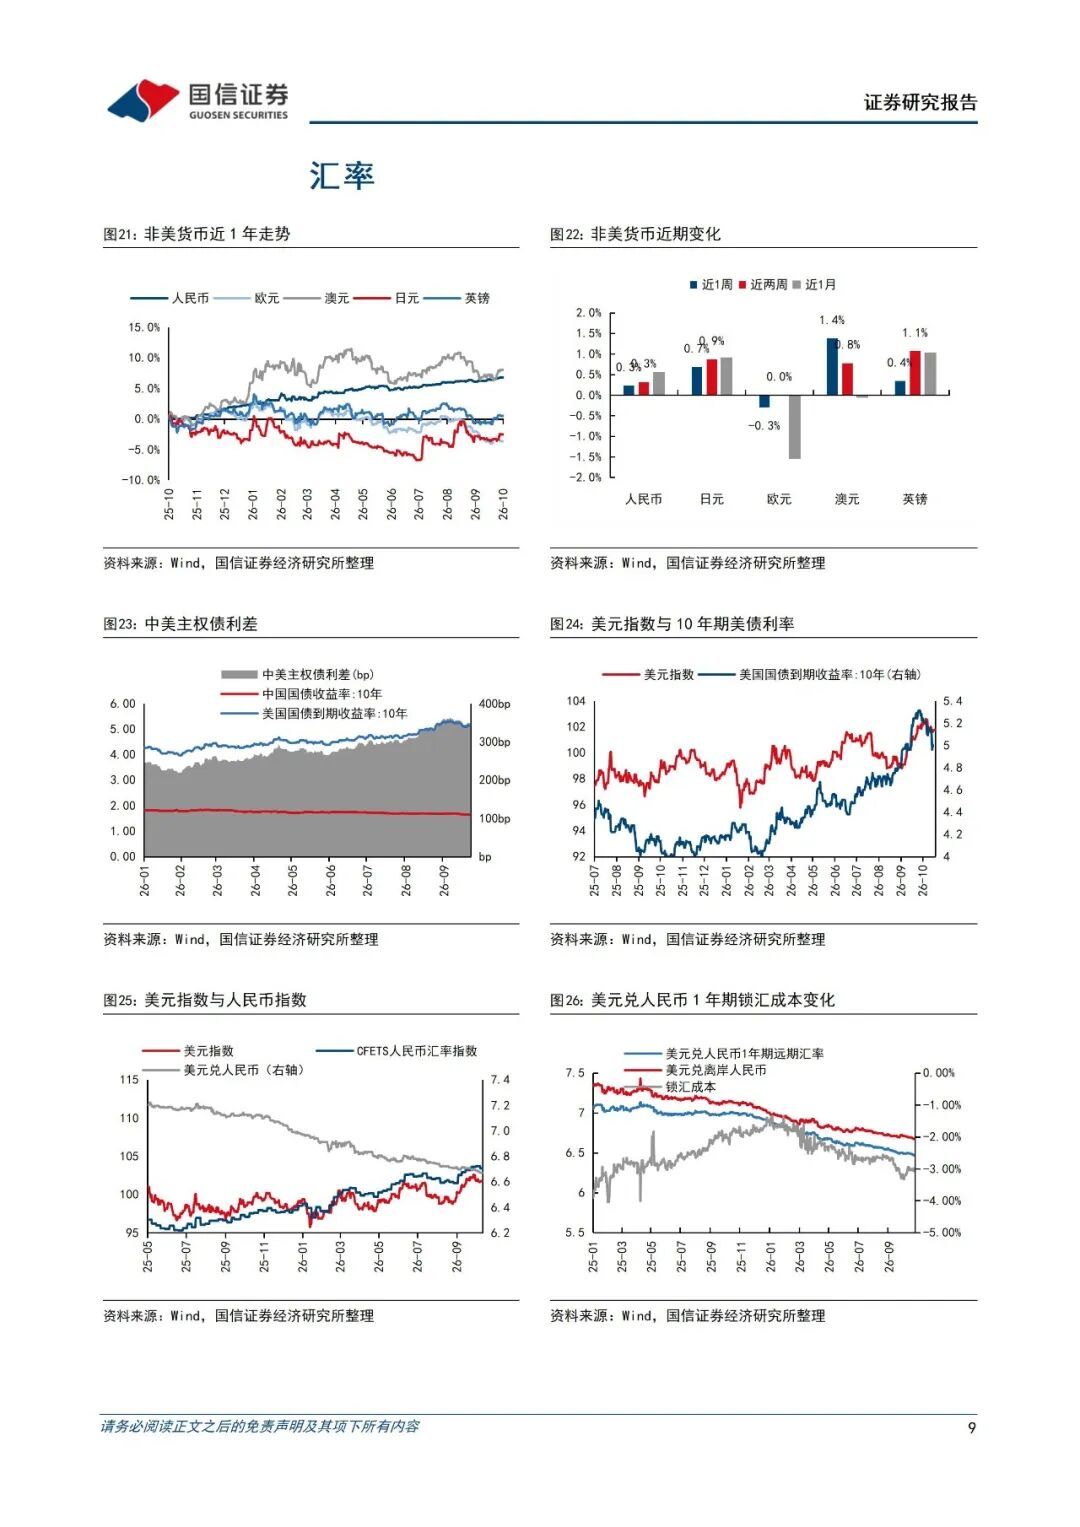
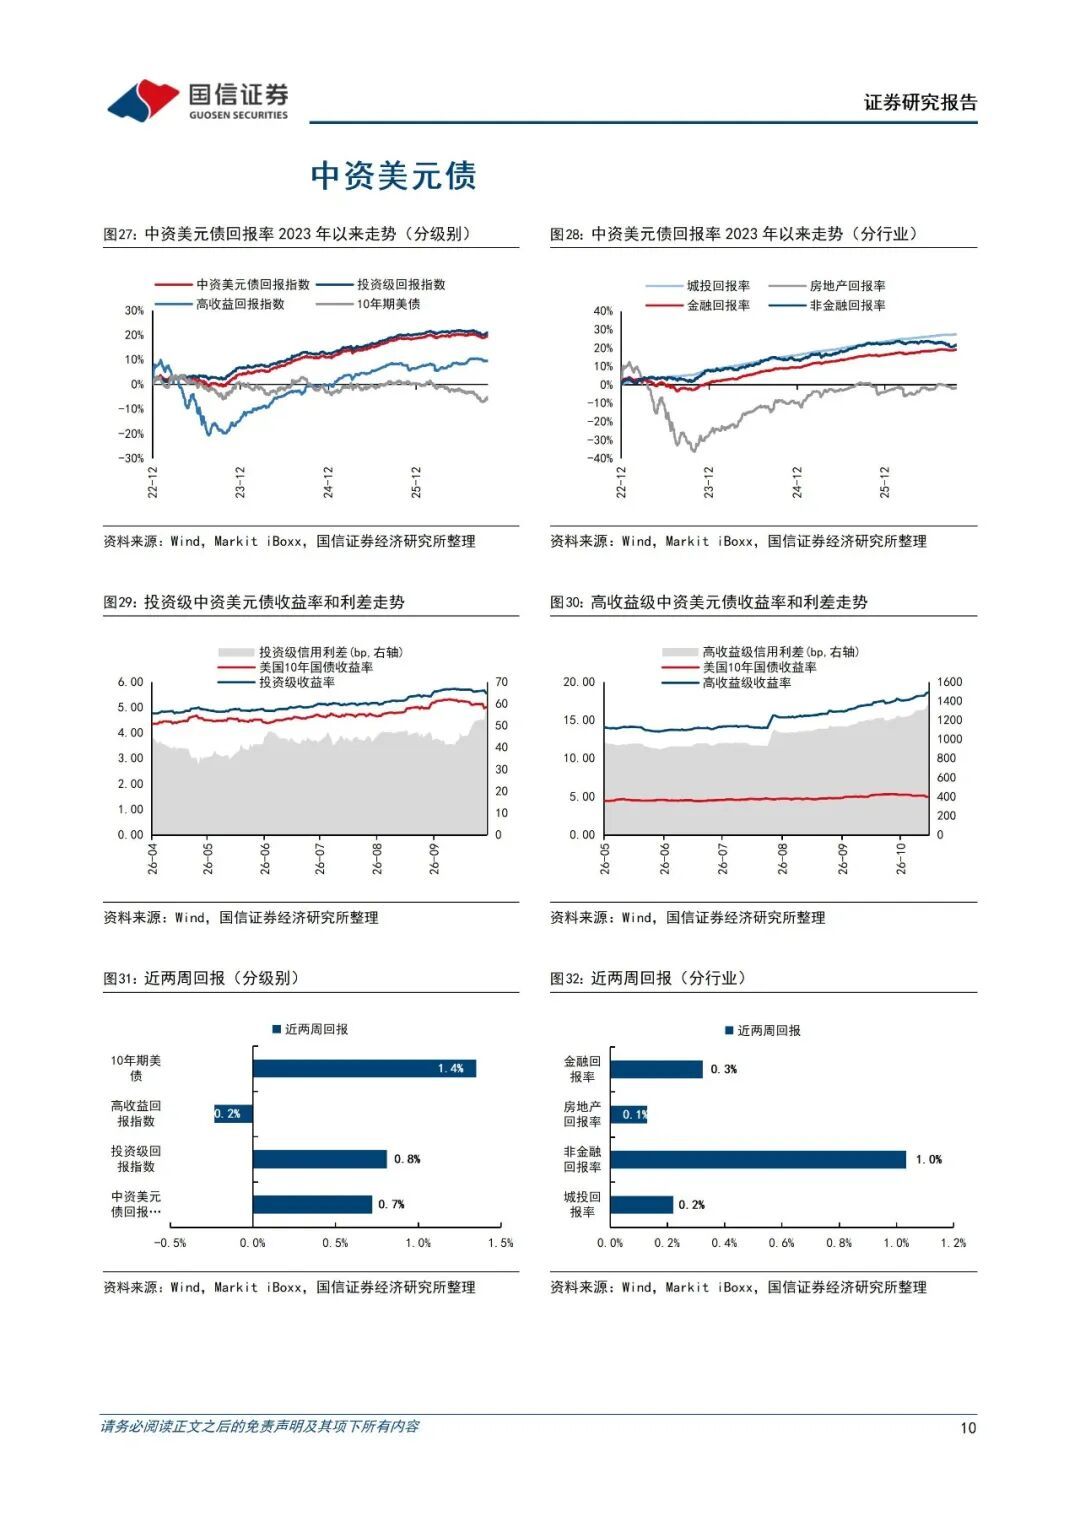
上周美债收益率明显回落,长端表现相对更强。截至10月23日,2年期美债收益率约4.68%,周内下降约6个基点;10年期约4.99%,下降约11个基点;30年期约5.32%,下降约12个基点,2年期与10年期利差收窄至约31个基点,曲线呈现牛平特征。此前偏热的通胀数据一度推升利率,但科技股调整、AI债务融资担忧以及欧洲主权债市场波动推动避险需求回升,10年期收益率重新跌破5%。不过,本轮利率下行更多由风险偏好变化和仓位调整驱动,并非通胀与政策基本面出现根本转向。与此同时,油价重新升至100美元/桶以上,财政供给和期限溢价压力仍在,长端利率能否持续下行仍有待观察。
信用环境:利差扩张与评级分化加剧,AI融资风险受到关注。
近期信用债市场分化明显,高等级信用资产相对稳健,低评级债券承压。截至周五,投资级公司债收益率约5.82%,高收益债约8.37%,信用利差分别约87和338个基点,环比进一步扩张。科技、媒体和通信行业信用利差扩大较为明显,部分AI数据中心相关债券受到市场集中抛售,反映投资者开始更加关注高资本开支、债务融资和现金流兑现之间的匹配关系。高收益债中,BB级债券表现相对稳定,而CCC级债券调整更加明显。尽管当前信用风险尚未出现系统性恶化,但高收益债估值保护仍然有限,市场对不同发行人信用质量和融资结构的定价分化可能进一步加剧。
投资建议:适度增加久期,优先高等级信用与国债配置。
当前美元债配置可较前期适度积极,但仍需控制节奏。考虑到10年期美债收益率已回落至5%附近、30年期降至5.3%左右,短期避险需求有望继续支撑长债表现,可适度提高中长期美债配置比例,但不宜追涨或一次性大幅拉长久期。若后续收益率重新上行至前期高位,可进一步分批增加配置。信用方面,建议继续以中短久期、高等级投资级债券为核心,优先选择现金流稳健、杠杆可控的发行人,对AI相关债券应更加重视融资结构与偿债能力,避免过度集中于高资本开支企业。高收益债方面,建议控制低评级敞口。整体来看,美元债配置仍应坚持票息优先、适度增加久期、严控信用风险,等待通胀和美联储政策路径进一步明确。
风险提示:美国经济和货币、财政政策的不确定性,发行人的信用风险,国际局势的不确定性。
风险提示:美国经济和货币、财政政策的不确定性,发行人的信用风险,国际局势的不确定性。