穆迪:关于国债收益率上升的常见问题
本文来自“穆迪评级”。
最近几周,全球长期国债收益率同步上升。本报告解答了有关以下方面的常见问题:推动这些趋势发展的因素、这些趋势如何影响更广泛的信用环境,以及我们正在关注哪些关键信号以判断未来趋势的发展方向及其影响。
Q1. 国债收益率为何受到关注?
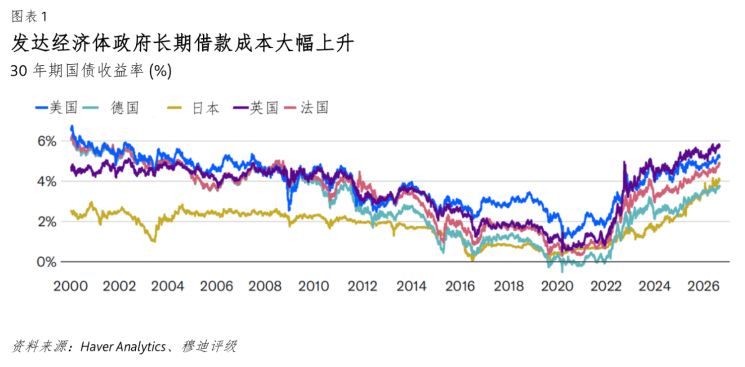
许多发达国家的长期国债收益率普遍上升(图表1)。在8月17日的那一周,30年期美国国债收益率创下2007年以来的最高水平(触及5.31%);英国国债收益率触及1998年创下的高点(30年期国债收益率5.84%);10年期德国国债收益率突破3.25%,创下2011年以来的最高水平;日本国债收益率也创下30年来的高点(10年期国债收益率2.93%,上次触及该水平还是在1996年)。之后收益率略有回落,但仍高于近期历史水平。
Q2. 这只是短暂的飙升,还是反映了更深层次的结构性变化?
我们认为,长期收益率上升反映了多个因素,包括预期政策利率、通胀预期、期限溢价(term premia)以及便利收益(convenience yield)的变化1。此外,相对于储蓄而言,投资需求上升也在推高均衡实际利率;而接连不断的冲击推动供应链重组、国防、数字基础设施和气候转型方面的支出增加。人工智能(AI)投资热潮进一步拉动了资本需求,推动截至7月底美国公司债券发行额同比增长27%。
与此同时,在各国央行退出大规模购债的背景下,市场还必须消化规模更大的政府债券发行;而传统的长端债券买家,包括养老和保险基金,持有长期资产的意愿也有所下降。总体而言,投资者要求获得更高的风险补偿才愿意持有长期国债,同时像过去那样将长期国债视为可靠对冲工具的意愿也有所减弱。
Q3. 收益率上升是否反映了新的财政或主权信用趋势?
政府债务比率上升趋势已经持续了一段时间,而且最近几周主权基础信用指标并没有发生重大变化。事实上,其他市场信号也印证了这一点。在债券遭到抛售期间,主权信用违约掉期(CDS)利差整体保持稳定;尽管外国投资者对美国国债和日本国债的需求有所减弱,但并未崩溃。因此,这可能是对久期和期限溢价的重新定价,而非这些主权政府的信用状况发生变化。
Q4. 政策制定者采取了哪些应对措施?
美国财政部宣布,自9月9日起至 11月4日,将扩大对长期国债的流动性支持回购规模。针对较长期限名义附息国债的回购操作单次上限将至少扩大1倍,规模提高到至少40亿美元。随后有媒体报道称,美国财政部还可能动用其规模约9,500亿美元的财政部一般账户(Treasury General Account, TGA)资金,这表明除发行短期国库券外,财政部还拥有更广泛的政策工具可用。
上述两项举措似乎对国债收益率产生了一定影响,并可能有助于遏制长期利率上行压力。回购操作以及更多运用短期票据融资可能有助于改善市场运行情况,包括提高非新发行国债(off-the-run securities)的流动性、缓解一级交易商的库存压力,并改善美国整体市场运行机制。
然而,市场必须消化相同的整体发行规模;这一变化只是将更多借款转向期限较短的债务工具,而非减少融资总量。美国(Aa1/稳定)在这方面已明显偏离其他发达经济体,其约31万亿美元的流通债务中,约三分之一将在未来12个月内到期;若债务期限进一步缩短,债务到期将更加集中于短端。
Q5. 更为鸽派的货币政策立场是否能够压低收益率?
不一定。鉴于美国通胀率仍高于美联储2%的目标水平,当前货币政策本身并不过于紧缩,因此通过宽松货币政策来压低收益率的空间有限。更重要的是,在当前通胀波动性加大的背景下,若货币政策转向更为鸽派,可能会动摇目前依然稳定的长期通胀预期。如果长期通胀预期开始抬升,期限溢价和长期名义收益率往往会上升而非下降,同时美元将走弱。
Q6. 穆迪对美国国债收益率未来走势的基准情景判断是怎样的?
我们的基准情景仍是美国国债收益率在当前高位基础上有所回落,而不是继续上升:我们预计到2027年底10年期美国国债收益率将趋向于 4.3%。其主要支持因素包括经济增速逐渐放缓,从而减轻实际利率面临的上行压力;以及随着最初的久期重新定价影响逐渐消退、通胀自近期高位回落,期限溢价缓慢回归正常水平。这凸显出市场目前处于一种微妙平衡状态:财政空间有限,而货币政策又受到推动收益率上升的机制所制约,因为通胀波动缩小了央行的回旋余地。
Q7. 除了财政基本面之外,还有哪些其他风险正在积聚?
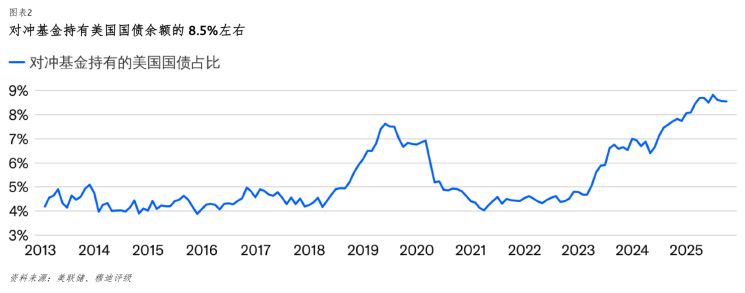
国债市场结构已发生变化。来自养老基金、保险公司和官方机构等传统买入并持有型投资者的需求有所下降。边际需求如今已开始来自杠杆型投资者、相对价值投资者以及对资金情况敏感的投资者;与传统买家相比,这些投资者持有长期资产的动机未必相同,其国债持有稳定性也未必一致(图表2)。
其参与意愿取决于杠杆交易的经济效益,包括回购融资成本、对冲成本、波动性、折扣率要求(haircuts)和拍卖定价,这使得长端需求相较于以往周期对市场条件的反应更为敏感,也可能更为脆弱。
Q8. 未来面临的主要下行风险是什么?这些风险与一般的财政问题有何不同,原因何在?
如果对资金情况更为敏感的投资者被迫迅速去杠杆化,无论是由于保证金要求突然上升、拍卖认购不佳还是宏观金融冲击,即便是最深厚、流动性最强的主权债券市场也可能面临压力,可能需要央行实施干预以恢复市场交易秩序。财政问题通常会逐渐显现,而被迫去杠杆化则可能迅速发生,并会损害市场的平稳运行,正如我们在2020年“抛售一切以换取现金”(dash for cash)时期所见到的那样。
Q9. 穆迪正在关注哪些具体信号?
我们对单一收益率水平的关注度较低,更侧重于市场运行状况:
» 即将举行的日本和美国国债拍卖的认购需求。
» 进一步的国债回购活动。
» 任何有关杠杆投资者被迫去杠杆的迹象。
尾注
1.便利收益(convenience yield)是指投资者持有主权债券而非公司债券时,愿意放弃的一部分隐含收益溢价,以换取主权债券所提供的安全性、流动性以及抵押物价值。