工银亚洲:9月点心债发行规模创单月新高至2081亿元,熊猫债存量余额首破5000亿元
本文来自微信公众号“工银亚洲研究”,原文标题【专题·市场】人民币国际债券发行活跃、配置价值稳步提升——人民币国际债券市场报告(9月)》。
核心观点
(1)点心债和熊猫债发行活跃,外资发行主体、公司债品类增长是亮点。9月一级市场点心债、熊猫债发行规模高增,9月点心债发行总额达2,081亿元(货币单位为人民币,下同)、同比增长64.3%,外资发行主体、公司债品类增长成为亮点。9月熊猫债发行总额达310.7亿元,同比增长230.5%。外资主体参与程度不断加深,以政府类、金融类为主。
(2)点心债与熊猫债发行票面利率保持低位。9月,点心债3-5年期金融债加权平均发行利率为2.03%;熊猫债整体加权平均发行期限为4年、加权平均发行利率为1.77%、环比下移,显著低于美元投资级企业债发行利率。
(3)受益于独立货币政策周期,人民币债回报稳定,分散配置价值进一步凸显。在美联储紧缩预期升温、全球债市普遍承压下跌背景下,人民币债券资产呈现相对独立的收益特征、回报较为稳定,9月、年初至今离岸人民币债券资产表现显著优于中资美元债、也显著优于全球主要债券资产。
(4)人民币汇率趋势走升,进一步增厚海外投资者持有点心债的总体回报。在美元走强、非美货币普遍承压的背景下,人民币汇率趋势走升进一步增厚了点心债的投资回报,年初至10月5日,以美元为单位的离岸人民币债券指数总回报率达7.36%,其中货币升值对总回报的贡献率约4.1%。
(5)展望未来,人民币融资成本优势、更多海外主体参与、“债券通”南向通扩容和基石投资者入市、香港特区固定收益市场多维度完善等因素叠加,有望推动点心债、熊猫债市场持续扩容发展。
正文内容
01. 9月点心债市场回顾
(一)点心债发行:9月点心债发行规模创单月新高,外资发行人参与度继续提升,凸显人民币融资功能增强
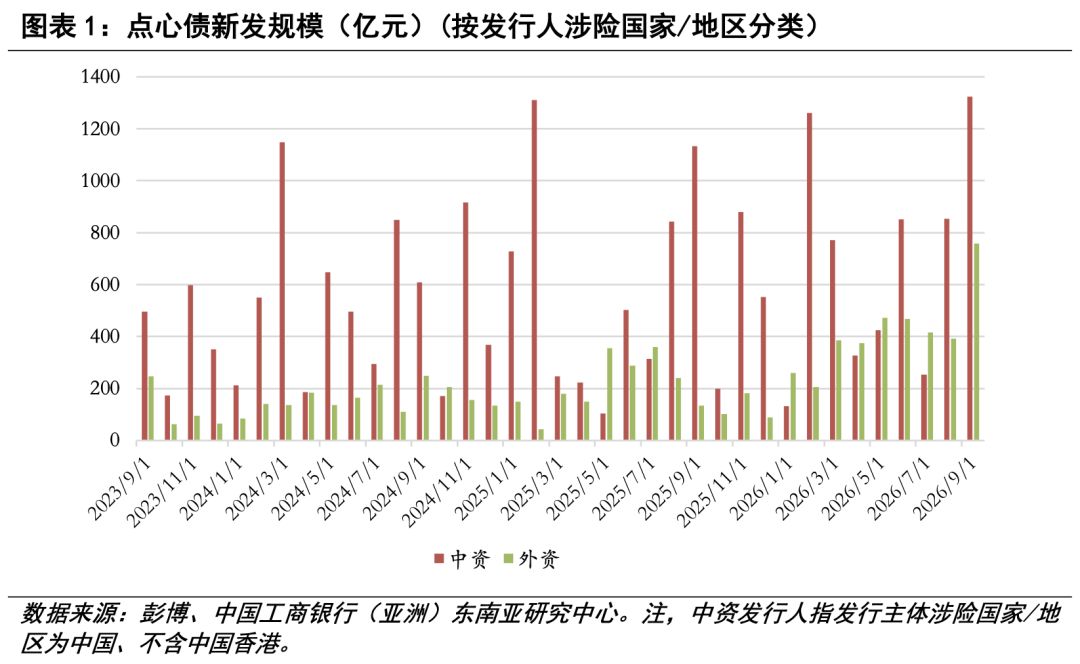
9月单月发行规模超2,000亿元、同比增超60%、外资发行人占比近50%。根据数据,9月点心债(广义离岸人民币债,不含存单,含自贸区人民币债)发行总额达2,081亿元人民币、同比增长64.3%,单月净融资1,082.4亿元人民币。外资发行人发行规模达926亿人民币、占比46.4%。2026年以来外资、公司类点心债发行规模增长成为亮点,市场参与主体不断丰富(见图表1-2)。具体看:
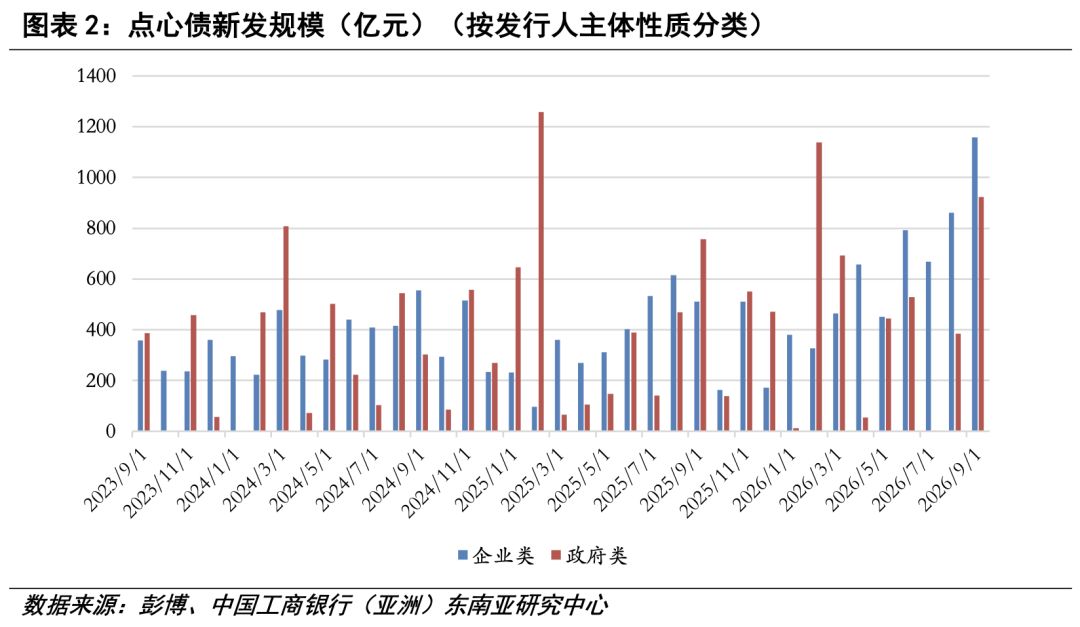
政府类点心债因海外发行主体扩容而进一步丰富壮大。9月,除广东和海南省政府、深圳市政府等发行了点心债外,香港金管局发行人民币绿色债,哈萨克斯坦、意大利、法国、韩国的政策性金融机构均发行了离岸人民币债,极大丰富了离岸人民币政府债品类。
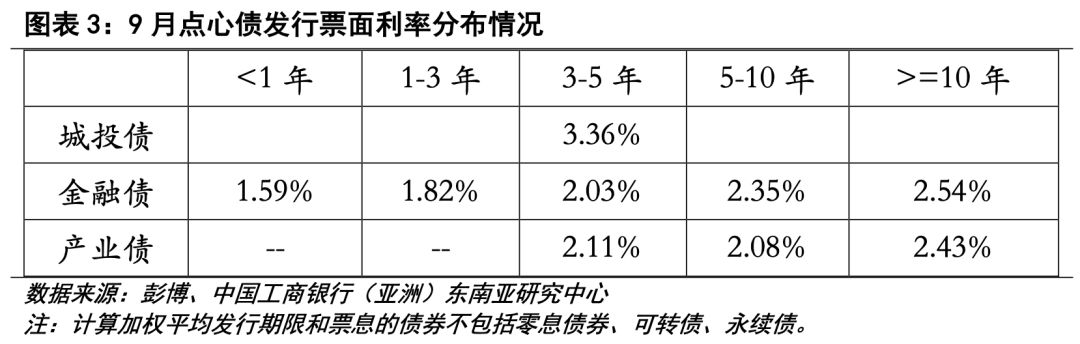
信用类点心债仍以金融机构为主要发行主体,且外资金融机构发行规模较大。9月,非政府类信用债发行总规模达1,157亿元人民币,其中金融债发行741.5亿元人民币(中资金融机构和外资金融机构分别发行175.7亿、565.8亿人民币);城投债发行14笔、规模合计103亿人民币;其他产业债发行15笔、规模合计312.9亿元人民币。整体信用类点心债中:
(1)城投债发行票期以3年为主、2只城投债为5年。加权平均发行期限为4.48年、加权平均发行利率为3.36%。
(2)金融债发行期限更加丰富,外资金融机构发行2笔20年期金融债,10年及以上期限加权平均发行利率2.54%。
(3)其他产业债发行期限在3年以上,优质主体发行10年期债券加权平均利率为2.43%(见图表3)。
相比而言,9月,美资企业美元投资级公司债2年期发行利率约4.25%-4.65%、3年期发行利率达4.75%-5.25%、10年期(含权)发行利率高达5.75%。
比较看,中资美元债发行仍相对低迷、中资信用类点心债发行规模增长。9月,中资美元债(不含存单)发行规模41.2亿美元、较上月增加62.8%、较去年同期减少82.7%,哔哩哔哩等科技企业发行美元债。中资信用类点心债发行规模合计548.5亿元人民币、较上月增长16.9%、较去年同期增长34.4%。
(二)二级市场表现:总回报稳健,优于全球主要债市
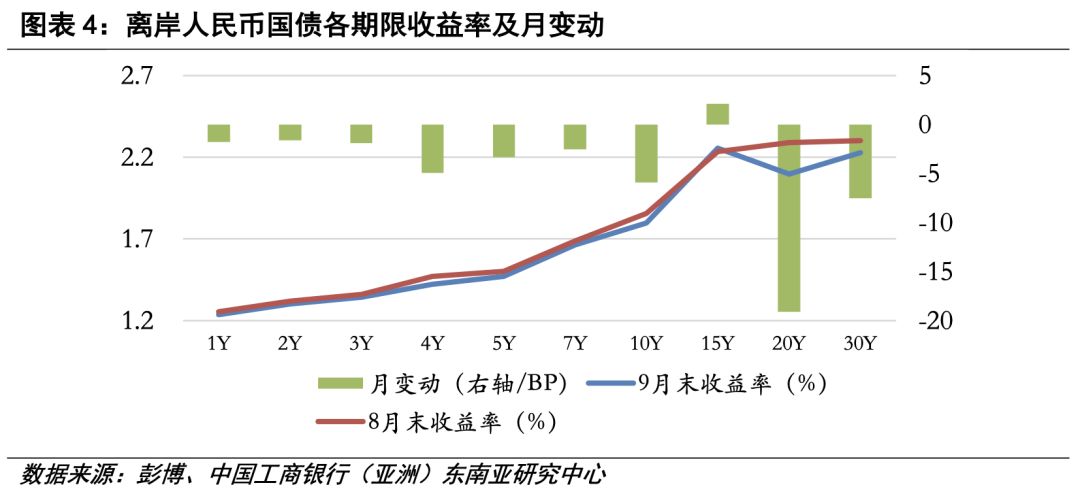
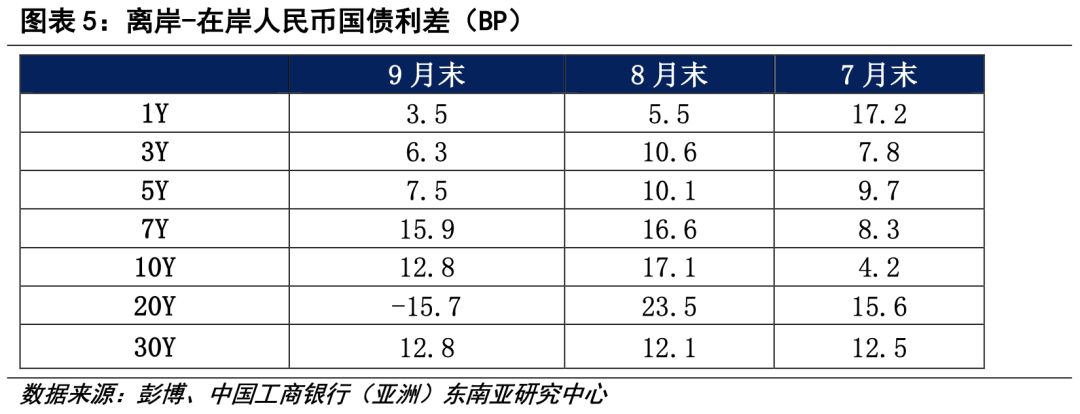
9月离岸人民币国债收益率整体下移,长端下行更快、与在岸息差有所收窄。根据数据,9月末,1年、3年、5年、7年、10年、20年、30年期离岸人民币国债收益率分别收于1.24%、1.34%、1.47%、1.66%、1.80%、2.10%、2.23%,较8月末分别变动-2bp、-2bp、-3bp、-3bp、-6bp、-19bp、-8bp。10年期离岸国债收益率较在岸利差较8月末环比收窄4bp、但仍高于在岸12.8bp。从数据观察到,9月,20年期离岸国债收益率有明显下降,低于在岸15.7bp(见图表4-5)。
9月点心债投资继续获得稳定回报。9月,离岸人民币债券指数总回报率为0.21%,较7月0.57%、8月0.37%水平环比有所下降,主要由于9月美联储加息、美债收益率大幅走升压制全球债券资产估值,点心债价格变动对回报贡献环比走低。年初至9月末,离岸人民币债券指数总回报为3.07%,其中票息收益贡献1.96%,资本利得收益贡献1.11%。
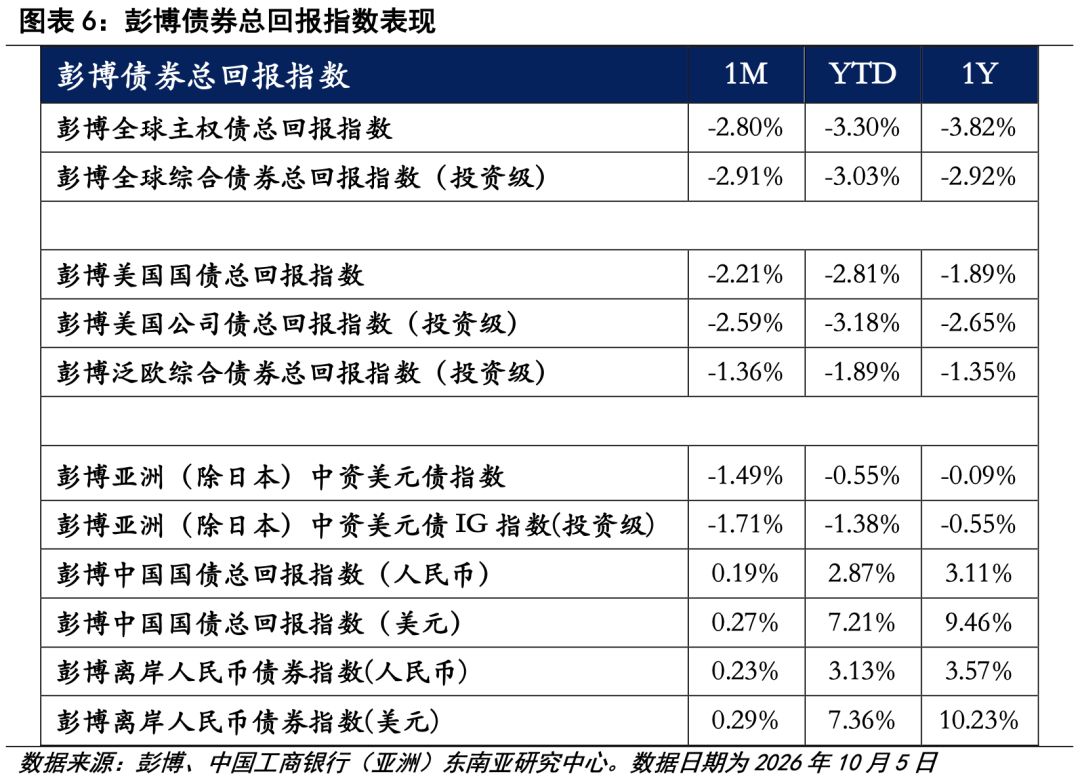
在全球债市普遍承压背景下,受益于人民币独立的利率周期,点心债表现显著优于全球主要债券资产。9月,通胀和增长数据超预期背景下美联储加息25bp并释放偏鹰政策信号,叠加财政风险隐忧发酵、AI融资需求增长等,9月,10年期美债收益率单月上升超过50基点、突破5%关口、升至5.3%高位,全球债券市场创多年来最差月度表现。9月,亚洲(除日本)投资级中资美元债指数总回报为-1.72%,较上月0.20%大幅下降;全球主权债总回报指数1M回报率为-2.80%、全球综合债券总回报指数1M回报率为-2.91%;主要市场债券总回报指数YTD(年初至10月5日)、近1Y的总回报率均显著为负。对标可见,在全球债券市场普遍承压环境中,点心债与主要债券市场的低相关性提供了回报稳定、分散配置的多元选择(见图表6)。
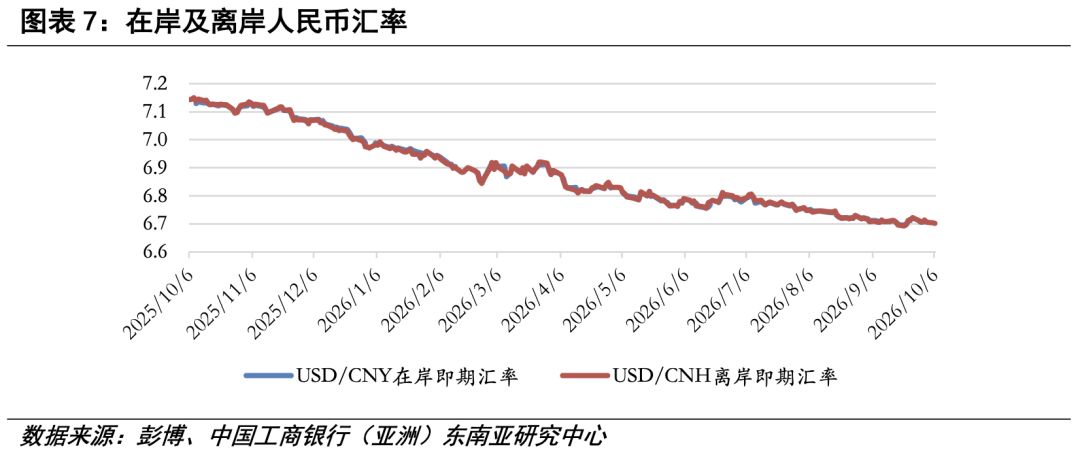
年初以来,人民币升值进一步增厚海外投资者持有点心债的总体回报。近1年来,人民币兑美元显著升值(见图表7),以美元为单位的离岸人民币债券指数近1年总回报率达10.23%,其中因人民币汇率升值贡献约达6.5%。
02. 9月熊猫债市场回顾
9月熊猫债市场发行活跃,月度发行量环比增超70%,存量余额首次突破5,000亿元。9月熊猫债共发行15只、合计发行规模310.7亿元,较上月增长70.3%,同比增长230.5%。2026年以来熊猫债市场呈现显著扩容态势,1-9月熊猫债累计发行规模达2,450.5亿元、同比增长77.9%,累计净融资额1,156.5亿元。9月末熊猫债存量余额首次突破5,000亿、达5,386.8亿元。具体看:
外资参与熊猫债市场程度不断加深,9月发行占比超90%。9月外资发行主体发行熊猫债285.7亿元、占比约92%,以政府债和金融债为主。其中哈萨克斯坦政府发行3年期、5年期主权债、合计66亿元(票面利率分别为1.82%和1.95%)。
市场发行期限以3-5年中期为主。9月熊猫债发行期限高度集中于3-5年期,短端(270D)和长端(10年)品种各仅有1只。9月熊猫债加权平均发行期限约为4年(8月为4.5年)。
发行加权平均利率为1.77%,环比下移,9月熊猫债加权平均发行票面利率为1.77%,较8月1.81%水平进一步走低。发行票面利率在1.49%–2.35%区间,整体利差较窄。反映境内人民币流动性整体充裕,市场对高评级境外主体信用溢价持续收窄。
03. 人民币国际债券市场发展前瞻
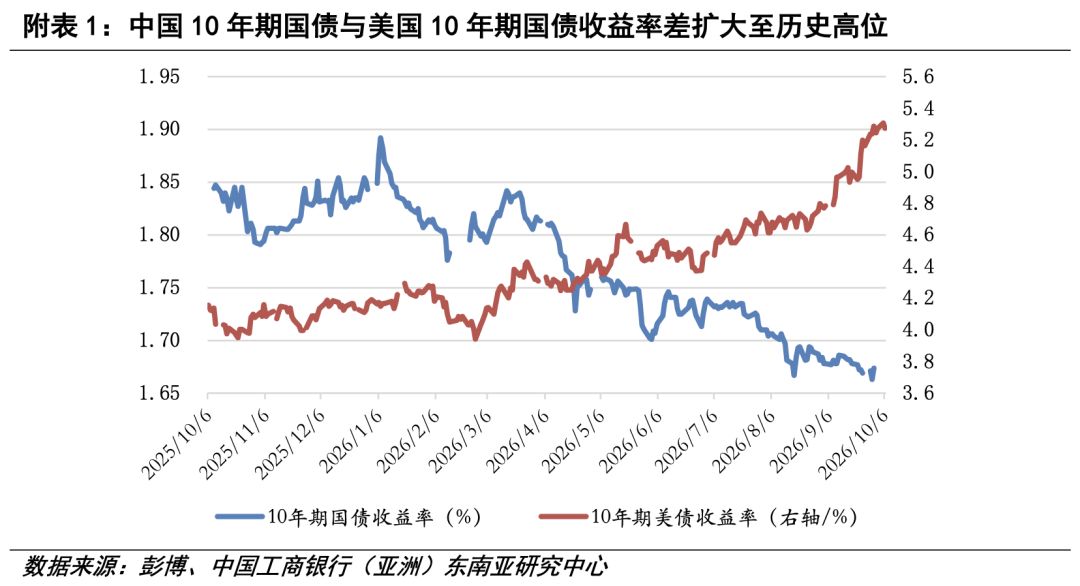
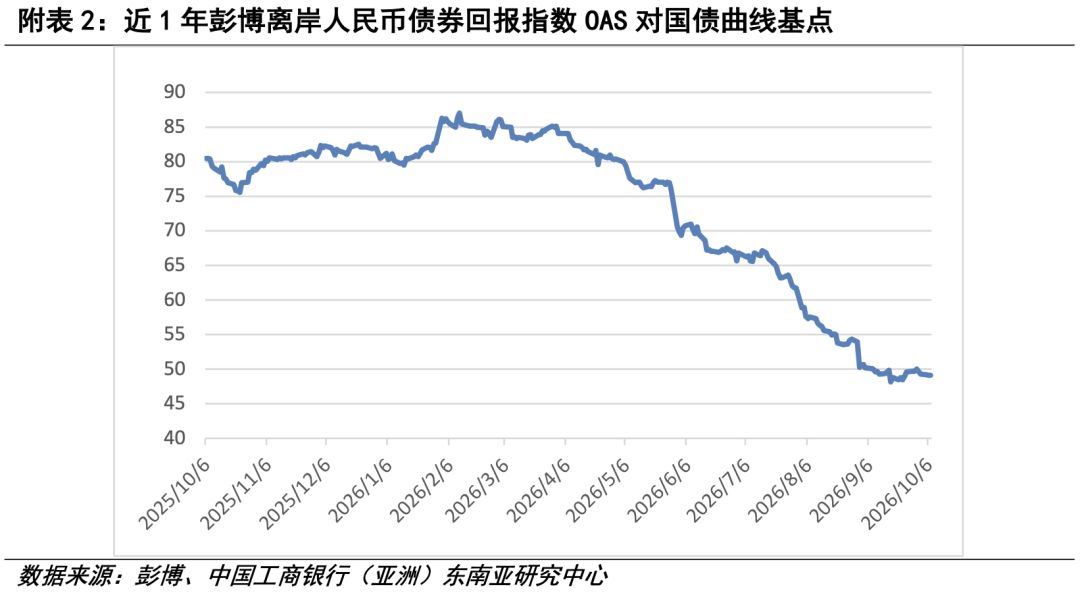
人民币融资成本优势有望继续推动点心债、熊猫债市场扩容。短期内,考虑到通胀隐忧、财政风险、供需压力等共同掣肘美债利率回落路径,人民银行持续实施稳健积极货币政策、引导降低实体经济融资成本,中美利差倒挂幅度难以快速、明显收窄(附表1),人民币融资成本优势将持续凸显,人民币流动性持续保持合理充裕水平进一步增强人民币债券对国际发行人的吸引力。
人民币独立的利率周期、稳定可预期的汇率走势,进一步凸显人民币债分散配置价值。人民银行货币政策“以我为主”、人民币债券资产表现与美债等全球主要债券资产相关性较低,在持续的地缘冲突、其他主要市场因高通胀粘性、高财政赤字、货币政策紧缩而波动加剧的背景下,人民币债券资产提供稳定回报、分散组合配置的价值持续凸显。
外资参与程度加深、债券通南向通扩容、南向通基石投资者参与、香港特区政府深化发展固定收益市场等,将进一步深化点心债市场扩容发展。外资发行人参与度持续提升,主权、多边机构等优质主体密集入场,丰富发行主体与资产供给。债券通南向通额度扩容、非银机构、及社保基金等基石投资者入市带动市场深化扩容和提升市场流动性,人民币国际债券市场有望持续深度发展。同时,香港特区政府从优化金融基建、发展回购市场、丰富离岸人民币流动性供给、引导完善离岸人民币收益率曲线等多个维度积极发力,有望为提升点心债市场交投活跃度持续注入新动能。