穆迪:消费体验升级推动零售渠道重塑,大型购物中心租金收入更具韧性
本文来自“穆迪评级”。
概要
中国(A1/稳定)消费者越来越注重购物体验,这一趋势正在重塑零售分销渠道。虽然线上渠道持续增长,但实体购物中心仍然发挥重要作用,目前线下渠道占零售总额的比重仍超过70%。这些转变对零售和消费行业的信用状况影响不一,有利于能够调整分销策略并提升消费者互动的企业。大型购物中心运营商更有能力维持租金收入的韧性,而有针对性的全渠道策略将成为消费品牌支撑盈利的关键。
体验式消费正在重塑零售分销渠道。中国消费者在追求互动和自我表达的过程中,越来越注重购物体验。虽然线上渠道持续增长,但数字化渠道无法复制面对面的互动体验,因此实体购物中心在零售市场中仍发挥重要作用。购物中心运营商正积极应对,逐渐转型为体验式目的地。
大型购物中心运营商的租金收入韧性将会增强,表现有望优于规模较小的同业。由于新增供应持续增加且消费者支出疲软,购物中心之间的竞争依然激烈。能够持续优化租户结构、投资体验式零售并充分发挥品牌优势的运营商,将更有能力维持租金增长。这一趋势有利于华润置地有限公司(华润置地,Baa1/稳定)和龙湖集团控股有限公司(龙湖,B1/稳定)等规模较大、市场地位稳固的购物中心运营商,原因是其庞大的零售资产组合和稳定的租金收入将能有效缓冲房地产开发业务疲软所带来的影响。
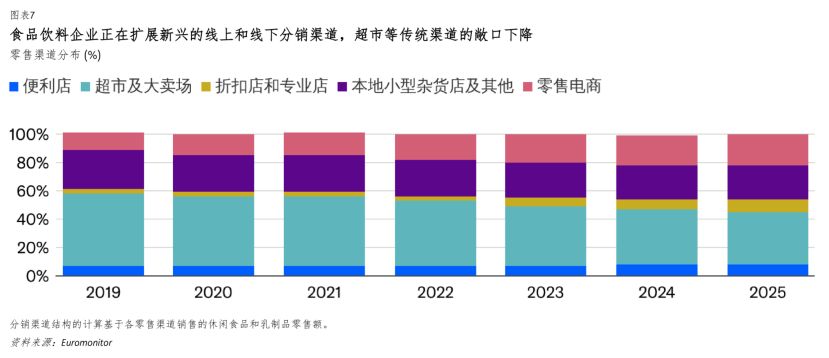
食品饮料和健康产品公司将继续扩大渠道以提高销量。在竞争激烈的背景下,中国旺旺控股有限公司(A3/稳定)、康师傅控股有限公司(A3/稳定)和健合(H&H)国际控股有限公司(Ba3/稳定)等企业正积极扩展新兴的线上和线下分销渠道。虽然渠道扩张往往会带来额外支出,但销量和规模效益的扩大可抵消盈利压力。凭借更强大的市场地位、更广泛的分销网络以及审慎的财务管理,这些行业的受评企业拥有更大的缓冲空间来吸收相关成本。
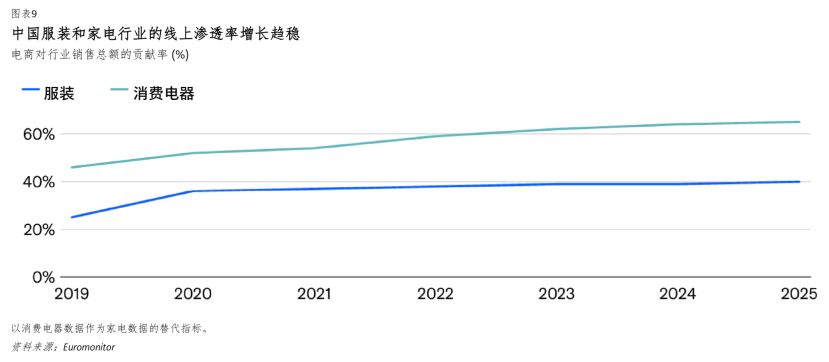
在线上渗透率增长趋稳的背景下,线上和线下渠道的更深度融合将支持服装和家电企业的盈利和效率。波司登国际控股有限公司 (Baa3/正面)和美的集团股份有限公司(A2/稳定)等服装和家电企业正将重心从扩张单一渠道转向推动线上和线下平台的更深度融合。这些策略有助于强化品牌定位,同时优化分销成本和库存水平,从而支持企业的盈利和运营效率。
体验式消费正在重塑零售分销渠道
过去2-3年,中国消费者日益重视购物体验的质量和购买商品过程中的感知价值。消费者偏好的变化正在重塑零售分销渠道,并促使零售平台和消费品企业调整市场策略,以提升消费者触达和互动参与度。
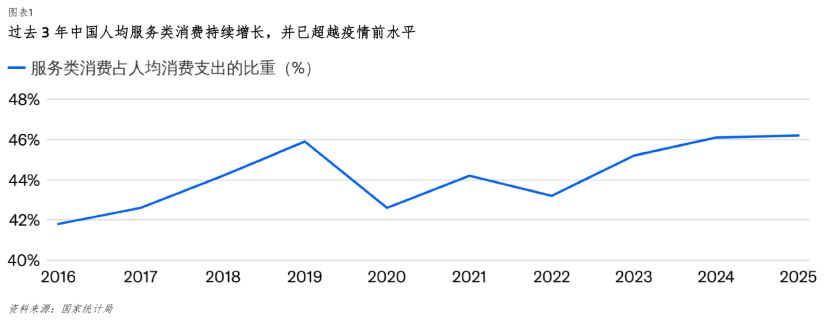
消费者在购物过程中愈发追求互动性和自我表达,近年来内容驱动型电商平台的强劲增长便印证了这一趋势。这类平台提升了消费者与产品的实时互动,并促进了用户之间的交流讨论。例如,根据全球市场调研机构欧睿国际(Euromonitor)的数据,过去3年字节跳动有限公司旗下抖音商城的零售销售额持续保持强劲增长。此外,消费者对线下体验的需求依然旺盛,防控后服务类消费的持续增长便反映了这一趋势(图表1)。
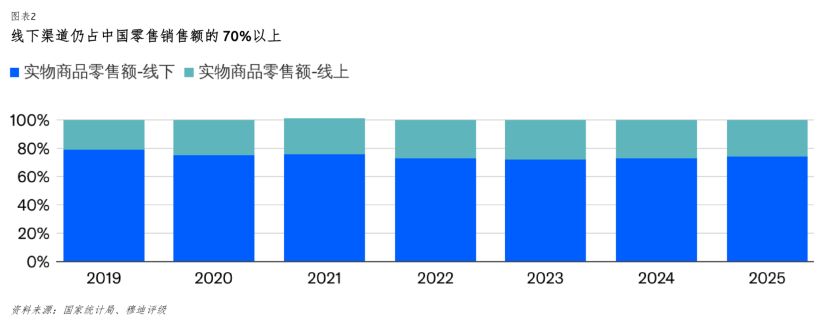
消费者偏好的变化也正在改变实体零售渠道的竞争格局。虽然线上渠道持续增长,但数字化渠道无法复制面对面的互动体验,因此购物中心在零售市场中仍发挥重要作用。2025年,线下零售仍占零售销售总额的 70%以上(图表2)。为了保持竞争力,购物中心运营商正逐步将传统购物中心重新定位为体验式消费目的地,以提升客流量。我们预计这一趋势在未来12-18个月仍将持续。
具体而言,购物中心运营商正调整租户结构。百货店和快时尚等传统业态的地位正日渐式微,而食品饮料、娱乐、文化景点和知识产权(IP)相关门店则日益成为客流量的主要驱动因素。例如,泡泡玛特和名创优品等潮玩及IP主题品牌已快速拓展线下渠道。
与此同时,由沃尔玛公司(Aa2/稳定)运营的山姆会员商店和开市客 (Costco Wholesale Corporation,Aa3/稳定)等会员制商店以及其他折扣店正在中国快速发展。这反映出消费者对高性价比和差异化购物体验的需求不断增加。新兴实体零售业态将极具竞争力的定价,与大规格包装、持续更新的商品组合以及“寻宝式”探索购物之旅等特点相结合。这些因素不仅有助于吸引消费者,同时也满足了其日益重视高性价比的消费心理。
大型购物中心运营商的租金收入韧性将会增强,表现有望优于规模较小的同业
在整体行业环境面临压力的情况下,实体零售格局的重塑将加剧购物中心之间的表现分化。规模较大且运营成熟的购物中心运营商将更有能力维持较高租金收入。
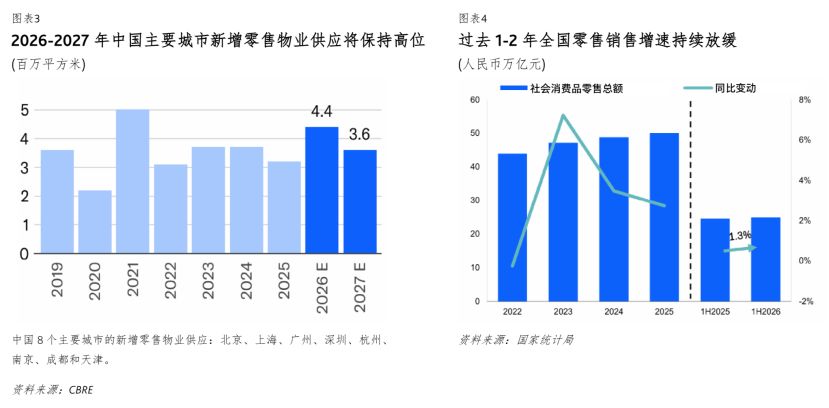
购物中心竞争依然激烈,这反映了新增供应持续充裕而需求增长乏力。根据房地产服务机构世邦魏理仕(CBRE)的数据,2026-2027年,中国主要城市新增零售物业供应预计仍将保持充裕,年均新增面积约400万平方米(图表3)。与此同时,在经济增长放缓的背景下,收入前景不确定,导致消费者信心依然疲软。全国零售销售增速放缓即印证了这一趋势(图表4)。
购物中心运营商应对行业挑战的能力将愈发取决于其能否有效顺应消费者偏好的变化。能够持续优化租户结构、提升零售与娱乐消费体验,并借助知名品牌吸引客流的购物中心,将有望维持较高的入驻率和租金收入增长。相比之下,较为依赖传统零售业态的购物中心将面临日益加大的竞争压力。
有效把握不断变化的消费偏好更有利于大型成熟的购物中心运营商,这类运营商多数拥有房地产开发背景,其中包括华润置地和龙湖。这些企业更广泛的地域多样化程度、更强大的品牌知名度以及较长的运营历史增强了其预测消费趋势、优化租户结构并及时推进物业升级改造的能力。
例如,华润置地通过创新消费体验持续升级现有商业项目,包括举办时尚及文化活动,以及加强项目与周边城市环境的融合,从而提升客流量。对于新开发项目,华润置地则引入露天购物中心等差异化业态,打造更具吸引力的消费环境,并延长顾客停留时间。
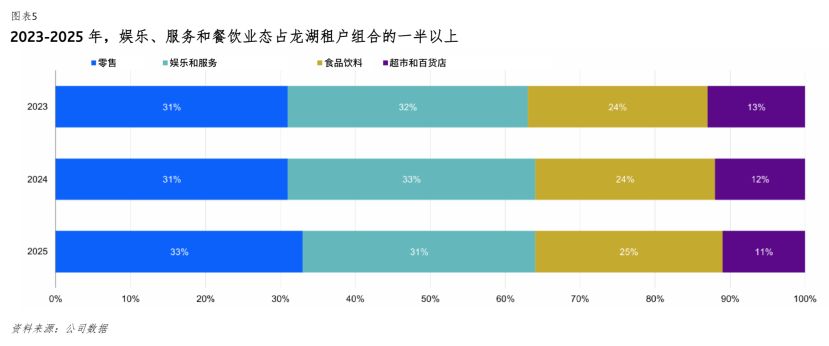
根据公司财务报告,龙湖亦持续推进现有项目的翻新升级,重点对部分购物中心进行空间改造、品牌优化及体验环境提升。此外,过去3年龙湖始终以生活方式和服务类业态为核心租户组合(图表5)。
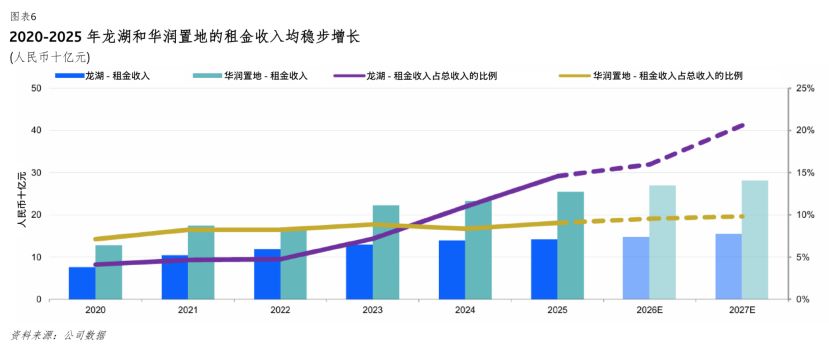
得益于上述因素,在市场环境疲弱的情况下,华润置地和龙湖的入驻率仍保持在95%以上的较高水平,高于一二线城市约90%的平均水平。稳健的运营表现和新项目开业也推动两家公司过去5年租金收入的持续增长 (图表6)。
对于新城发展控股有限公司(B3/稳定)和大连万达商业管理集团(Ca/负面)旗下购物中心而言,我们认为其运营商也可能将零售与休闲娱乐业态相结合,打造“目的地型”购物中心。上述转型将可支持相关企业的购物中心业务,原因是旗下多数项目位于三四线城市,当地同类大型零售物业的供应有限,因此这些项目有望获得更强的竞争优势。
对持有大规模投资性房地产的开发商而言,稳定的租金收入将继续成为抵御房地产开发业务持续疲弱的重要缓冲,有助于降低盈利波动,并提升利润率。通过有抵押债务的发行或房地产投资信托基金(REIT)等方式,表现良好的零售物业还可持续作为替代性融资来源,从而增强开发商的融资灵活性。例如,2026年6月,新城发展扩募以旗下吾悦广场为底层资产的机构间私募REIT,募集资金约人民币14亿元。
食品饮料和健康产品公司将继续扩大渠道以提高销量
向体验式购物的转变不仅在重塑购物中心运营商,也在促使消费品牌调整分销策略,以更有效地触达消费者。因此,高效执行全渠道策略对于维持销量和市场份额日益重要。在竞争加剧的情况下,能够在各渠道之间有效配置产品和营销资源,并加强客户互动的品牌,表现可能优于同业。
过去严重依赖超市等传统实体分销渠道的行业可能会更积极地扩大其在新兴线上和线下平台的业务。这与食品饮料企业尤为相关,例如旺旺、康师傅、中国蒙牛乳业有限公司(Baa1/稳定)和万洲国际有限公司(Baa2/稳定)的国内子公司河南双汇投资发展股份有限公司等。此举是为了抵消激烈竞争和消费疲软对销售增长造成的压力。
具体而言,食品饮料企业正在积极拓展内容驱动的电商平台,开展有针对性的数字营销活动,同时提高人工智能的应用。这些企业还在扩大其在会员店和零食折扣零售商的业务,开发适合特定渠道的产品来吸引消费者(图表7)。迅速发展的即时零售也成为食品饮料企业的新兴销售渠道,使其能够利用零售商的门店网络和本地库存销售产品。
我们预计,健合(H&H)国际控股等健康和营养公司也将出现类似趋势。虽然中国消费者健康意识的提高可支持需求增长,但竞争加剧正促使企业扩大渠道覆盖面,以维持市场份额和增长。健合(H&H)继续为其成人营养及护理业务板块拓展抖音及新零售渠道,主要包括山姆会员店。
渠道扩张往往带来额外的营销、分销和促销费用,最初会对一些公司的盈利造成压力。不过,随着销量增加和规模效益扩大,相关成本可由更大的收入基数分摊,从而缓解盈利压力。
例如,健合(H&H)国际控股的成人营养及护理用品板块2025年EBITDA同比小幅下降3%,原因是销售和分销费用的增加抵消了收入增长。但是,我们预计未来12-18个月分销网络的扩大将支撑更强劲的销售势头,从而缓解利润率压力。这一预期也得到成人营养及护理用品板块2026年上半年的稳健表现支撑。期内,强劲的收入增长以及产品高端化推动其 EBITDA同比增长30%以上。
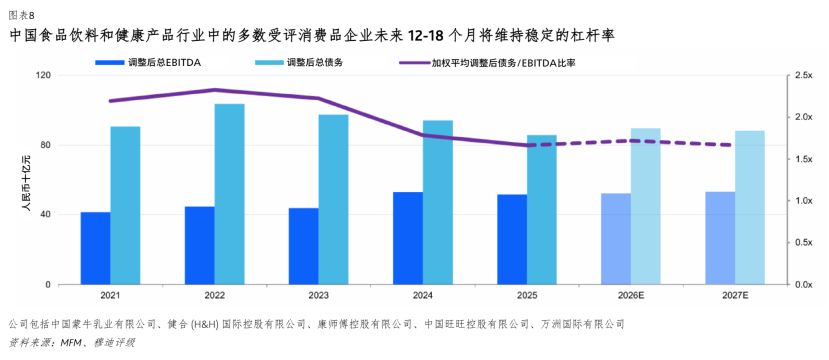
与规模较小或市场地位较弱的同业相比,这些行业中的受评消费品企业有更大的缓冲空间来消化渠道扩张相关成本。其更强的市场地位和更广泛的分销网络支持更稳健的盈利和现金流。与此同时,节制有度的投资和良好的成本控制降低了新增举债需求。因此,我们预计大部分受评企业未来12-18个月能够保持稳定的杠杆率(图表8)。
线上和线下渠道的更深度融合将支持服装和家电企业的盈利和效率
对于服装和家电等线上渗透率增长趋稳的行业,企业正将重点从拓展单一渠道转向线上和线下平台的更深度融合。除了线上销售之外,数字渠道还支持精准营销和获客,而实体店则日益承担品牌展示厅和客服中心的作用。客户需求和库存数据的共享也有助于实现更精准的产品调配、更及时的补货以及更高效的订单交付。
这些策略有助于增强品牌定位、促进销售增长,同时优化分销成本和库存水平,从而支持企业提升盈利和运营效率。
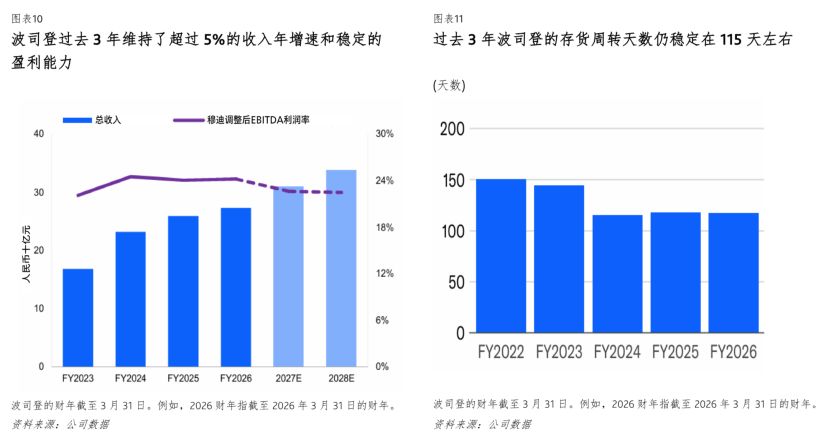
国内主要羽绒服装销售商波司登的状况体现了这一点。线上和线下渠道分别约占其销售额的30%和70%。波司登将内容驱动型电商和精准数字营销与差异化的实体店业态相结合,以扩大客户覆盖范围并提高销售转化率。此外,其一体化的商品管理平台支持线上和线下渠道协同配送,有助于提高库存分配效率。过去3年来,这一全渠道策略推动波司登维持了超过5%的收入年增速和稳定的盈利能力。此外,同期内其存货周转天数也稳定在115天左右(图表10和11)。我们预计该公司未来12-18个月将保持这些趋势。
我们从中国最大的消费电器制造商之一美的集团也观察到类似的趋势。公司通过拓展多个内容驱动型的电商平台加强了其全渠道策略,并对其国内实体店实现了更深的数字化融合。这些举措推动美的集团过去3年销售额持续增长,并且利润率保持稳定。
美的集团还将这一模式应用于海外市场,完善当地分销网络并加强消费者互动。例如,该公司正通过提供本地化的供暖、通风和空调产品,包括便携式空调产品,持续增强其在欧洲市场的地位。此类产品已受益于今年夏季欧洲热浪催生出的强劲需求。同时,其扁平化的数字化库存管理系统有助于加强库存管控,降低库存积压风险,并推动存货周转天数逐步下降。