国信:10月美国非农强就业推升加息预期,避险需求推动美债利率下行
本文来自微信公众号“学恒的海外观察”,作者:王学恒、徐祯霆,原标题《美元债双周报-强就业难阻美债反弹,避险需求推动利率下行》。
核心观点
宏观主线:强就业强化加息预期,通胀压力仍是政策关键。
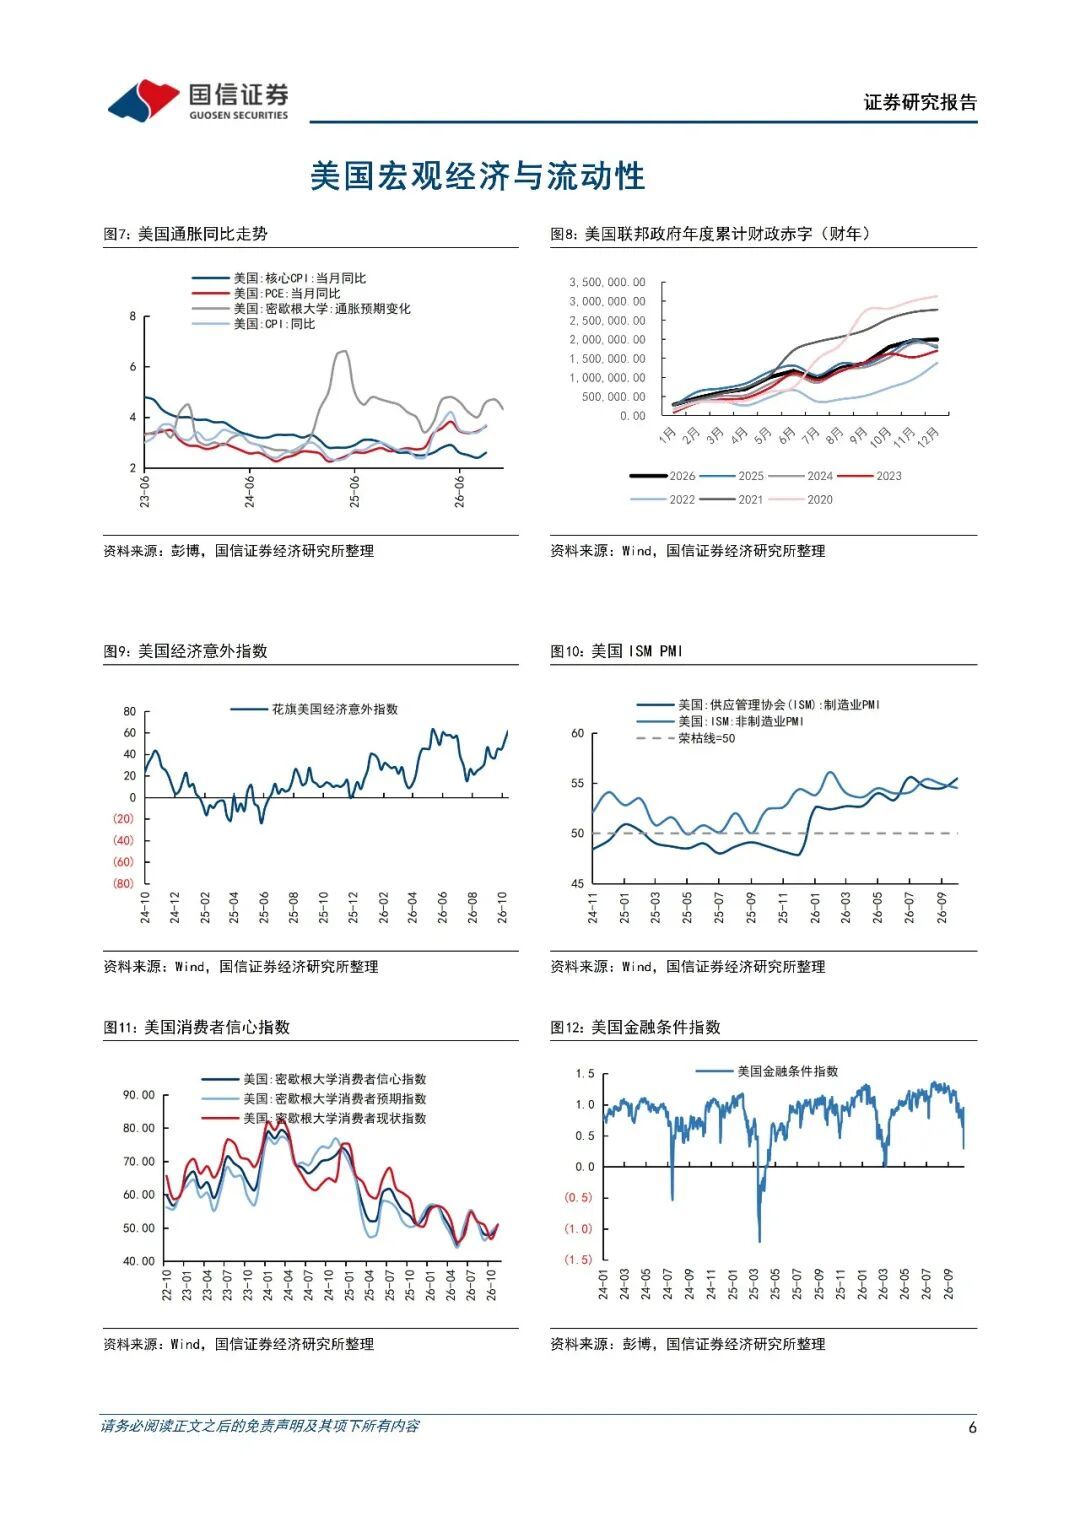
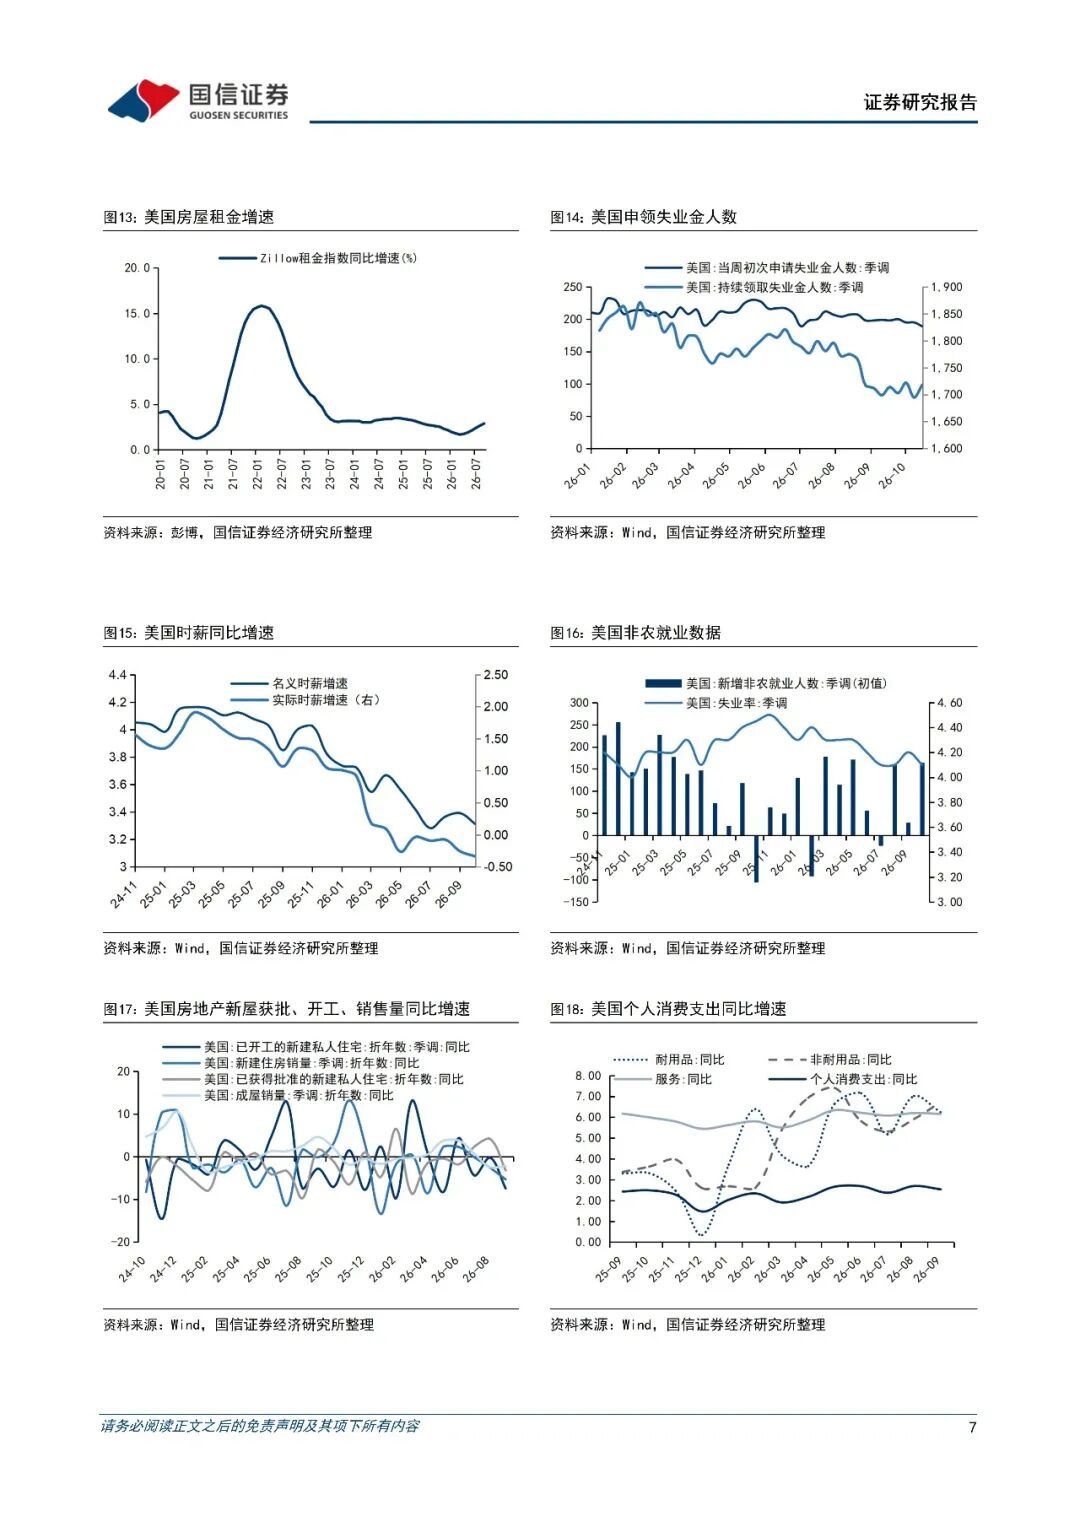
10月非农新增就业16.5万人,显著高于市场预期的6.5万人,前两个月数据合计上修8.4万人;失业率降至4.1%,平均时薪环比增长0.4%,显示就业市场仍具韧性。与此同时,11月密歇根大学消费者信心指数初值回升至51.0,但仍处低位,居民购买力持续受到高物价制约。美联储10月会议维持政策利率不变,强就业进一步强化12月加息预期,市场定价的加息概率升至约八成。不过,中东局势缓和推动油价明显回落,能源通胀压力有所减轻。整体来看,经济尚未明显失速,货币政策短期转向宽松的可能性较低,但后续加息空间仍取决于能源价格及核心通胀走势。
市场表现:避险需求支撑美债反弹,长端利率持续回落。
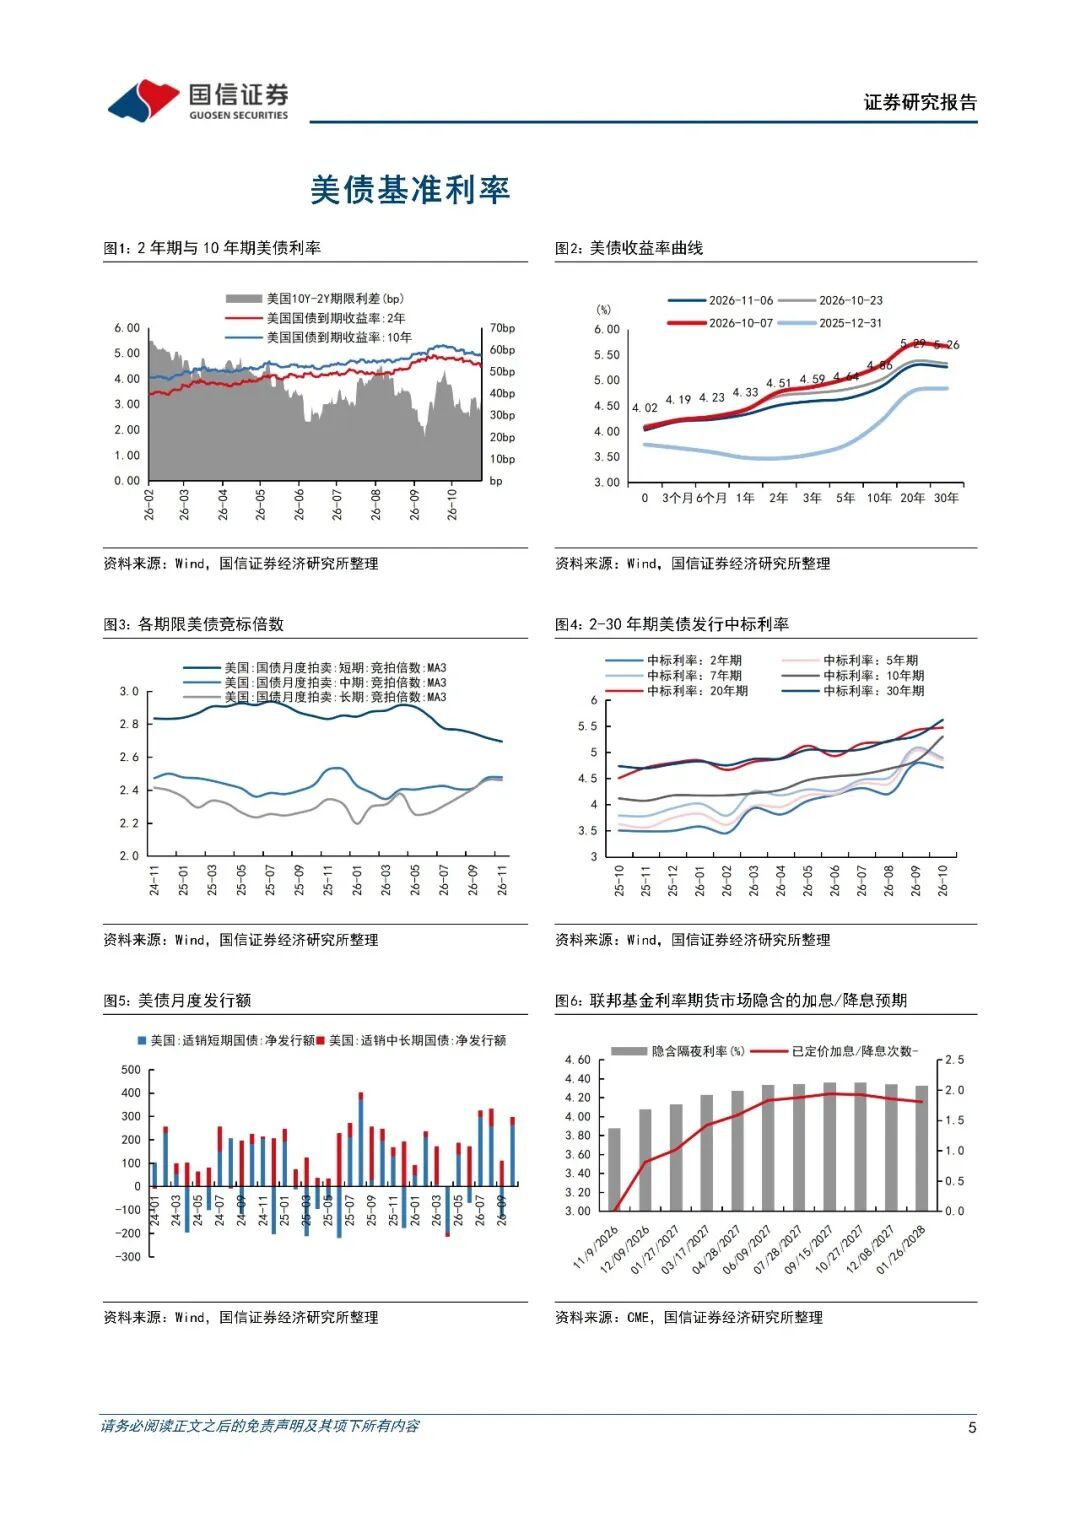
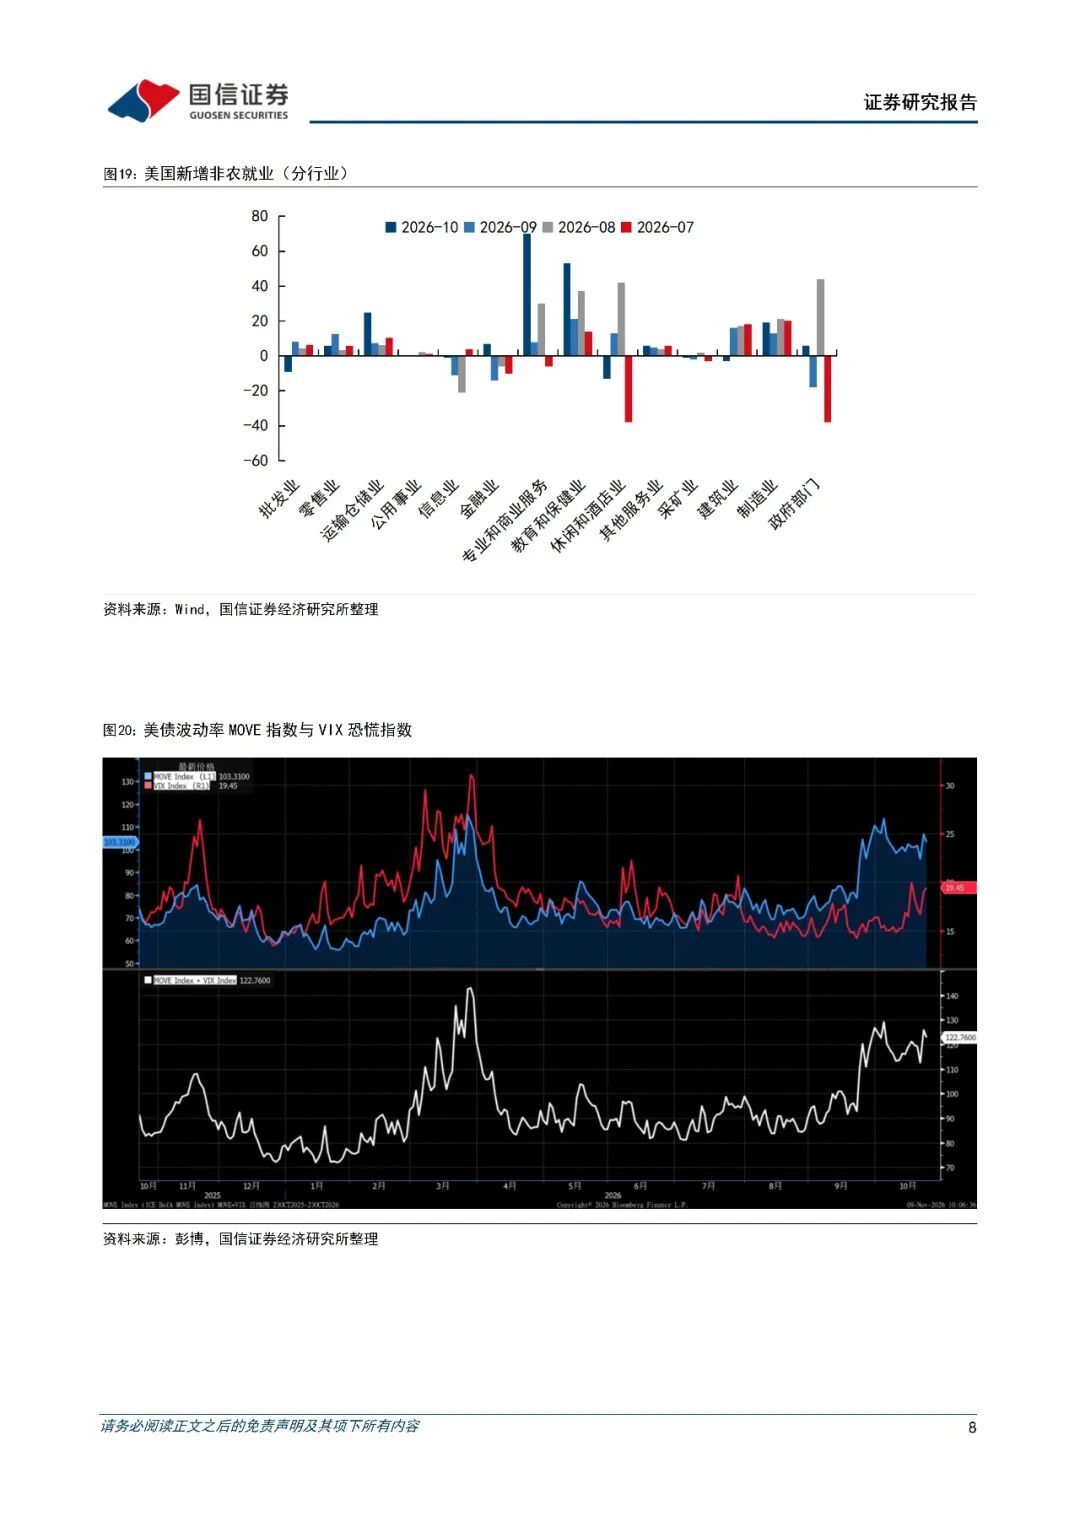
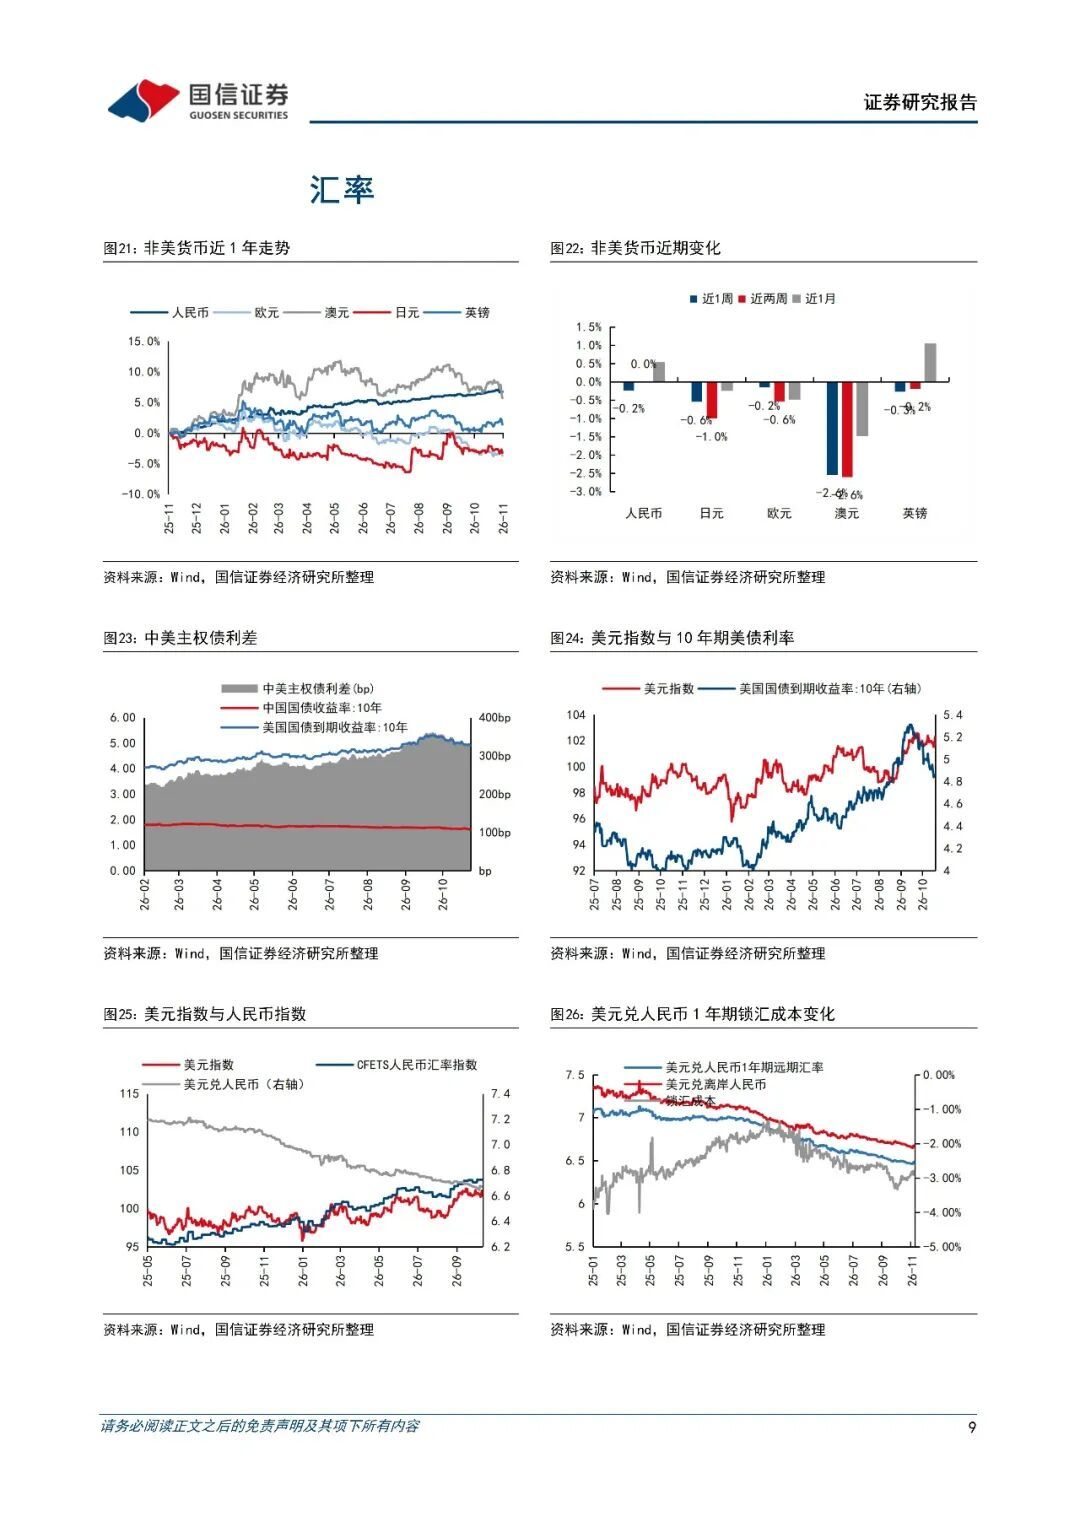
上周美债收益率延续下行,连续第五周回落。截至周五2年期收益率约4.51%,周内下降约5bp;10年期约4.86%,下降约8bp;30年期约5.26%,下降约5bp,2年期与10年期利差收窄至约35bp。尽管强非农一度推动短端收益率反弹,但科技股持续调整、AI投资回报担忧及油价回落带来的避险需求,仍对美债形成支撑。10年期收益率较10月初5.3%以上的高点已明显回落,显示此前高利率压力得到阶段性缓解。不过,本轮下行更多受到风险偏好转弱、仓位调整及能源价格回落推动,财政供给和期限溢价压力尚未根本改善,长端利率能否持续下行仍需经济数据进一步确认。
信用环境:高等级信用保持韧性,AI融资风险加剧分化。
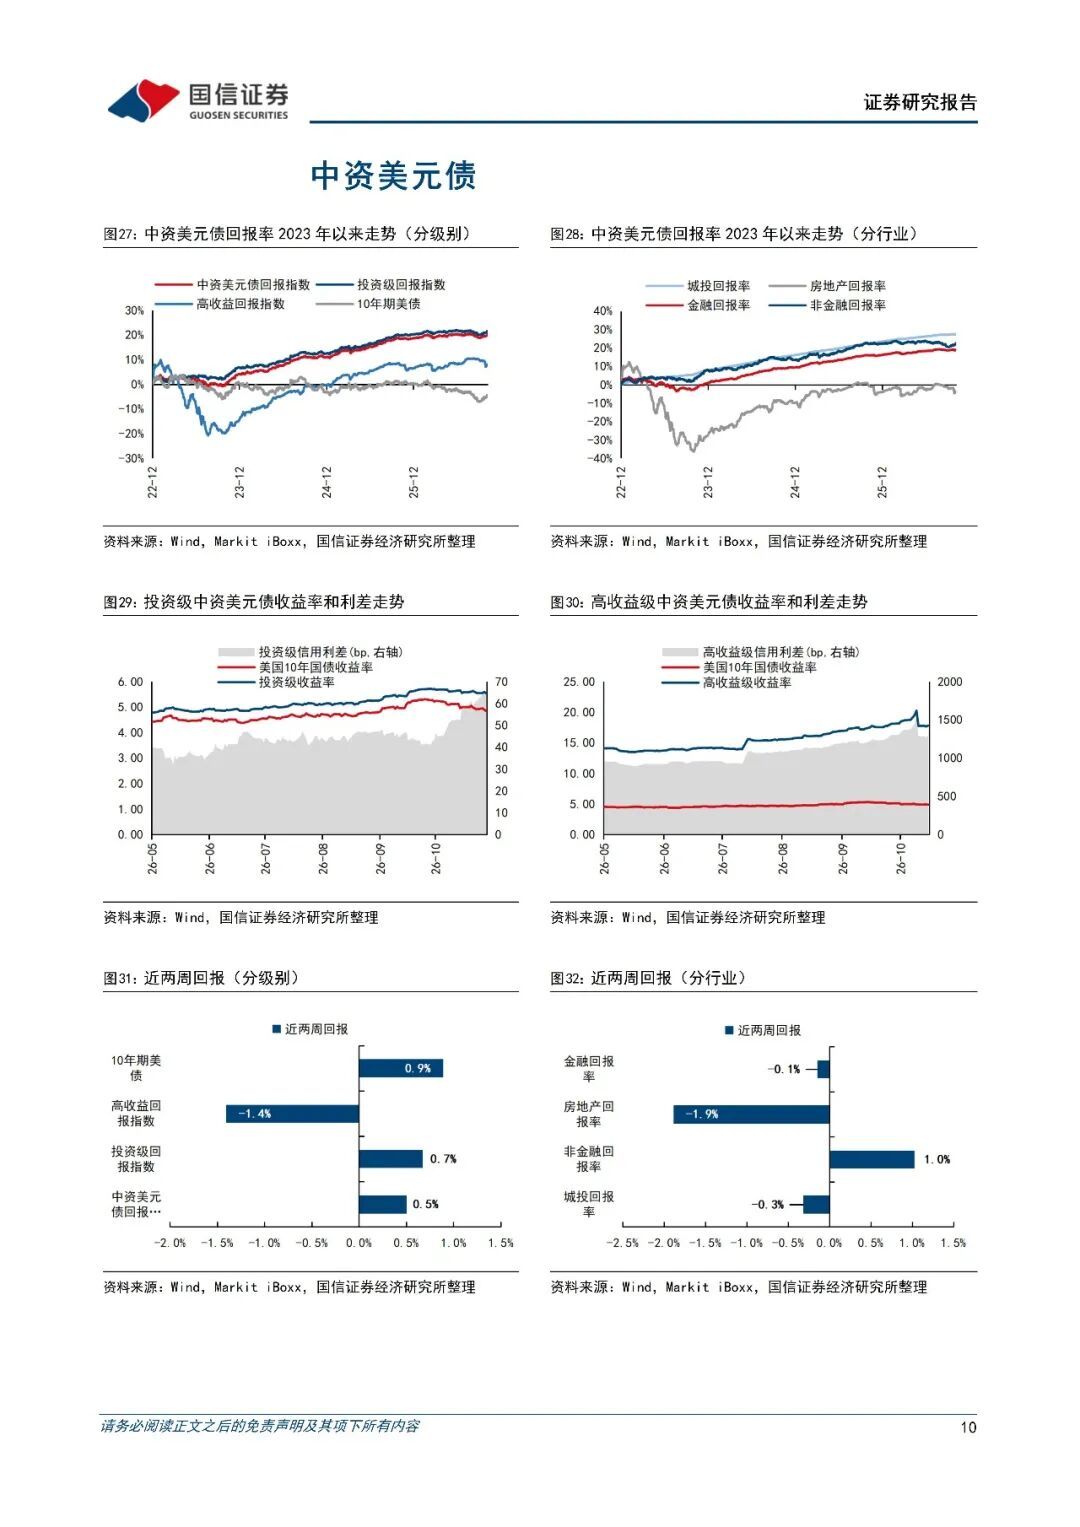
信用债市场整体尚未出现系统性风险,但行业和评级分化进一步加剧。截至11月6日,投资级公司债收益率约5.72%,高收益债约8.21%,信用利差分别约91bp和340bp,较此前低位有所扩大。科技股调整及AI基础设施投资回报担忧,推动科技、媒体和通信行业信用利差走阔,部分高资本开支企业的债务融资压力开始受到市场关注。与此同时,大型科技企业债券发行规模持续扩大,进一步增加信用债供给。尽管信用利差扩张幅度整体可控,高等级发行人基本面仍具韧性,但低评级债券对融资成本上行和风险偏好变化更为敏感。当前信用债票息吸引力依然较强,但市场对发行人现金流、杠杆水平及融资结构的要求正在提高。
投资建议:适度提高久期配置,继续严控信用风险。
当前美元债市场已连续数周反弹,配置策略可较前期适度积极。建议仍以中短久期和高等级信用债为核心,优先获取稳定票息,并适度增加中长期国债配置,以增强组合对经济放缓和风险偏好回落的防御能力。10年期美债收益率回落至4.9%以下、30年期降至5.3%附近后,长期配置价值仍在,但考虑到12月加息预期较强、财政供给压力尚未消退,不宜在短期反弹后集中追涨,可等待收益率反弹时分批增加久期。信用方面,继续优先选择现金流稳健、杠杆可控的投资级发行人,对AI相关债券重点关注资本开支回报及债务可持续性,高收益债则应避免过度下沉资质。整体策略维持票息优先、久期适度增加、信用精选,等待通胀和政策路径进一步明朗。
风险提示:美国经济和货币、财政政策的不确定性,发行人的信用风险,国际局势的不确定性。
风险提示:美国经济和货币、财政政策的不确定性,发行人的信用风险,国际局势的不确定性。